


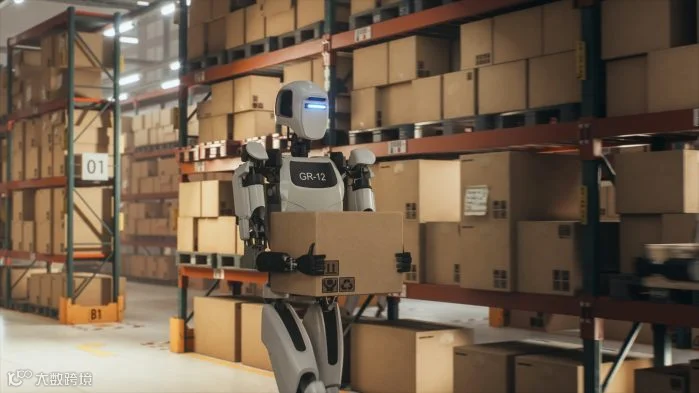
如今走进几乎任何大型履约中心,最显著的特征往往不是叉车的轰鸣,而是静谧。低矮的机器人群在货架间滑行,为人类员工让路后暂停,随即无声地前往下一个拣选站。这种从嘈杂的人工搬运向协调一致的机器人编队作业的转变,已不再是实验性尝试,正逐渐成为现代仓库运营的标准模式。
数据印证了这一趋势。全球物流机器人市场在 2025 年估值为 178 亿美元,预计 2026 年将攀升至 207 亿美元,并于 2035 年达到约 914 亿美元,预测期内复合年增长率(CAGR)达 17.9%。从实物量看,出货量将从 2025 年的约 14 万台跃升至 2035 年的超 50 万台。这并非渐进式采用,而是货物在仓库、配送中心和最后一公里网络中流动方式的结构性重构。
市场增长与商业机遇
这一增长故事的核心不仅在于顶层数字,更在于资金流向。仓库运营商购买机器人并非出于猎奇,而是将其视为核心基础设施投资,其地位堪比十年前的货架系统或传送带。资本正流向那些能够大规模部署、与现有运营深度集成,并能通过可衡量的吞吐量提升证明其价值的系统。这与几年前主导行业的“试点项目”心态截然不同,也是为何预测显示未来十年市场价值将接近五倍增长的关键原因。
加速采用的关键力量
多重压力正在汇聚。电子商务和全渠道零售持续推高订单量并压缩交付窗口,迫使仓库以更少的错误、更快的速度处理更多 SKU。与此同时,仓储劳动力招聘难度加大且成本上升,推动运营商转向可不间断运行、无需休息换班且无人员流失风险的机器。
在运营压力之上,技术变革也在加速:机器人正变得愈发智能。人工智能、计算机视觉和自主导航技术的进步,使现代机器能够适应动态环境,而非依赖僵化的预编程路径。此外,“机器人即服务”(RaaS)模式的兴起降低了进入门槛,使企业无需沉重的前期资本支出即可部署自动化,让中小运营商不再被排除在外。这些力量的共同作用,旨在为供应链构建韧性,以应对近年来频发的断裂风险。
技术与应用趋势
在宏观数字之下,是一个具有丰富内部纹理的市场。硬件(包括物理机器人、传感器和执行器)仍占据主导地位,2025 年约占市场价值的四分之三,因为有意义的自动化需要大量机器协同部署。但软件和服务才是增长曲线最陡峭的部分。车队管理平台、集成中间件和仓库执行系统正成为多机器人部署实际运行的关键层;随着企业需要将机器人整合到遗留系统中并寻求专家协助进行安装、集成和优化,相关服务的扩张速度甚至更快。
按机器人类型划分,自主移动机器人(AMR)已超越较旧的自动导引车(AGV),成为值得关注的细分领域,其年增长率超过 21%,因为其基于传感器的灵活性比传统 AGV 的固定路径更具价值。同时,机械臂继续在码垛、拆垛和箱式拣选等对精度和重复性要求极高的任务中占据核心地位。中等容量系统专为托盘层和箱级拣选设计,按载荷类别计算占据了最大的市场份额,反映出现实世界的物流活动仍主要发生在中等规模范围。
区域与行业机遇
亚太地区在市场规模和增长率方面均位居世界前列,得益于中国庞大的制造规模和以阿里巴巴、京东等公司为核心的电商生态系统。该地区的重要性不仅在于规模,更在于投资密度:政府支持的自动化倡议、深厚的国内机器人供应商基础以及快速的仓库扩建相互叠加,产生协同效应。北美紧随其后,由高劳动力成本和根深蒂固的电商基础设施驱动,其中美国引领区域需求。欧洲的增长更多受监管影响,安全、可追溯性和可持续性法规正促使运营商转向自动化且可审计的系统。巴西和阿联酋等新兴市场的崛起表明,自动化需求已不再局限于传统的物流强国。
挑战与市场约束
发展过程并非毫无摩擦。高昂的前期资本成本仍是最大障碍,特别是对于试图建模不确定投资回报的中大型运营商而言。集成是另一个持续难题——将现代机器人连接到遗留的仓库管理系统、旧有的设施布局和不一致的连接基础设施上,会延缓部署并推高成本。这些障碍虽非不可逾越,但也解释了为何尽管采用率正在加速,却并未一夜之间发生。
未来展望
该市场的下一阶段将不再是孤立的机器人部署,而是完全编排的物流生态系统。由 AI 驱动的车队管理、预测性维护和实时库存系统将作为一个单一的互联层运行。预计将进一步深入冷链和温控存储等专业用例,并在最后一公里自动化方面增加更多实验。通过模块化机器人改造较旧的“棕地”仓库,而不是从头建造自动化优先的设施,可能会开启下一波需求浪潮,尤其是对于那些一直观望的中小运营商而言。
结论
物流机器人市场向 2035 年 914 亿美元的轨迹,反映的不仅仅是热门的技术周期,而是对仓库和供应链建设方式的根本性重新思考——从围绕扩大规模的人力劳动,转向一种混合模式:机器人处理重复性、高容量的工作,而人类管理异常情况。率先掌握这种平衡的公司不仅会加快货物周转速度,还将定义未来十年竞争性物流的面貌。