

本文深度剖析 2026 年上半年 22 家锂电企业正极材料业务的营收与毛利表现,揭示行业竞争新格局。
01 整体情况:营收倍增,毛利率回升
数据概览:22 家企业中,19 家同时披露了成本数据。这 19 家企业正极材料业务总营收达 1392.82 亿元,同比大幅增长 129.7%。
头部效应:营收前三甲为湖南裕能(342.72 亿元)、厦钨新能(143.88 亿元)和华友钴业(122.45 亿元),三者合计市场份额为 43.7%,较上年同期微降 1.8 个百分点。

增长分化:仅巴斯夫杉杉和振华新材两家企业出现营收负增长;天原股份、丰元股份和万华化学增速领跑行业。
盈利水平:上市企业正极材料业务平均毛利率为 11.4%,同比提升 5.0 个百分点。除振华新材(-8.4%)外,其余企业均实现盈利。其中,华友钴业、湖南裕能、当升科技和安达科技四家企业毛利率超过 12.0%。
注:上半年原材料价格普涨,钴酸锂均价上涨 95%,三元材料约 45%,磷酸铁锂约 75%。
02 重点企业解析:梯队重塑,铁锂主导
第一梯队(TOP 5):体量悬殊,铁锂强势
前五强格局生变,磷酸铁锂企业占据三席,且销量规模远超三元材料企业。
1. 湖南裕能:断层领先。上半年磷酸铁锂营收 342.72 亿元,同比增长 143.5%;毛利率 14.8%,提升 7.8 个百分点。出货量 66.72 万吨,同比增长 38.8%,连续多年稳居行业第一。
2. 厦钨新能:多元化布局。涵盖高电压钴酸锂、三元及氢能材料等。上半年营收 143.88 亿元,增长 91.9%;受低毛利产品占比提升影响,毛利率降至 8.2%。出货量 6.66 万吨,增速 9.7%,营收增长主要驱动力为价格上涨。其中钴酸锂出货 2.92 万吨,动力电池正极材料出货 3.73 万吨。
3. 华友钴业:三元龙头。上半年正极材料营收 122.45 亿元,增长 102.3%;毛利率 15.3%。三元正极材料权益出货量 7.63 万吨,同比增长 93.0%,超高镍 9 系产品占比超七成。三元前驱体营收 37.68 亿元,毛利率 18.4%。
4. 万润新能:扭亏为盈。上半年磷酸铁锂营收 121.84 亿元,激增 184.7%;毛利率 11.1%,大幅提升 10.3 个百分点。销量 24.21 万吨,同比增长 63.2%。
5. 德方纳米:产能满负荷。上半年磷酸铁锂营收 102.11 亿元,增长 178.7%;毛利率 11.3%,提升 12.8 个百分点。销量 20.20 万吨,产能利用率达 106.1%。凭借宁德时代和亿纬锂能两大客户放量,上半年成功实现盈利。
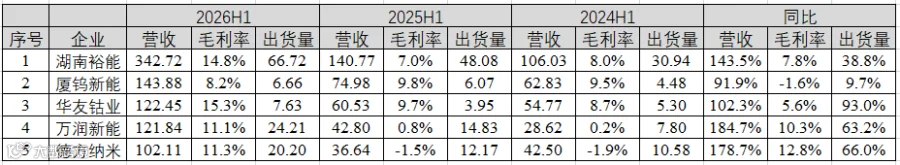
小结:TOP5 中三家铁锂企业销量均超 20 万吨,而厦钨新能与华友钴业销量仅在 7 万吨左右,体量差距显著。毛利率方面,仅厦钨新能出现下滑并垫底。
第二梯队(6-10 名):转型加速,竞争加剧
6. 当升科技:全线增长。上半年营收 100.88 亿元,增长 133.1%;毛利率 13.3%。多元材料营收 66.05 亿元(估测出货约 4.3 万吨),但毛利率下降至 12.7%;钴酸锂毛利率高达 24.2%;磷酸铁锂等产品营收 28.19 亿元,子公司蜀道当升实现盈利。
7. 富临精工(江西升华):成本承压。上半年磷酸铁锂营收 93.27 亿元,增长 143.1%;销量 18.30 万吨。虽产品均价高于德方纳米和万润新能,但因单位生产成本较高,毛利率仅为 6.9%。在建产能达 79.53 万吨/年。
8. 容百科技:增速放缓。上半年营收 81.27 亿元,同比增长 34.6%,为 TOP10 中最低;毛利率 8.2%。三元材料销量约 5.2 万吨,磷酸锰铁锂等其他材料约 1.3 万吨。
9. 五矿新能:快速崛起。上半年正极材料(三元 + 铁锂)营收 77.46 亿元,大增 172.8%;毛利率 11.2%,已实现盈利。
10. 龙蟠科技(常州锂源):稳健盈利。上半年磷酸铁锂营收 57.56 亿元,增长 148.8%;销量 12.63 万吨,同比增长 61.3%,上半年已实现盈利。
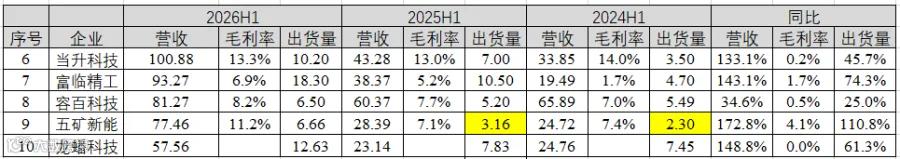
小结:6-10 名中两家以铁锂为主业,出货量均超 10 万吨。当升科技与五矿新能转型迅速,容百科技因战略调整营收排名下滑至第八。
第三梯队(11-15 名):新秀入局,营收集中在 30-35 亿区间
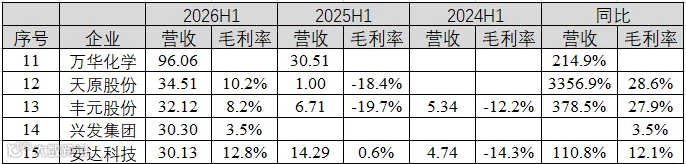
- 万华化学:电池科技公司营收 96.06 亿元,同比增长 214.9%,净利润 2.19 亿元。业务覆盖全产业链,磷酸铁锂产量已进入行业前十。
- 天原股份:新能源电池及材料营收 34.51 亿元,毛利率 10.2%。已建成磷酸铁锂产能 15 万吨/年,另有 8 万吨在建。
- 丰元股份:正极材料营收 32.12 亿元,暴增 378.5%,毛利率 8.2%。已建成 22.5 万吨磷酸铁锂产能。
- 兴发集团:新能源材料营收 30.13 亿元,毛利率 12.8%。拥有 8 万吨磷酸铁锂及丰富的磷矿资源储备。
- 安达科技:磷酸铁锂营收 30.13 亿元,增长 110.8%,毛利率大幅改善至 12.8%。具备 15 万吨磷酸铁锂产能,多个扩产项目正在推进。
第四梯队(16-22 名):三元为主,增长乏力
包含贝特瑞、巴斯夫杉杉、格林美、盟固利、天力锂能、振华新材、科恒股份等企业。该梯队产品以三元正极材料为主,营收均低于 25 亿元,增长率不足 70%。扣除价格因素后,出货量增长率普遍低于 25%,部分企业甚至负增长。除振华新材外,其余企业毛利率稳定在 8%-11% 之间。

03 总结与展望
2026 年上半年,头部磷酸铁锂企业受限于产能,销量增长稳健,毛利率维持在 11% 左右,湖南裕能优势明显。三元正极材料企业表现分化,当升科技与华友钴业增长强劲,但整体毛利率(8%-10%)已低于磷酸铁锂业务。行业重心进一步向磷酸铁锂倾斜,成本控制与产能释放成为竞争关键。

【免责声明:本文观点仅代表作者个人,不构成投资建议】