两大中转港同时“出事”
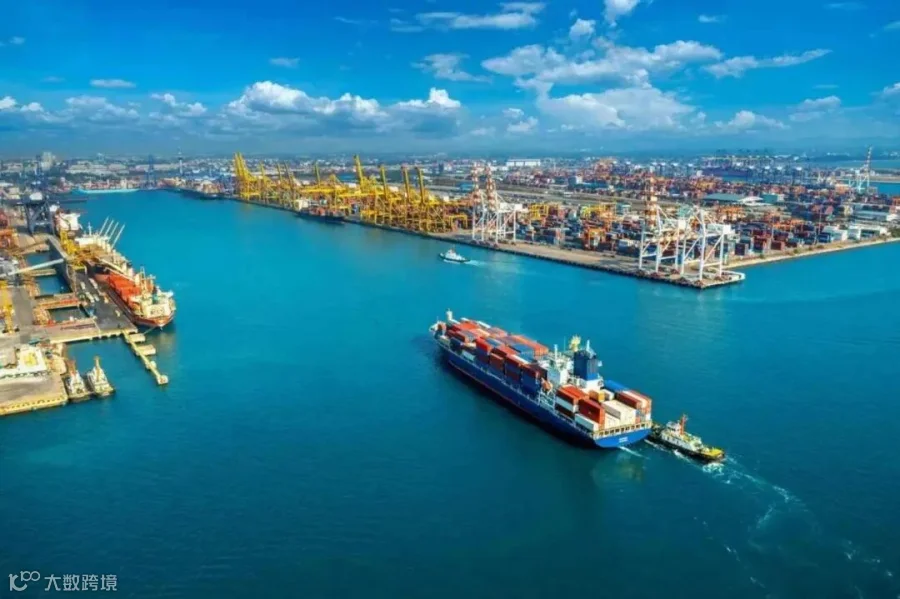
涨价根源指向马来西亚两个关键中转港口的同步拥堵。
巴生港堆场利用率已从80%攀升至90%—95%的临界水平,同时自9月7日起启动20天紧急疏浚,一个深水泊位停摆,超大型船舶无法靠泊。丹戎帕拉帕斯港9月9日遭网络攻击,码头操作系统瘫痪,一度暂停集装箱处理,直到次日晚间才以人工闸口方式分阶段恢复。
叠加8月台风接连冲击华东港口,上海港平均等泊时间已拉长至4.42天,洋山和外高桥部分船舶等待达7至8天。出发港堵、中转港堵,东南亚近洋航线航程短、周转快,有效运力被直接吃掉。
卖家成本冲击:
低货值品类最受伤
运价破千美元后,轻小件物流成本占比可能升至15%—20%。ONE已将东南亚短途航线燃油附加费从38美元/TEU上调至60美元,新加坡船用燃油同比涨约60%。对利润率本就不高的东南亚卖家,旺季增量订单可能变成“赔本赚吆喝”。
更麻烦的是,船公司不会主动降价。德路里亚洲区内运价指数已连续三周创历史新高,9月14日至10月18日东西向主要航线预计有79个空班,占计划航次约11%。在需求趋弱的情况下,船公司仍在通过主动缩减运力托住价格。

现在该怎么做
第一,重算旺季定价。将当前运价、燃油附加费、旺季头程附加费纳入成本测算,物流成本占比超20%的品类考虑调价或收缩投放。
第二,评估海外仓前置备货。提前将高动销SKU以海运方式备至东南亚海外仓,规避旺季舱位紧张导致的高价紧急补货。
第三,与货代确认船期和中转路径。巴生港和PTP拥堵仍在持续,货物可能面临跳港、甩柜或中转延误,提前确认替代方案,预留更长交期缓冲。
第四,关注国庆前后出货节奏。节前集中出货可能进一步推高短期货量,节后需求回落则可能带来运价松动的窗口。