

香港税务局
常见问题与应对策略
审计|补税|滞纳金|稽查案例
导 语
香港公司注册后,不少朋友对税务合规比较放松:觉得 “没人查”“零申报就行”“离岸收入不用管”。
实际上,香港税务局对公司申报、账目资料、交易凭证和资金流水的核查力度一直在加强。平时不注意,等到税表、抽查或稽查通知到来时,临时补资料往往很被动。
今天用一篇讲清楚:常见税务问题有哪些,遇到审计、补税、滞纳金和稽查时,该怎么应对。
温温馨提示:本文为税务合规经验分享,不构成具体税务意见;实际处理以香港税务局规定及专业人士意见为准。
香港公司常见税务问题
01
收到税表,不知道怎么处理
香港税务局会按年度发出利得税、物业税、薪俸税等相关表列。对有经营的香港公司来说,**利得税表是最常见、也最容易被忽略的一项**。
收到税表后,并不是随便填个数交上去就完事。税务局通常会要求公司提供账目、审计报告、收入来源说明、合同、发票、银行流水等资料。
如果业务复杂、收入来源涉及多个地区,或者账目资料不完整,处理难度会明显增加。
02

账目混乱,资料不齐全
很多公司平时不注意整理账目,银行流水、销售采购凭证、费用单据、股东往来账混在一起,等到报税或被查时才开始补做。
这种情况容易带来两个问题:
一是申报数据不准确,二是税务局核查时无法提供合理解释。
03
被要求审计或提交资料
香港税务局对部分行业、交易类型、离岸收入申报、关联交易等情况关注度较高。公司收到税表后,可能被要求提交审计报告、利润表、资产负债表、总账、明细账、合同、发票、运输文件、银行流水等。
这里要注意:**不是所有情况都意味着被稽查,但一定需要认真对待。**
04
涉及补税和滞纳金
如果税务局认为申报信息不足、收入来源说明不清晰,或者账目资料存在疑点,可能会要求公司补申报、补税款,甚至产生滞纳金。
滞纳金通常与逾期时间、未缴税额等因素有关,具体以税务局计算为准。

审计、补税、滞纳金、稽查分别怎么看
01
审计:不等于 “查公司”,但必须认真做
香港公司审计是税务合规中的重要环节。有经营的公司,需要根据自身情况准备账目和审计资料。
审计报告不是简单 “走个流程”,它会直接影响报税结果和税务局后续判断。建议提前整理:
- 银行月结单及流水
- 销售合同、发票
- 采购合同、发票
- 费用单据
- 工资、租金、股东往来记录
- 与收入来源相关的证明文件
02

补税:很多时候来自 “资料说不清”
补税本身并不一定代表公司故意违规,但资料不完整、收入来源解释不清、账目逻辑不一致,会增加被调整的概率。
遇到补税要求时,重点不是慌乱,而是尽快梳理:
- 收入是否真实?
- 成本费用是否有凭证?
- 利润计算是否准确?
- 资金流水是否与业务匹配?
- 离岸收入是否能提供充分证明?
03

滞纳金:越早处理,越可能减少扩大化风险
滞纳金会增加税务成本,也可能引发税务局对公司过往年度的进一步关注。
如果已经收到补缴或滞纳金通知,建议先确认税款所属年度、金额计算依据和回复期限,再决定如何处理。
04
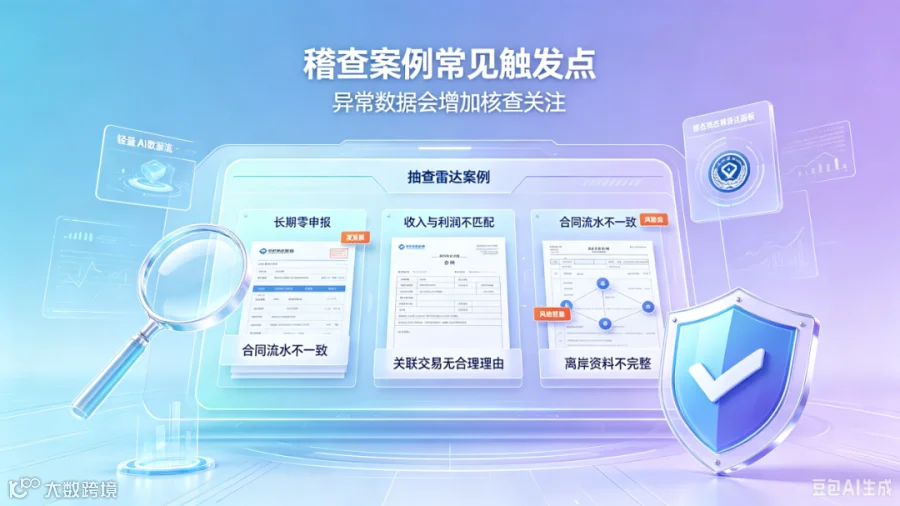
稽查案例:常见触发点有哪些
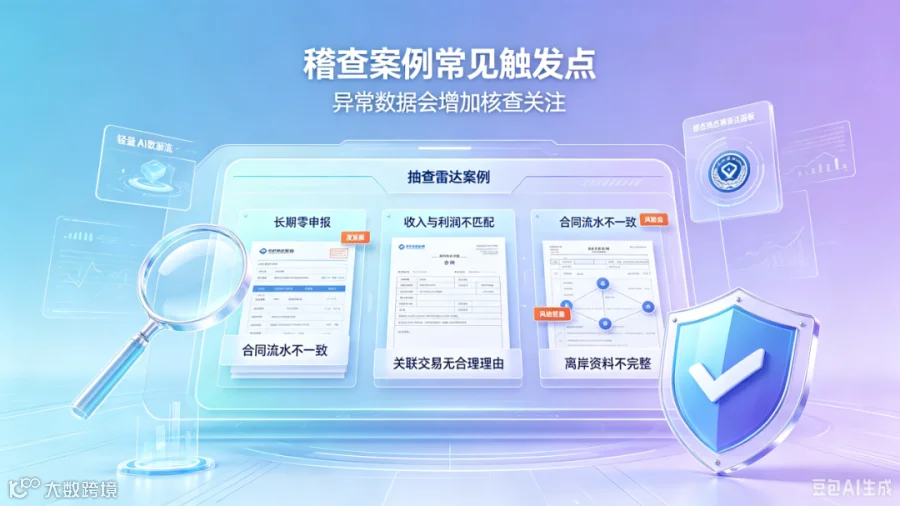
以下情况更容易引起税务局关注:
- 长期零申报,但公司有明显经营活动
- 公司收入较大,但账目资料非常简单
- 合同、发票、银行流水之间无法对应
- 频繁关联交易,却没有合理商业理由
- 离岸收入申报,但无法提供业务发生地证明
- 股东或公司账户资金往来异常频繁
案例参考:某香港公司长期申报亏损或极低利润,但银行账户收入规模较大,税务局要求提供账目、合同、发票和资金来源说明。由于部分资料无法提供,公司最终面临补税及滞纳金处理。
遇到税务局通知,建议按这 5 步处理
第 1 步

先确认通知类型
香港税务局的通知可能涉及税表、资料要求、补税、滞纳金、稽查等不同类型。先看清:
- 税务局要求什么?
- 要求提供哪些资料?
- 回复期限是多久?
- 是否涉及具体年度?
不要一概理解为 “被稽查了”,也不要轻视处理。
第 2 步

停止盲目补账

资料不齐时,很多公司会临时补合同、补发票、补流水说明。这种做法风险很高。
如果材料时间、金额、业务逻辑对不上,税务局反而更容易发现问题。
第 3 步

整理真实业务资料

优先整理公司真实存在的资料:
- 银行流水
- 销售和采购记录
- 合同与发票
- 物流、报关或运输文件
- 费用单据
- 董事会决议、邮件沟通记录
能提供的资料越完整,解释空间越大。
第 4 步

判断是否需要专业支持

如果只是简单税表处理,公司资料也比较完整,可按要求准备。
但如果涉及以下情况,建议寻求专业税务支持:
- 税务局明确提出稽查
- 涉及较大金额补税
- 账目混乱且跨年度复杂
- 离岸收入证明不足
- 关联交易较多
- 对回复内容没有把握
第 5 步

按期限回复,保留沟通记录
香港税务局通常有回复期限。尽量在期限内提交资料,避免因逾期导致不利判断。
同时,保留好提交记录、邮件、信件和沟通凭证,后续如果需要进一步解释,这些都很重要。

日常合规建议
01
不要长期零申报却不保留经营资料
有经营活动的公司,应保留相应的业务和财务资料。零申报必须结合公司实际情况判断,不能作为固定 “省税方式”。
02

账目最好按年度整理
银行流水、发票、合同、费用单据,建议按年度分类保存。资料越清晰,处理税务问题的成本越低。
03
收入来源要能讲清楚
无论是本地收入还是离岸收入,都需要能说明业务实质、合同签订地、货物或服务提供地、资金来源等。
04
不要忽视小额费用
房租、工资、差旅费、办公费、咨询费等,都应有合理凭证和商业目的。
定期自查,比临时补救更有效
每年安排一次税务健康自查,重点看:
- 申报是否完整?
- 账目是否清晰?
- 收入来源是否有资料支持?
- 关联交易是否合理?
- 是否有逾期未处理的税务事项?
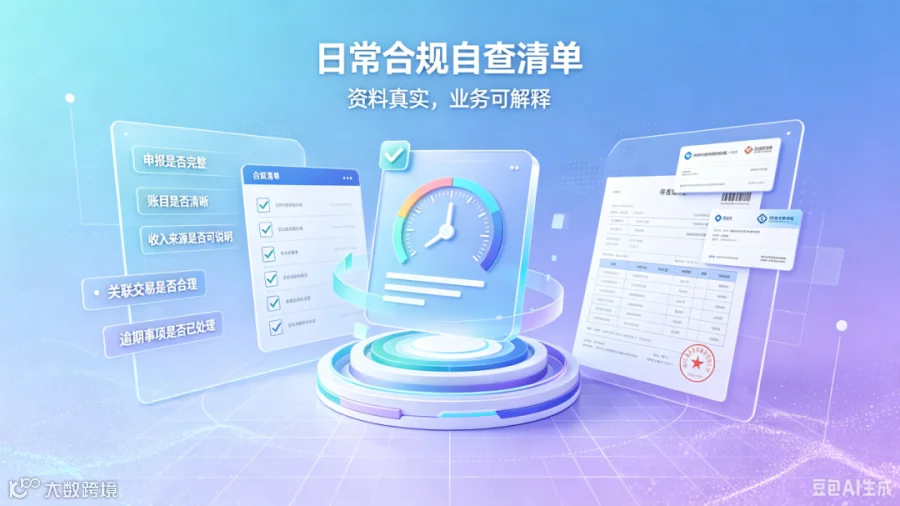
香港公司税务合规,核心不是 “如何避免被查”,而是**资料真实、账目清楚、业务可解释**。
收到税表不要慌,收到资料要求也不等于一定有问题。但如果长期不做账、不整理凭证、不解释收入来源,小问题可能变成大麻烦。
税务处理宜早不宜迟,宜专业不宜侥幸。
💬 你在香港公司做账报税过程中,遇到过哪些单据整理难题?欢迎留言交流。
关注我

跨境欧亚通

抖音号丨
莫婷财税专注跨境