核心观点:2026年9月下旬的亚洲空运市场并非“普遍爆仓”,而是呈现 “局部紧张、结构分化” 的特征。真正的信号不是运价立刻飙升,而是优选航班减少、截单时间提前、直飞变中转——运力收紧,先于运价上涨发生。

一、一个反直觉的市场信号:订舱变难了,但运价还没疯涨
如果你在9月中旬向货代询价,可能会得到一个矛盾的印象:报价似乎没有大幅跳涨,但想订到理想的航班却越来越难。
这正是当前空运市场的真实写照。截至9月14日的一周,全球空运运价指数仅微涨0.2%,中国出发的主要航线运价环比甚至“几乎没有变化”——至欧洲略涨,至美国略降。从香港出发的现货价格同样波动不大,上海出发的指数甚至环比微降0.7%。
然而,运价的平静表象之下,运力的暗流正在涌动。行业客户预警中明确指出:对于受影响的亚洲出发地,紧缩的第一个迹象可能是更早的截止时间和更少的可用航班选择,而不是立即在全市场范围内提高费率。
换句话说,“订不到好舱位”这件事,比“运价暴涨”来得更早。

二、三重需求在9月下旬“共振”,但驱动力高度集中
这轮运力收紧并非源于普遍性的货运繁荣。恰恰相反,它是由几个特定因素在时间窗口上的重叠所触发的。
第一,双节前的出口冲刺。 2026年中秋节(9月25-27日)与国庆黄金周(10月1-7日)紧密相连。工厂、物流和行政运营在假期期间将显著放缓,出口企业集中在节前出货以规避生产与运输中断。行业指引更直接指出,历史上最大的挑战“不是假期本身,而是假期前涌来的需求激增”。
第二,季度末交付压力。 9月底是第三季度末,企业为完成季度交付目标,集中安排货物出运,进一步压缩了节前本就有限的舱位窗口。
第三,也是最关键的变量——AI及科技类货物的“结构性刚需”。 近期空运需求的增长“主要由技术相关货物和对时间要求较高的货物驱动,而不是由一般货物的普遍增长推动”。服务器、机架、半导体及相关设备的出口持续强劲,这类货物对时效极度敏感,价格弹性极低,它们正在“吃掉”本就稀缺的优质舱位。
一个有力的佐证是:中国8月出口整体增长25%,但增长高度偏向高科技产品——集成电路出口同比飙升95.4%,而玩具出口下降6.4%、鞋类下降4.7%。空运市场的“燃料”正在从消费品转向芯片和服务器。

三、谁最先感受到压力?中国出发,普货首当其冲
当前紧张态势中,中国出发的航班是受影响最大的。
航空公司很可能会将货运航班或商业航班的运力调配至中国主要门户城市,这会产生外溢效应。台湾、韩国、日本、越南和泰国被列为“原产地特定观察点”——这些市场是否跟进收紧,取决于航空公司的运力调配决策、当地货物组合以及门户机场的运营情况。
而对于普通货物而言,情况尤为严峻。当航班满员时,普货“可能被安排到较晚的出发时间、其他中转站或较短的航线上”。这些替代方案对灵活的货物尚可接受,但对与产品发布、生产计划或客户承诺挂钩的货物而言,几乎是不可接受的。
运价的走势也将呈现“选择性上涨”。最热门的航班价格可能率先走强,而不是该航线上的所有航班价格同步上涨。
四、值得关注的边际变量:那些可能放大紧张的因素
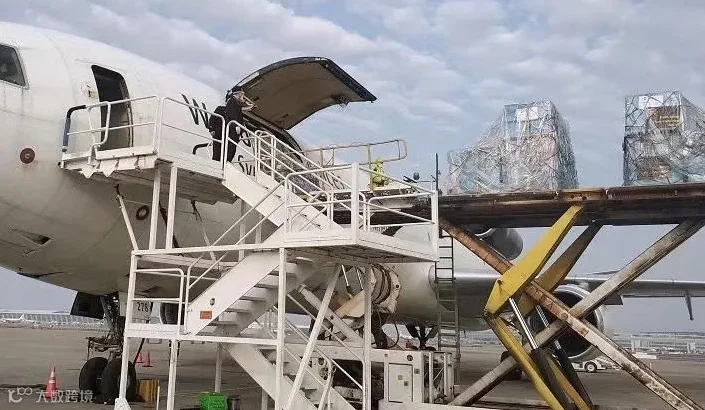
燃油成本的滞后传导。 航空煤油价格同比已上涨超过100%,原油重回每桶100美元以上。但燃油成本飙升的影响“尚未完全反映在运价中”。这意味着运价存在被低估的上涨势能,一旦释放,可能在节前窗口与运力紧张形成叠加。
中东局势的持续性扰动。 中东军事冲突持续影响空域可用性和航线选择,使航班时刻和成本面临比大盘更高的不确定性。韩国至美线的载运率据报已接近90%。
巴拿马运河的潜在传导。 干旱导致的吃水限制正在降低运河通行效率。若可靠性进一步下降,高价值、交期敏感的库存可能从海运转向空运——“即使转换数量不多,也能在9月下旬与节前高峰相同的窗口期增加需求”。
台风季节的放大效应。 亚洲秋季台风风险偏高。在平常一周,台风可能只造成可控的延误;但在9月下旬的出口窗口期,同样的扰动会将货物推向已经在承载季度末和节前货物的航班。
五、实操建议:把关注点从“运价”切换到“舱位”
对于有节前出货计划的企业,当前阶段的策略重心需要调整:
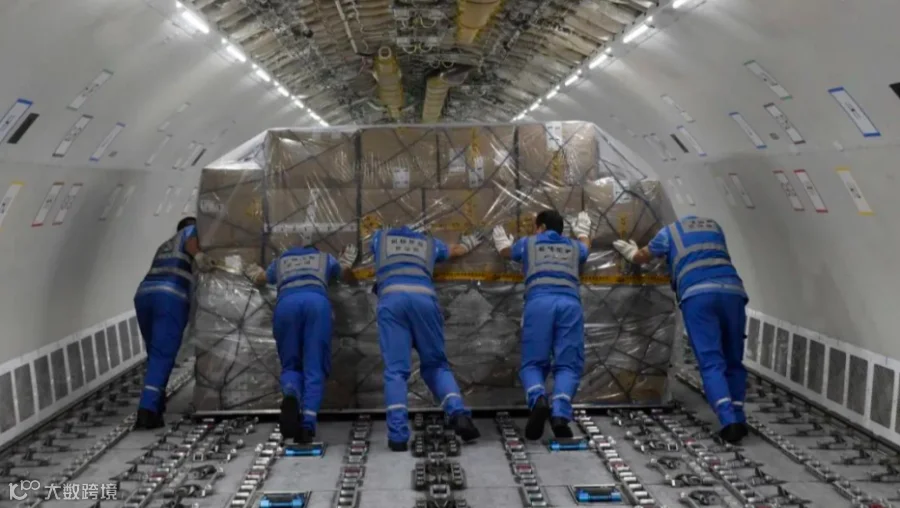
优先锁定舱位,而非等待运价回落。 对于时效敏感的货物,应“尽早预订舱位”,特别是在9月全月。预计9月中旬预订压力将逐渐增大,并在假日前加剧。
为关键货物准备备选路线。 鉴于热门航班可能迅速满舱,应提前规划好备用航班或中转路线。普货被“改道”或“延后”的概率正在上升。
审视货物的时效优先级。 如果你的货物与产品发布、生产计划或季度末交付目标紧密相关,它不应与普通货物共享同一套预订逻辑。尽管市场没有“疯狂”的峰值,但“正常”的收紧足以让未做好准备的人付出代价。
关注“截单时间”的变化,而非仅仅看报价。 运力收紧的最早信号往往体现在截单时间提前上。如果你的货代开始通知你“这班航班的截单时间比平时早了”,那就是市场在说话。

一句话总结:2026年国庆前的空运市场,不是一场全面爆发的“旺季狂潮”,而是一次由科技货物刚需、双节窗口和季末压力共同制造的“结构性挤压”。运价没有疯涨,但好舱位正在消失。先失去的是选择权,然后才是价格。