


欧洲新《联盟海关法典》走完立法全程:1968年以来最大规模海关改革,11月包裹处理费金额仍待授权法案敲定
01事件还原:立法程序在9月16日走完
这不是一次"突然通过"的表决,而是一条从2023年5月就启动、历经三轮三方谈判、最终在2026年9月收束的立法长跑。理事会已先行同意,欧洲议会9月16日的全体表决是程序上的最后一步。
程序意义:理事会"已先行给出最终正式同意",议会放行即为终局,此后不再有第二轮表决。这也是为何欧洲议会称之为"立法程序全部完成"。
02核心澄清:11月包裹处理费"原文"与金额
法规原文规定的是"要收这笔费、谁来定金额、多久调一次",而不是一个固定的欧元数字。
欧洲议会官方新闻稿(英文原文,2026年9月)关于处理费的表述:
中文要点:① 对每件从非欧盟网店直邮欧盟消费者的商品征收;② 由与该包裹其他税费同一主体缴纳,避免转嫁给消费者;③ 具体金额由欧盟委员会确定,每两年复审以匹配实际成本;④ 成员国最晚2026年11月1日起征。
那"金额"从哪来?——授权法案,而非正文
欧盟理事会《立法理由书》(Council Statement of Reasons)第15段与第32段写得很清楚:引入的是一笔"按件计的固定金额"(a fixed amount per item)远程销售处理费,用于覆盖海关放行该批货物的服务成本;从海关仓库放行的远程销售货物适用更低费率;而法规授权委员会通过授权法案与实施法案去规定这些操作性细节,包括费用金额。
欧盟委员会的官方口径进一步点明计价原则:金额"由授权法案确定,以海关处理货物所面临的最低成本为基础",涵盖核验数据、风险分析、放行等投入的人力与IT成本。
关于"约2欧元"——必须标注其性质。目前 FedEx、DHL 等承运商在自身清关指引中预估处理费约为 行业预估2欧元/件(FedEx 表述为"€2 per declaration line,预计2026年11月1日";DHL 表述为"Approx. €2 per parcel")。这是承运商基于谈判文本与成本测算的预期值,不是法条数字。在委员会授权法案正式公布前,任何"法定2欧元"的说法都不成立;真正落地金额可能高于或低于2欧元,且每两年调整。
037月的"3欧元关税"与11月的"处理费"是两笔钱
"11月要收的费"和"7月已经开征的钱"性质、依据、金额确定性都不同。
|
|
|
|
|---|---|---|
|
|
关税(customs duty)
|
处理/服务费
|
|
|
|
|
|
|
3欧元/件(固定)
|
约2欧元/件(行业预估)
|
|
|
|
|
|
|
|
|
|
|
|
|
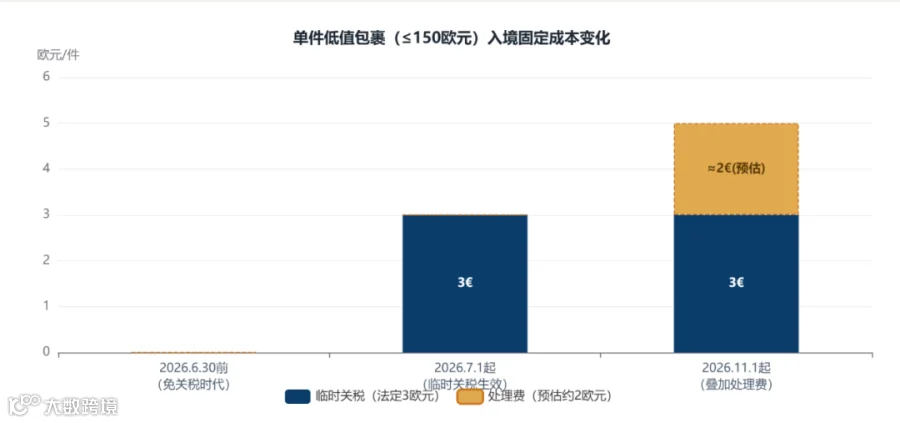
说明:2026年7月前,≤150欧元包裹免关税;7月1日起每件固定3欧元关税(法定);11月1日起叠加处理费,其中处理费金额法条未定,图中按承运商约2欧元预估绘示(浅色段),最终以委员会授权法案为准。增值税/IOSS不在本图。
04改革全貌:这远不止"加一笔费"
处理费只是最易被感知的一环。新法典真正的长期变化,是把欧盟海关从"111个国家系统各管一段",改造成"一个数据中枢 + 一个欧盟级海关局"的集中架构。
新欧盟海关局(EUCA)
总部设在法国里尔,为新设分权机构。负责欧盟层面风险分析、向成员国海关下达管控建议、运营数据中枢、培训与合规监控,被定位为协调整个关税同盟的中央操作体。
欧盟数据中枢(Data Hub)
取代当前至少111套成员国海关IT系统,企业统一通过中枢报送数字数据而非逐项报关。强制时间表:远程销售进口商自2028年7月1日起强制使用;其他经营者2031年3月自愿、2034年3月全面强制。
平台与卖家"进口商化"
促成非欧盟商品远程销售的卖家与平台,被直接视为"进口商",须向海关报送全部数据、担保或缴纳税费、确保商品合规;且必须在欧盟设立,或由具备AEO/可信贸易商身份的欧盟实体代表,以杜绝空壳公司绕行。
违规罚则与"信任与核查"
屡次违规者,按前12个月对欧进口货物总价值处以1%—6%罚款,并可暂停/吊销其可信贸易商或AEO资格。合规企业可申请"T&C信任与核查"身份,获得更少查验、递延缴税等便利。
一个被刻意设计的激励方向:法条鼓励非欧盟卖家在欧盟内设仓、以集体包装、大批量方式进口——走海外仓的远程销售货物,从海关仓库放行时适用更低的处理费。换言之,制度在用费率本身,把商业模式从"单件直邮"往"批量入仓"挤压。
05对跨境电商与物流的现实影响
1. 低价直邮的成本地板被抬高
对客单价极低的直邮小包(如9.9美元、2美元包邮品类),"3欧元关税 + 约2欧元处理费(预估)"的固定下限可能吞掉毛利甚至高于货值。2欧元以下、1欧元包邮的"赔本冲量"打法在经济上不再成立。
2. 合规义务前置到平台与卖家
责任主体从"收件人被动缴税"转向"卖家/平台主动报送并担责"。这意味着选品、HS归类、价格申报、合规证明的责任上移到供应链上游;在欧盟无实体、无AEO代表的小卖家与货代,将面临结构性出清。
3. 海外仓与批量清关相对受益
批量入仓可摊薄固定费用、适用更低处理费,并在2028年数据中枢规则下更早获得确定性。"国内直邮一件代发"与"欧盟本地仓发货"的成本差与时效差,将被政策主动拉大。
4. 邮政渠道的历史漏洞被制度性收紧
欧盟此前研究显示,邮政渠道在约65%、50%的抽验中未征收增值税与关税,而快件渠道接近100%。改革通过平台担责、数据中枢与风险分析,本质是把邮政小包长期存在的"低征收率"问题制度化堵漏。
给从业者的行动提示:① 重算低价直邮SKU的盈亏线;② 11月处理费落地金额以欧盟委员会授权法案为准,在此之前不要把"2欧元"写成既定成本;③ 评估欧盟本地实体/AEO代表与海外仓备货的必要性;④ 关注Data Hub在2028、2031、2034三个节点的强制时间表,提前做系统对接。
06主要信源与原文出处
-
欧洲议会官方新闻稿(英文):《The European Parliament adopts new e-commerce and customs rules》,Ref. 20260911IPR47456, -
欧盟理事会《立法理由书》(ST 8190/2026 ADD 1) -
欧盟委员会:《EU Customs Reform》专题页及 Q&A(QANDA/IP) -
欧盟委员会税务与海关总司
