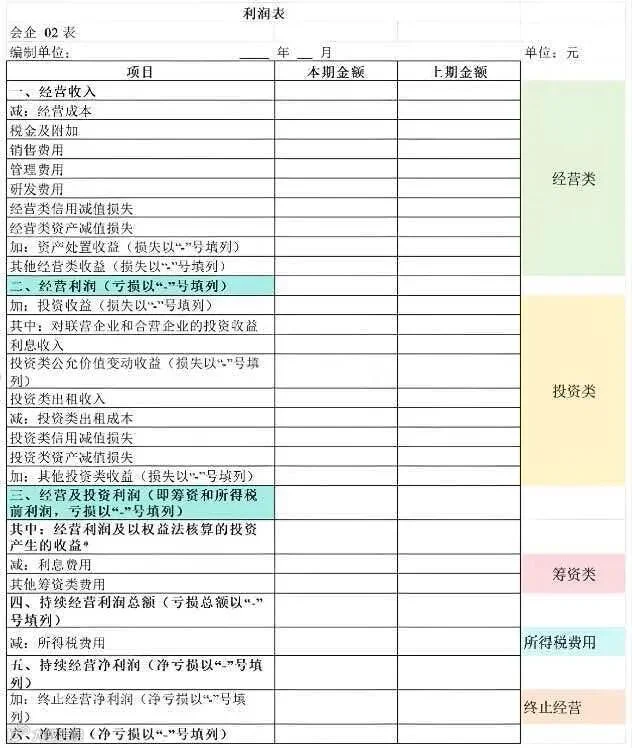
营业外收入和营业外支出填写在新的利润表哪个位置
 浅谈出口账务和excel函数
这是一张企业会计准则(一般企业)的利润表(会企02表)。它按“功能法”列示,将企业一定期间的收入、费用和利润情况分门别类地展示出来。
图片右侧用不同颜色标注了四大活动类别,帮你快速理解每一块数据的来源:
· 从“营业收入”开始,减去成本、税金、销售/管理/研发费用等。
· 🔵 所得税费用(浅蓝):企业按税法规定应缴纳的所得税。
· 🟠 终止经营(橙色):反映已出售或关停的业务。
你可以把它看成一条从收入一步步扣减到净利润的流水线:
1. 营业利润 = 营业收入 - 营业成本 - 各项费用(销售/管理/研发/财务) + 投资收益等(投资类加减)
2. 利润总额 = 营业利润 + 营业外收入 - 营业外支出(图上未单列营业外,通常含在相关项里)
3. 净利润 = 利润总额 - 所得税费用 + 终止经营净利润
· 看核心利润:先看“二、营业利润”,它剔除了偶然因素(如卖厂房),更能反映主业赚不赚钱。
· 看投资贡献:关注“投资收益”和“公允价值变动收益”,判断利润有多少来自理财或炒股。
· 看利息压力:关注“利息费用”,如果金额过大,说明企业负债较重。
在这张标准的利润表(会企02表)中,营业外收入和营业外支出没有单独列示,它们被合并在了“三、营业利润”之后、“四、利润总额”之前的位置。
具体填写逻辑如下:
· 营业外收入:加在“三、营业利润”的下面。
· 营业外支出:减在“营业外收入”的下面。
· 计算结果:得出“四、利润总额”。
为什么表上找不到?
因为这张表采用的是“功能法”列报,为了精简,把“营业外收入”和“营业外支出”合并到了“营业利润”和“利润总额”之间的空白处,没有单独设行。
计算公式为:
利润总额 = 营业利润 + 营业外收入 - 营业外支出
💡 实务小提示:
如果你是在用手工账或软件做账,通常直接按这个公式计算填写即可。如果使用的是财政部最新的一般企业财务报表格式,营业外收支有时会直接在“营业利润”下方单独增列两行(营业外收入、营业外支出),但图中这版较精简的表格,是直接通过计算体现的。