


2026年内,中微公司(688012.SH)董事长尹志尧实施了两笔减持。
第一笔发生于1月30日至2月10日,减持20.843万股,价格区间336元至359元,回笼资金7245.94万元。公告披露的减持原因为:“因本人已从外籍恢复为中国籍,为依法办理相关税务的需要。”该减持计划原定于4月29日截止,2月12日公司公告提前终止,理由是”目前办理相关税务的资金需求已基本满足”,计划内剩余8.16万股额度主动放弃。
第二笔发生于6月15日至7月10日,减持13.74万股,价格区间316.14元至485.50元,回笼资金5371.37万元。减持原因为:“股权激励行权资金及缴税资金需要。”7月10日之后至9月11日计划到期,63天内未再减持,剩余1.16万股额度随计划到期作废。
两笔减持合计回笼约1.26亿元。消息披露后,部分舆论以”82岁董事长年内两度套现过亿”为题进行解读。但两则公告都把资金用途指向同一方向:缴税。这一指向是否成立,取决于三个可以量化检验的问题:缴的是什么税?税基多大、税率几何、税额多少?三层税负加总之后,与1.26亿元的筹资额是否匹配?
本文依据美国《国内税收法典》、中国财政部与国家税务总局的规范性文件,以及中微公司的公告披露,对上述问题逐层核算。需要事先说明的是:弃籍日精确时点、全球资产构成、纳税申报细节属个人隐私,本文的测算为区间估计,区间的两端由法规和公告锚定,缴税量级结论不因参数微调而改变。
一
第一层税负:美国弃籍税
(一)政策依据
美国《国内税收法典》第877A条(IRC §877A)规定,放弃美国国籍或终止长期绿卡持有者身份的个人,如构成”涵盖弃籍者”(covered expatriate),其弃籍前一日的全球资产按公允市价视同出售(mark-to-market),未实现净增值在扣除年度免税额后一次性计入弃籍当年的应税所得。
“涵盖弃籍者”的判定为三选一:其一,弃籍日净资产不低于200万美元;其二,弃籍前五个纳税年度的平均年净所得税额超过法定门槛(2025年弃籍对应约20.1万美元,2026年对应约21.1万美元,按通胀逐年调整);其三,无法在8854表上宣誓证明此前五年已完全履行美国联邦税务申报义务。三条满足其一即落入。
视同出售增值的年度免税额为:2024年86.6万美元,2025年89万美元,2026年91万美元。超出免税额的净增值按资产性质计税,持有期超过一年的资产适用联邦长期资本利得最高档税率20%;对调整后总收入超过门槛的高收入纳税人,净投资收入税(NIIT)3.8%可能叠加。
第877A(b)条另设递延机制:纳税人可就单项资产选择递延至实际处置时再缴税,但须逐资产提供足额担保、承担递延期利息,并放弃税收协定项下的抗辩权利。弃籍税随弃籍年度联邦个税申报(Form 1040)一并缴纳,并须提交Form 8854完成弃籍税务清算。
(二)身份判定与时间锚定
中微公司2022年年报中,尹志尧的国籍标注为美国;2025年4月披露的2024年年报确认其已恢复中国国籍。据此推断,弃籍行为完成于2024年至2025年初,弃籍税的申报缴纳义务随之产生。
弃籍前夕,尹志尧直接持有中微公司415.94万股,均为2004年公司创立时形成的IPO前股份。以2024年至2025年初中微公司约110元至230元的股价区间计算,该部分持股对应市值约4.6亿至9.6亿元人民币,取下限亦折合6000万美元以上,超出200万美元净资产门槛数十倍。其”涵盖弃籍者”身份没有悬念,全球资产视同出售规则对其全额适用。
(三)税基、税率与税额测算
尹志尧的持股源于2004年创业时的创始人原始出资,计税成本相对市值可以忽略,视同出售的应税增值近似等于持股公允市值。美元兑人民币汇率按7.1计,分三档情景测算:
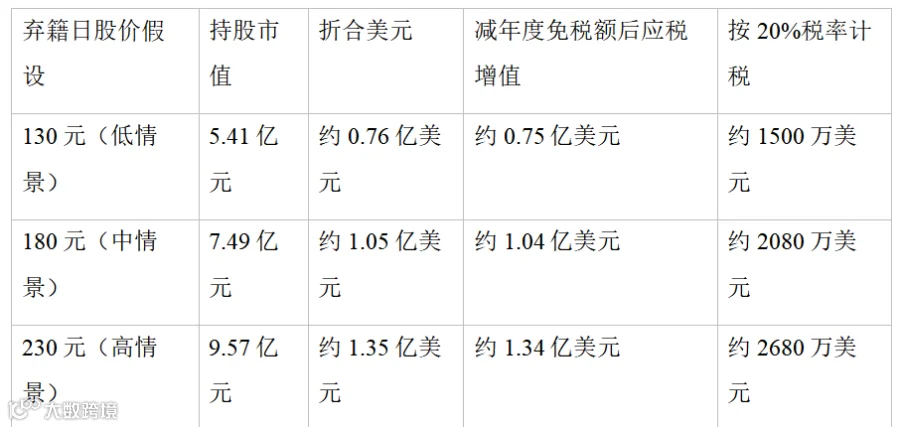
若NIIT 3.8%成立,各情景税额再增约290万至510万美元。即在”全额视同出售、当期一次缴清”的情形下,弃籍税总额约1500万至3200万美元,折合人民币约1.1亿至2.3亿元。
这是理论上限。实践中,对于资产高度集中于单一上市公司股票、流动性有限的纳税人,就大部分持股行使第877A(b)条递延选择是常规安排,弃籍当年实际到期缴纳的仅为未递延部分及其他当期税负。第一笔减持实际筹资7245.94万元,折合约1020万美元,与”递延安排下当期到期税款”的现金需求在数量级上吻合。筹资完成后减持计划提前终止、8.16万股额度弃而不用,也符合”以税定卖”的行为特征,若以套现为目的,额度没有理由闲置。
二
第二层税负:股权激励归属环节的
出资与个人所得税
(一)政策依据
居民个人取得上市公司股权激励的计税规则,由财税〔2005〕35号文件奠基,经财税〔2018〕164号文件调整,并由财政部、税务总局公告2023年第25号延续执行至2027年12月31日。核心规则为:股权激励所得不并入当年综合所得,全额单独适用综合所得税率表计算纳税,由上市公司作为扣缴义务人在归属(行权)环节代扣代缴。应纳税所得额为归属日股票市价与授予价(行权价)之间的差额乘以归属股数,所得性质为”工资、薪金所得”。
现行综合所得税率表为七级超额累进,应纳税所得额超过96万元的部分适用45%税率,速算扣除数181920元。对于股价数百元的科创板公司,数万股的归属所得必然落入最高档。
(二)激励计划参数
中微公司采用第二类限制性股票:激励对象在归属条件成就后,须按授予价出资认购新股,股票登记后可流通(董事、高管另受每年转让不超过其所持股份25%的锁定约束)。
据公司公告,尹志尧在2023年限制性股票激励计划下获授11.07万股,授予价49.5元/股,后因权益分派调整为32.79元/股,按每期25%的比例分四个归属期归属。2026年5月减持计划公告披露,其时尹志尧持股402.25万股,其中7.15万股来源于股权激励,即2024年、2025年归属期已归属、以及2026年归属期即将归属的部分。
(三)税基、税率与税额测算
逐批测算如下(归属日市价取对应归属期股价中枢):
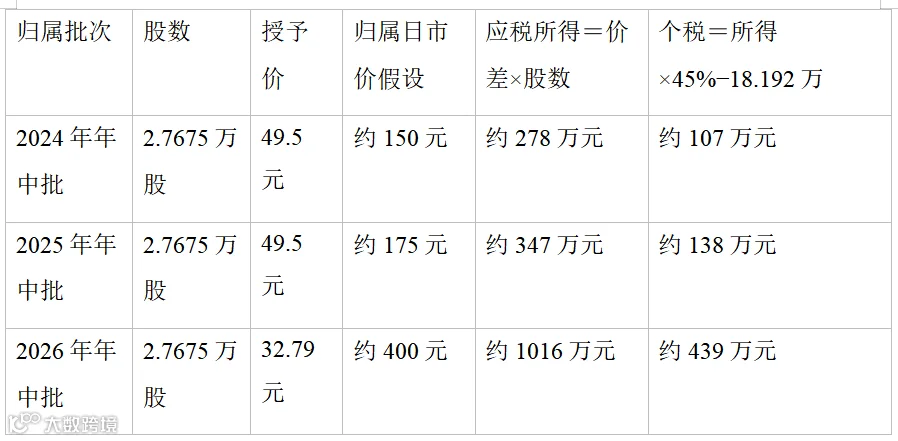
仅这三个批次,归属环节个税合计约684万元。归属环节的购股出资为:49.5元×55350股+32.79元×27675股,约365万元。出资与税款合计约1050万元——这是要取得这8.3万股激励股份必须先行支付的现金,且税款的缴纳义务发生在归属时点,早于股份可自由处置之时,客观上形成”先掏钱、后拿股”的现金错配。
若计入其他年度激励计划项下的授予批次,实际资金需求只增不减。第二笔减持筹资5371.37万元,覆盖上述约1050万元之后,剩余部分的去向指向第三层税负。
三
第三层税负:
IPO前限售股转让的个人所得税
(一)政策依据
财税〔2009〕167号文件规定,自2010年1月1日起,个人转让限售股取得的所得按”财产转让所得”适用20%比例税率征收个人所得税。应纳税所得额为每次限售股转让收入减除股票原值和合理税费后的余额;纳税人未能提供完整、真实限售股原值凭证的,主管税务机关一律按限售股转让收入的15%核定股票原值及合理税费。
限售股的范围包括股改限售股、新股限售股及财税〔2010〕70号文件补充列举的其他情形。中微公司2019年7月作为科创板首批企业上市,其IPO前股份属”新股限售股”。依财税〔2011〕108号文件要求,对于证券登记结算技术制度完备后上市的公司,股份成本原值已植入结算系统,转让时据实扣除。尹志尧所持创始人股份原值趋近于零,应纳税所得额近似等于转让收入全额。
征收方式上,限售股转让个税由证券机构预扣预缴、纳税人自查清算。另有财税〔2010〕70号文件确立的”限售股优先转让”原则:纳税人同时持有限售股及该股流通股的,其股票转让所得按照限售股优先原则计算——即混合持股账户发生转让时,视同优先转让限售股。据此,尹志尧的两笔减持在税务处理上首先对应其IPO前股份的转让。
(二)税基、税率与税额测算
第一笔减持:转让收入7245.94万元。按创始人原值趋零计,应纳税所得额约7245.94万元,个税=7245.94万×20%≈1449万元;按15%核定口径兜底,应纳税所得额=7245.94万×15%≈1232万元。即该笔减持伴生的限售股转让个税在1232万至1449万元之间。
第二笔减持:转让收入5371.37万元。同口径测算,个税在913万元(核定口径:5371.37万×15%×20%)至1074万元(原值趋零口径:5371.37万×20%)之间。
两笔合计,限售股转让个税约2145万至2523万元。这一层税负在减持公告中未被单独提及,但依现行法规不可豁免。两笔减持本身即是”为税筹资、筹资生税”的循环:为缴第一、第二层税而卖股票,卖股票的行为又触发第三层税。
四
汇总核对
将前述测算汇总如下:
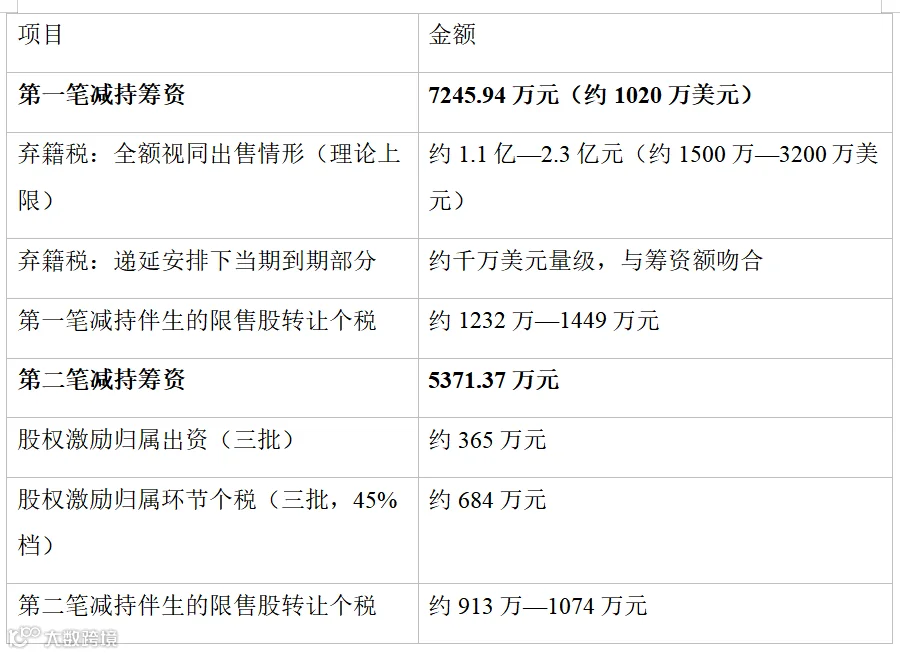
逐项核对可见三个层次的匹配关系。
第一层,弃籍税的理论区间为1.1亿至2.3亿元,其下限已明显超过第一笔减持的筹资额7245.94万元;只有在行使递延选择、仅缴纳当期到期部分的安排下,筹资额才与税款在千万美元量级上咬合。无论哪种情形,这笔减持的筹资规模都不存在”超出税务需求”的冗余。
第二层,股权激励归属的出资与个税合计约1050万元,加上第二笔减持自身触发的限售股转让个税913万至1074万元,合计约2000万至2100万元,与第二笔筹资额5371.37万元同处一个数量级;考虑到弃籍税递延部分可能存在的分期到期、以及其他年度激励批次的出资与税款,5371万元的筹资规模同样不存在超额套现的空间。
第三层,行为证据与账面证据相互印证。第一笔在”税务资金需求已基本满足”后立即提前终止,8.16万股额度弃用;第二笔在筹足所需后63天未再出售,1.16万股额度到期作废;第二笔316元至485元的成交价跨度超过50%,表明其按既定节奏挂单执行,而非择机择高抛售。两笔减持合计占总股本的比例仅为0.033%和0.0143%,减持完成后尹志尧仍持有594.40万股。账面、行为、去向三条线索收敛于同一结论:两次减持是税务义务驱动的被动变现,筹资规模由税单决定,钱够即停。
五
小结
账算完了,再看人。
1944年,尹志尧出生于北平。此后四十年,他走过一条典型的留美科学家道路:中科大化学物理系,北大硕士,UCLA博士,先后任职英特尔、泛林、应用材料等知名公司,做到应用材料副总裁,手握六十多项美国专利。2004年,他60岁,多数人在这个年纪规划退休,登上回国的班机,在上海创办中微公司,从零开始做中国人自己的刻蚀机。
二十年过去,中微的刻蚀设备进入5纳米及以下先进产线,公司市值三千多亿元,全球刻蚀设备市场第一次有了中国厂商的席位。而他给自己留下的股份,只有百分之零点几。他公开讲过,中微的司机和前台接待员都持有公司股票,上市一年后一半员工身价超过千万,“共同劳动、共同享受”,他管这个叫梦想。
2024年前后,在美国出口管制层层加码、“美国人”在华半导体从业被逐项收紧的背景下,这位80岁的老人作出选择:放弃持有四十年的美国国籍,恢复中国国籍。弃籍不是签一个字那么简单,它意味着把全球资产摊开在两国税制之间,视同出售、逐笔计税、照章缴纳。
于是有了2026年这两笔减持。一笔筹资约1020万美元,付给美国国税局,了断四十年税务居民身份的最后一笔账;一笔筹资5371万元,付给激励计划的行权账户和中国税务机关,履行一个普通纳税人的义务。
刻蚀机的工作方式,是在硅片上以原子级的精度一层层蚀去多余的材料,留下该有的结构。尹志尧这两笔减持做的相仿:蚀去的是身份的羁绊和税务的悬置,留下的是一个中国公民、一家中国公司,和一条走了二十年、还要接着走下去的复兴之路。
这份对事业的热忱、对规则的敬畏,经得起逐笔账目的检验,也配得上”钦佩”二字。
本文核心观点均为原创
数据搜集及文本润色环节借助AI工具辅助完成
——END——
欢迎关注【Asone Global 合创出海研究】公众号。如您有跨境资金池搭建、准入条件判断、额度测算、申请材料准备及备案办理等需求,可私信公众号并点击“出海交流”→“跨境资金池”联系我们