搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
电子特气,半导体制造的血液,国产替代加速,十大核心标的
>
电子特气,半导体制造的血液,国产替代加速,十大核心标的
通信干货
2026-09-18
14
导读:电子特气,半导体制造的血液,国产替代加速,十大核心标的
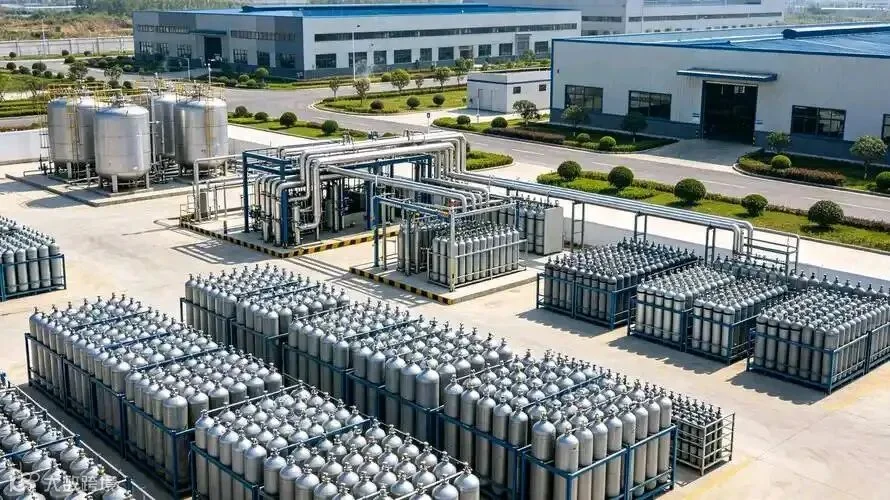
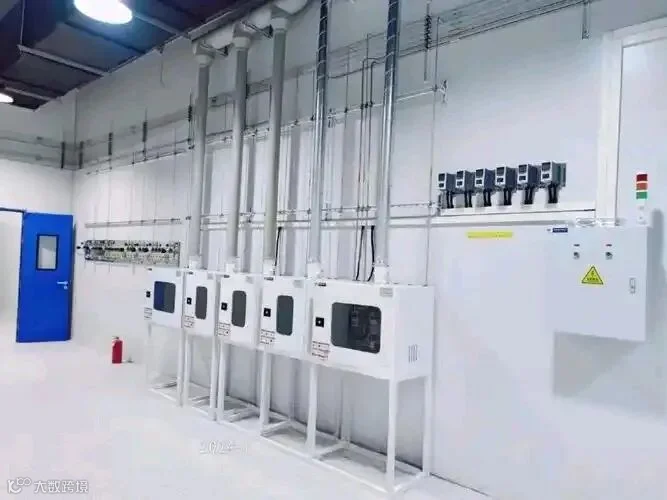
电子特气常被称为半导体制造的血液,是仅次于硅片的第二大半导体材料,约占晶圆制造材料采购额的13%到16%。芯片制造的刻蚀、薄膜沉积、腔体清洗、离子注入等核心环节,都离不开高纯电子特气的参与。纯度要求普遍在5N到7N级别,微量杂质就可能让整批晶圆报废。
AI算力产业爆发正在给这个行业带来新增量。HBM和3D NAND堆叠层数持续提升,单颗HBM的六氟化钨用量是普通存储芯片的数倍,3D NAND层数向375层跨越也带来持续刚性需求。晶圆投片量上升叠加单位耗气量增加,电子气体需求有望形成乘数效应。
全球电子特气市场长期由林德、液化空气、空气化工、大阳日酸四大海外巨头主导,合计占据全球约90%的市场份额,尤其在高纯度、高危特气等高壁垒领域优势明显。国内电子特气国产化率整体不足30%,先
进制
程缺口更大。
政策端也在持续加码。工信部等九部门明确将电子特气列入一条龙应用示范重点领域。2026年9月,商务部对原产于日本的二氯二氢硅实施临时反倾销措施,海外货源成本大幅抬升,为国产厂商打开替代窗口。
完整产业链包括上游的氟化工原料、高纯气源、特种钢瓶、纯化设备,中游的合成、纯化、混配、充装,下游的逻辑晶圆厂、存储晶圆厂、面板、第三代半导体。
一、中船特气
中船特气源自中国船舶集团第七一八研究所,是国内最纯正的电子特气标的之一。公司已建有三氟化氮产能18500吨和六氟化钨产能2000吨,产能规模位居国内和世界前列。六氟化钨已经通过台积电3nm认证,2nm正在验证中。客户覆盖台积电、美光、SK海力士、英飞凌、中芯国际、长江存储等国内外头部晶圆厂。核心看点是含氟特气基本盘扎实,产能规模优势明显。需要客观看待的是,公司业绩会受到半导体资本开支周期和产品价格波动影响,下游晶圆厂扩产节奏很关键。
二、华特气体
华特气体是光刻混合气龙头,也是国内唯一同时通过荷兰ASML公司和日本GIGAPHOTON株式会社认证的气体企业。公司自主研发的Ar/F/Ne、Kr/Ne、Ar/Ne和Kr/F/Ne四款光刻混合气打破了国际垄断,已有超过50款产品实现进口替代,部分产品进入7nm到5nm先进产线,对国内8寸以上集成电路制造厂商的客户覆盖率超过90%。核心看点是光刻混合气独家亮点突出,双认证含金量很高。需要客观看待的是,公司业务体量相对有限,光刻气以外的产品线还需要持续拓展,才能支撑更大的成长空间。
三、南大光电
南大光电布局三氟化氮和砷烷磷烷掺杂气体,公司特气业务分为氢类特气和氟类特气,高纯磷烷、砷烷纯度达到6N级别,已在LED行业取得主要市场份额。目前公司正积极推进5.5N级高纯三氟化氮项目,向高端半导体应用升级。核心看点是掺杂气体和氟类特气双线布局。需要客观看待的是,掺杂气体安全管控难度极高,高端产品认证进度相对较慢。此外电子特气并非公司全部业务,前驱体和光刻胶同样占据重要权重,需要综合看待各业务板块的贡献。
四、昊华科技
昊华科技是央企特气平台,旗下昊华气体整合了黎明化工研究设计院和光明化工研究设计院,是国内最早从事六氟化硫、高纯度六氟化硫和硒化氢研发的企业之一。4600吨/年含氟电子气体项目已经建成投产,西南电子特种气体项目已经开工建设。央企氟化工原料配套体系成熟,成本优势较为突出。核心看点是央企背景和原料配套带来的成本优势。需要客观看待的是,电子特气只是集团众多业务板块之一,公司还涵盖高端氟材料、高端制造化工材料及碳减排等业务,特气板块的增量需要放在集团整体框架下考量。
五、雅克科技
雅克科技通过并购布局含氟特气,子公司
成都
科美特专业从事氟系列特种气体研发生产,核心产品六氟化硫和四氟化碳的全球市场占有率均约50%,产品远销日本、韩国、
美国
等20余个国家和地区。内蒙古科美特项目正在推进,新增12000吨六氟化硫及3000吨四氟化碳产能,预计2026年三季度投产。核心看点是含氟特气产品全球份额高,新产能带来增量。需要客观看待的是,特气业务系并购而来,公司同时拥有光刻胶配套材料、硅微粉、LNG保温板材等多元业务,业务多元的好处是抗风险能力强,但也意味着特气业务在整体营收中占比有限。
六、三孚股份
三孚股份聚焦硅基电子特气赛道,电子级产品包括二氯二氢硅、三氯氢硅及四氯化硅,合计产能约2000吨/年,主要用于先进晶圆加工、存储芯片制造和硅外延片制造。电子级二氯二氢硅及三氯氢硅已经实现向下游客户的批量供应。核心看点是硅基特气品类与存储芯片扩产方向契合。需要客观看待的是,硅基特气是公司从传统化工向半导体材料延伸的方向,目前电子级产品收入占比仍然较低,产能放量和客户拓展需要
时间
。
七、中巨芯
中巨芯布局湿电子化学品和特气协同,公司由巨化股份和国家集成电路产业投资基金共同支持,是国内少数同时具备电子湿化学品和电子特气供应能力的企业。六氟化钨由持股51%的合资公司博瑞中硝生产,产能600吨/年,可量产5N5级别产品,已经通过中芯国际、华虹等客户认证,依托湿电子化学品的渠道资源实现协同供货。核心看点是湿电子化学品与特气协同供货。需要客观看待的是,六氟化钨目前暂无扩产计划,且尚未签署新的长期或大额实质性订单,特气业务更多是作为湿电子化学品的配套补充,独立成长性有待进一步观察。
八、金宏气体
金宏气体是大宗气体和特种气体综合
服务
商,产品线覆盖面广,既生产超纯氨、高纯氧化亚氮、电子级正硅酸乙酯、八氟环丁烷、高纯二氧化碳等特种气体,又供应电子大宗载气。超纯氨、高纯氧化亚氮等多个产品已经实现进口替代,与长鑫科技、SK海力士等存储大厂保持长期稳定合作。同时公司提供气体供气站一体化工程服务,下游覆盖半导体、面板、光伏。核心看点是综合服务模式带来较强客户黏性。需要客观看待的是,特种气体产品在半导体先进制程领域的认证深度和品类丰富度仍有提升空间。
九、广钢气体
广钢气体是电子大宗气体龙头,国内领先的电子大宗气体综合服务商,产品涵盖电子大宗气体六大品种。氦气方面是内资最大的供应企业,可将5N级原料气提纯到9N级别,已经投资近百个ISO液氦冷箱,具备全球化氦气资源调配能力。目前已服务11座12寸晶圆厂和8条高世代显示面板生产线。核心看点是电子大宗气体业务占比高,氦气资源布局有特色。需要客观看待的是,电子大宗气体业务占主营收入约77%,是绝对核心,但特种气体领域布局相对较少,在含氟特气等高附加值品类上的存在感偏弱。
十、和远气体
和远气体处于特气试产认证阶段,公司深耕工业气体领域二十余年,正从传统工业气体向电子特气及硅基功能性新材料方向升级。公司规划了500吨/年的电子级六氟化钨产能,
宜昌
电子特气及功能性材料产业园已经建成。核心看点是电子特气属于重点发展方向,未来有想象空间。需要客观看待的是,电子级六氟化钨目前尚处于试生产阶段,达到稳产量产还需要较长时间,产品认证周期较长,尚未取得下游头部半导体企业的正式认证,也未签订任何订单。预计2到3年内对经营业绩不会产生重大影响。目前电子特气业务中仅少数品类实现销售。
本文仅为个人笔记分享,不构成任何投资建议。股市有波动,投资需谨慎。
【声明】内容源于网络
0
0
通信干货
1234
内容
3405
粉丝
0
关注
在线咨询
通信干货
1234
总阅读
106.4k
粉丝
0
内容
3.4k


 通信干货