


创想三维杀入3D打印鞋:北京时装周
王府井T台秀背后,一场材料与标准的硬核硬仗

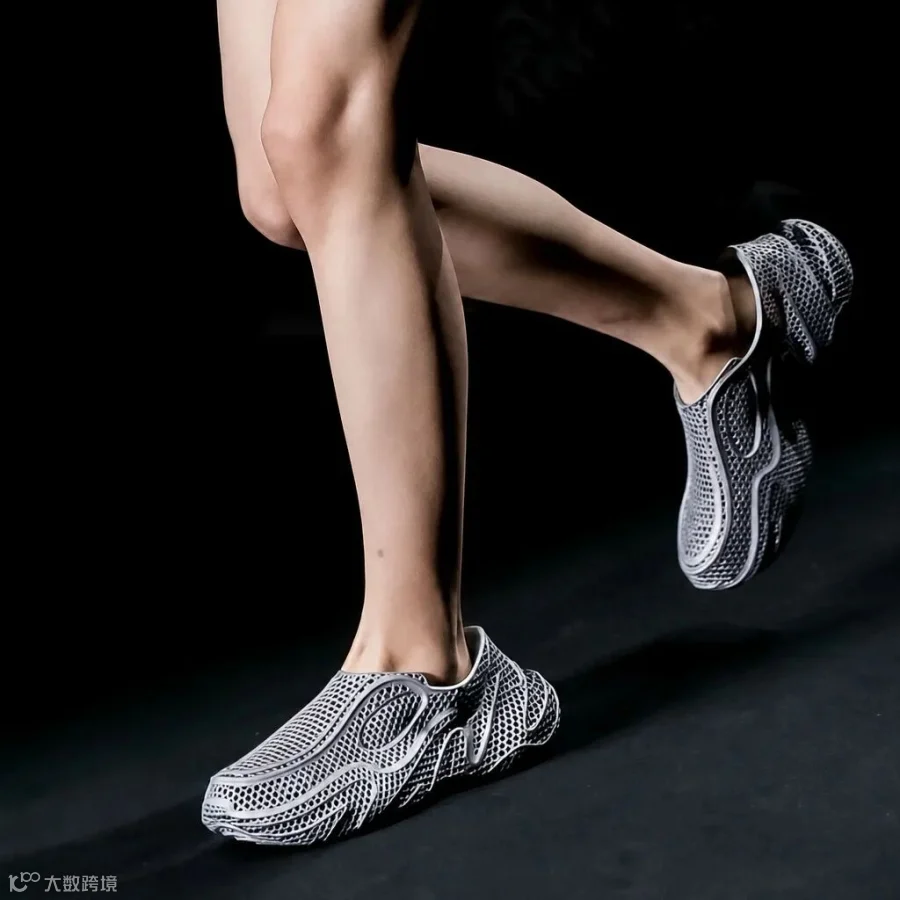
9月13日,北京王府井大街,“2026北京时装周&丝绸之路国际时装周主题日”现场,80位职业模特接连登台。他们脚下的鞋履呈现出一种不同于常规的设计语言:鞋面与鞋底一体成型,晶格结构精密排布,整体造型流畅简洁,带有明确的未来感。
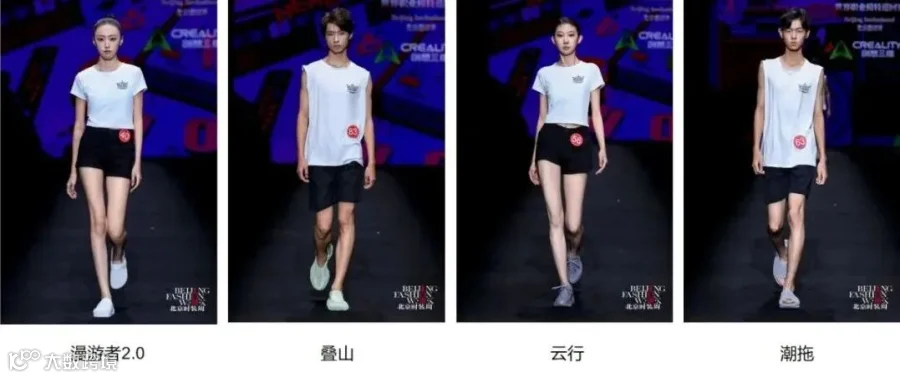
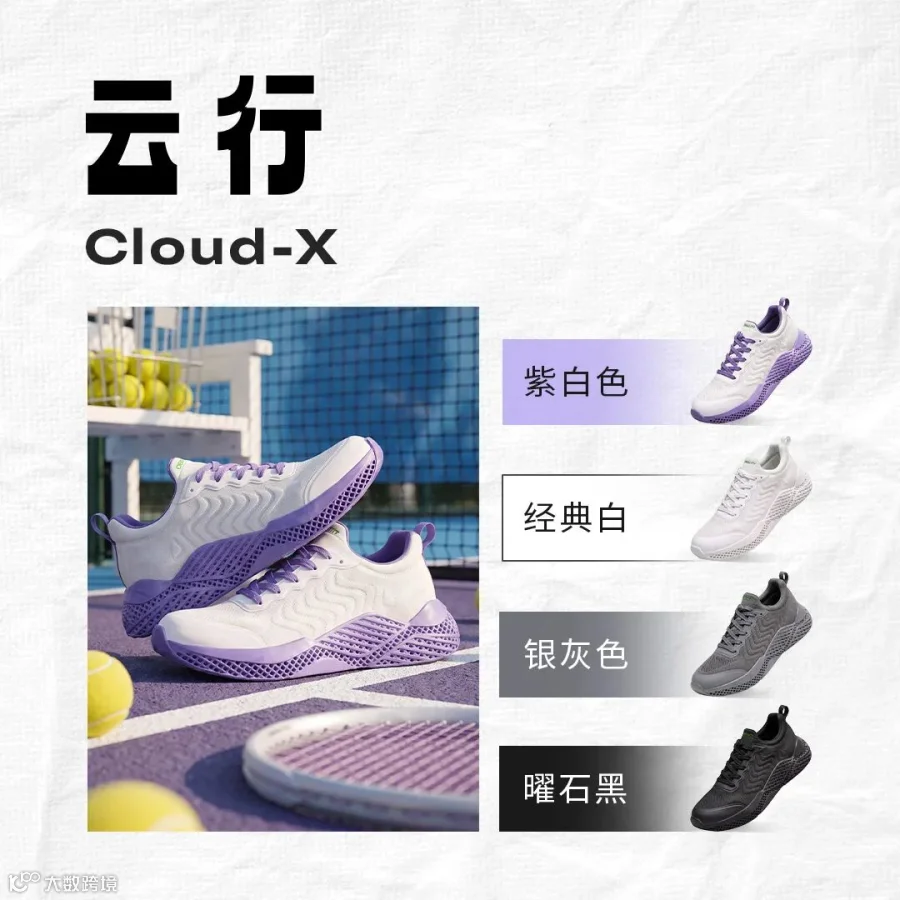
这些鞋全部是3D打印的。创想三维携漫游者2.0、叠山先锋老爹鞋、云行飞织款、一体化潮拖等秋冬新品亮相秀场,并获授2026世界职业模特巡回赛·北京邀请赛“指定鞋履品牌”。
这条新闻在泛消费层面或许只是一次科技与时尚的跨界展示。但如果把它放回3D打印鞋履产业近三年的演进脉络中审视,信号意义要具体得多:一家以消费级3D打印设备起家的公司,正在用“可量产形态”的产品,试探一个长期困于“概念惊艳、量产艰难”的细分赛道。
3D打印鞋不是新故事。耐克、阿迪达斯、匹克、李宁早已入局,星世线2022年就将量产一体鞋推向市场。但十年过去,这个赛道始终面临一个尴尬的错位:秀场上的声量远大于货架上的销量。概念款、限量款、联名款层出不穷,真正进入常规消费场景的产品寥寥无几。
创想三维的入局,值得关注的不只是“又一家企业做鞋了”,而是它切入的路径与这个赛道真实痛点的匹配度。
01 3D打印鞋革新的不是外观,是制造逻辑
公众叙事习惯把3D打印鞋的进展归结为“打印技术越来越强”。但真正的变革,发生在制造逻辑的底层。
传统制鞋是模具驱动的规模化逻辑:开模、注塑发泡、裁片、针车粘合、组装成型。一套鞋模开发周期2到3个月、成本数万元,改款必须重开模。这套体系适配大批量标准化生产,却与当下鞋履行业“小批量、快迭代、个性化”的消费趋势形成结构性矛盾。
3D打印制鞋是数字驱动的柔性逻辑:数字化建模、AI晶格优化设计,通过设备逐层堆积一体成型,无需模具、无需裁片、无需胶水粘合。从设计文件到成品鞋,仅需调整数字模型即可快速改款。
目前行业形成三条成熟技术路线,各有明确的适用边界:
光固化(LCD/DLP/HALS)是当前整鞋一体成型的主流路径。液态树脂感光固化,表面细腻、精度高,国内已实现规模化落地。短板在于材料耐候、耐磨性能仍需持续迭代,清洗和二次固化等后处理环节繁琐。
SLS激光烧结以TPU粉末为原料,无需支撑结构、材料可循环利用,成品力学性能最接近传统鞋履。但打印速度慢、表面质感粗糙,设备和粉末成本高昂。
FDM熔融挤出门槛最低,弹性线材高温挤出堆积成型。但层间附着力弱,反复弯折易开裂,良率与一致性难以保障,不适合规模化量产。
行业共识明确:3D打印鞋的竞争,表面拼设备速度、外观设计,底层拼材料配方与后处理工艺。打印样品不难,难的是做出一双耐弯折、抗磨损、耐老化、可适配日常高频穿着的消费级量产鞋。
02 产业链真实卡位:材料降本是第一驱动力
3D打印鞋赛道已形成上游材料、中游设备方案、下游品牌终端的完整产业链。
上游是产业命门。过去高端鞋用打印材料长期被海外企业垄断,高昂成本锁死了量产空间。如今国产材料实现系统性突破:万华化学WANFAB系列TPU材料已应用于匹克全3D打印运动鞋“The Next”,鞋面采用FDM、中底采用SLS,整鞋材料100%可回收。贵州森远依托贵州科学院冶金化工研究所平台,自主研发鞋履专用聚合物材料,累计拿下13项自主知识产权,彻底打破海外技术垄断。进口材料价格是自主研发的3到5倍,国产化带来的降本效应直接改变了产业的成本结构。
中游设备端,国产厂商已跑出成熟量产方案。博理科技自主研发的HALS超高速技术,将打印速度提升至传统技术的20到100倍,产品良率提升至95%以上。其智能工厂已实现3D打印鞋履的无人化批量制造,2025年年产量预计突破200万双,解决方案服务于李宁、匹克、乔丹、斯凯奇等品牌。贵州森远布局48台HALS设备,年产能达20万双,一次验收合格率超过98%。
创想三维入局的核心差异化在于:行业多数品牌采用“外购设备做产品”的模式,而创想三维依托自研设备体系,实现硬件、工艺、软件的可控协同。这是消费级设备龙头跨界终端赛道的核心壁垒。

03 创想三维的牌面:优势清晰,短板同样明确
从消费级3D打印设备赛道跨界切入鞋履终端消费品,创想三维的打法务实且聚焦。
优势有三层。品牌与渠道层面,作为全球消费级3D打印龙头,拥有成熟的分销网络和用户认知,无需从零搭建消费端渠道。生态层面,依托创想云平台打通3D扫描、AI建模、智能打印、数据监测全流程,实现“设计-打印-成品”数字化闭环。定位层面,本次时装周展出产品全部为可量产形态,优先落地大众时尚休闲赛道,避开高端运动性能深水区,商业化确定性较强。
隐忧同样清晰。鞋履是强体验、强耐久品类,脚感调校、材料适配、耐候老化、量产良率等核心know-how需要长期实测迭代。博理科技年出货量已突破200万双,星世线产品迭代至第五代并已进入日本市场开设线下门店,创想三维仍是鞋履赛道的新兵。此外,下场C端市场意味着直接面对安踏、李宁等传统巨头的渠道壁垒和品牌势能,以及星世线、AC3D等新锐品牌的先发优势。

04 商业化落地:无颠覆,只有场景化补位
行业最大的营销噪音,就是“3D打印鞋将颠覆传统制鞋”。回归产业真实落地现状:短期无颠覆可能,长期只有精准补位。传统注塑制鞋的极致成本和超大产能,依然是大众刚需市场的绝对主流。
3D打印鞋的核心价值,集中在传统制鞋无法高效覆盖的细分场景:
第一梯队(已放量)是时尚休闲潮鞋和限量款。造型自由度高、无高强度运动负荷要求,契合年轻群体个性化消费。星世线“Cells”系列已验证这一场景的真实购买力,产品获得德国红点、IF设计奖。这也是创想三维现阶段的核心布局方向。
第二梯队(攻坚中)是专业运动性能鞋款。通过差异化晶格拓扑实现分区力学回馈,是技术高地和溢价核心。但材料抗疲劳、动态力学调校、量产一致性门槛极高。
第三梯队(高刚需)是医疗矫形定制鞋。针对扁平足、高足弓、术后康复等场景,依托足部三维扫描实现千人千面定制,价格敏感度低、复购稳定。
第四梯队(长期终局)是分布式按需智造。以“足部扫描-AI设计-就近打印交付”重构鞋履供应链,目前仍处于验证阶段。
05 标准之争决定产业上限
2026年是3D打印鞋从野蛮生长走向规范化的关键节点。此前行业无统一工艺、无统一检测、无质量规范,大量颜值高、耐久差的劣质产品持续透支品类口碑。
2026年7月,全国制鞋标准化技术委员会在福建石狮召开3D打印鞋标准化研讨会暨工作组筹建会议,集结材料、设备、品牌、科研、检测全链条代表,重点研讨《一体成型3D打印鞋》国家标准草案。标准委秘书长桑军明确指出,产业高速增长的背后,标准缺失、质量无序的问题愈发突出。
与此同时,《增材制造 鞋底晶格结构光固化3D打印技术规范》团体标准已进入报批阶段,由博理科技、李宁、匹克、北京体育大学等11家单位联合起草。
标准落地的终极意义,是建立可量化的产品质量底线。未来赛道的终极竞争,不是谁能做出更炫酷的样品,而是谁能深度参与标准制定、嵌入自身技术体系、抢占产业规则话语权。

结语:T台是起点,量产与标准才是终局
创想三维亮相北京时装周,不是一场流量秀,而是3D打印鞋赛道迭代的一个标志性节点:消费级增材龙头正式从“卖设备”向“做终端产品”延伸。
聚光灯下的T台转瞬落幕,但属于行业的硬核竞争才刚刚开启。真正决定赛道格局的,从来不是秀场的视觉效果,而是材料实验室的配方迭代、智能工厂的量产良率、行业标准的话语权、消费者长期的复购口碑。
3D打印鞋的征程,早已告别猎奇的科技概念时代,进入以材料自主、量产良率与标准话语权定胜负的硬核下半场。未来能站稳赛道的玩家,必然是打通材料、设备、工艺、标准、终端的全链路布局者。
免责声明:本文由安徽征程制造科技基于公开行业事件及企业动态撰写,仅为客观产业分析,不构成任何投资或商业决策建议。数据来源包括企业公开信息、行业媒体报道及政府公示材料。
#创想三维 #3D打印鞋 #增材制造 #材料国产化 #标准之争 #量产临界点 #产业分析 #北京时装周
