

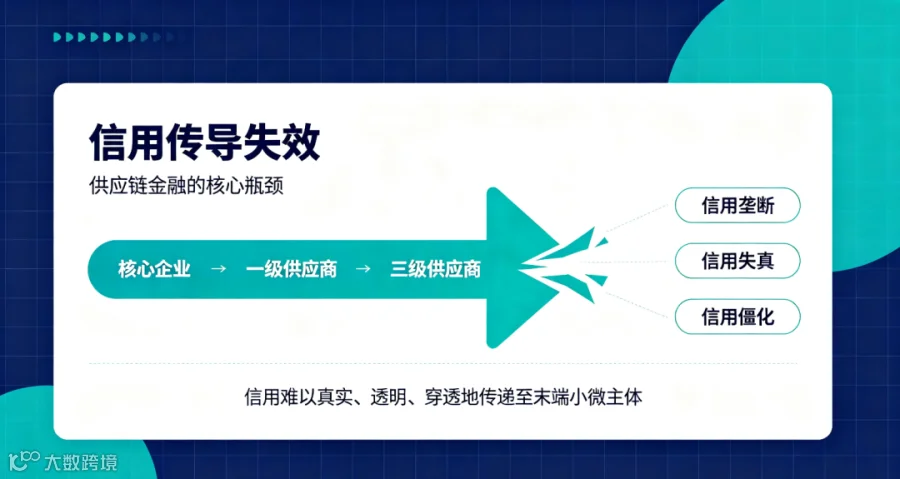
在国内四十万亿级的供应链金融市场中,行业始终深陷一个悖论:政策持续加码、技术不断迭代、金融机构争相布局,但中小微企业“融资难、融资贵、融资慢”的核心痛点始终未能根治,账款拖欠、虚假融资、风险暴雷等乱象屡禁不止。很多人将问题归咎于资金不足、风控不严、技术滞后,实则并未触及本质。供应链金融最大、最根源的问题,是信用传导机制的彻底失效。所有行业乱象、融资困境、合规风险,几乎都是这一核心问题的衍生结果。
供应链金融的核心逻辑本十分简单:依托产业链核心企业的优质信用,穿透上下游多级供应商、经销商,将核心企业的高信用,转化为中小微企业的融资额度,破解小微企业无抵押、无征信、无授信的融资短板。这套模式成立的前提,是信用真实、信用可穿透、信用无滥用。但在实际落地中,产业链的信用链路早已扭曲、断裂,甚至被异化利用,成为制约行业发展的核心瓶颈。
一、信用垄断:核心企业掌控信用,让普惠金融沦为特权工具

当前供应链金融最大的结构性弊端,是信用资源的高度集中与垄断。整条产业链的信用价值,完全依附于少数链主核心企业,上下游海量中小微企业自身不具备独立信用,只能被动依附核心企业的信用背书。这种单一的信用依托模式,直接催生了行业最突出的乱象——核心企业信用霸权。
众多大型核心企业凭借市场支配地位和信用优势,彻底改变了供应链金融的普惠初衷。一方面,部分核心企业自建非持牌供应链金融平台,发行应收账款电子凭证,变相延长中小企业账期,将自身现金流压力层层转嫁至上下游小微企业,形成“隐性拖欠”。原本用来盘活中小企业资产的供应链金融工具,沦为核心企业无偿占用上下游资金、美化自身财报的工具。
另一方面,不少链主企业依托信用垄断优势强制上下游融资、变相收取高额利息,通过供应链金融违规套利牟利。原本应该降低小微企业融资成本的产业链信用,最终变成了大企业恃强压弱、利益输送的专属特权。信用不再是赋能产业链的公共资源,反而成为核心企业收割中小微企业的垄断筹码,这也是为什么供应链金融规模逐年增长,但实体经济中小微企业的资金压力并未缓解的核心原因。
二、信用失真:信息孤岛泛滥,虚假交易击穿风控底线
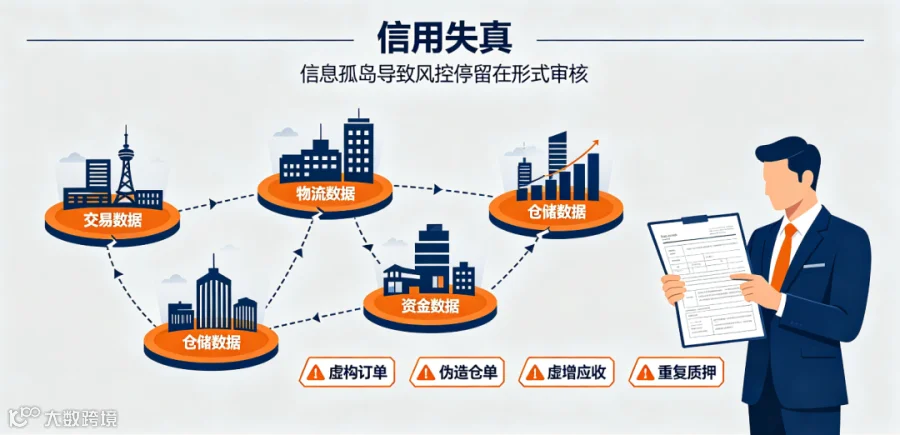
如果说信用垄断是结构性顽疾,那么信用失真就是操作性致命漏洞,直接导致供应链金融风险居高不下。信用传导的前提是信息真实、透明、可追溯,但目前国内产业链普遍存在严重的信息孤岛问题,上下游企业交易数据、物流数据、资金数据、仓储数据相互割裂,数据标准不统一、系统不互通、权属不清晰。
这种信息割裂的现状,让金融机构无法穿透核验真实贸易背景。供应链各环节存在多方监管、质押物动态波动、货权频繁转移等复杂场景,部分企业利用信息壁垒虚构订单、伪造仓单、虚增应收账款,通过虚假贸易套取金融资金。更有部分机构偏离信息中介本职,违规参与资金归集、开展无牌金融业务,进一步加剧了信用乱象。
技术层面的数字化升级,也未能彻底解决这一问题。不少企业的数字化只是“表面数字化”,仅将线下数据迁移至线上,并未实现数据互通共享,反而形成新的数据孤岛。同时,数据安全、隐私保护、商业机密界定等问题尚未完全厘清,企业开放数据意愿极低,导致数据无法转化为可信信用,风控只能停留在形式审核,虚假融资、重复质押、空转套利等问题屡禁不止。
三、信用僵化:传导链路断裂,末端小微企业彻底失权
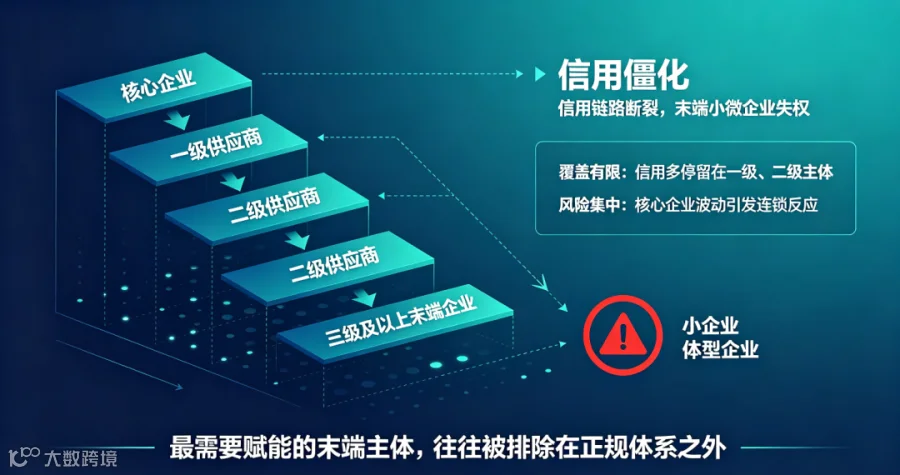
完整的供应链往往包含多级供应商、经销商,层级多、链条长、主体杂。但当前的供应链金融信用体系,存在严重的传导僵化问题,核心企业的优质信用,大多只能覆盖一级、二级直接合作企业,无法穿透至三级及以上末端小微企业。
这些产业链末端的小微企业,恰恰是资金最紧缺、抗风险能力最弱、最需要金融赋能的主体。他们没有直接对接核心企业的合作资质,无法获取核心企业信用背书,自身资产轻、无抵押物、征信薄弱,始终被排除在正规供应链金融服务体系之外。据相关数据显示,全球贸易融资缺口高达2.5万亿美元,国内海量中小微实体企业的合理融资需求长期无法得到满足。
与此同时,僵化的信用体系存在极强的风险传导效应。整条产业链的信用高度绑定单一核心企业,一旦核心企业出现经营波动、债务违约,整条链路的信用会瞬间崩塌,上下游所有依附其信用融资的小微企业都会集中暴雷,引发连锁风险。这种一荣俱荣、一损俱损的单一信用结构,让供应链金融始终处于高脆弱、高波动的运行状态。
四、乱象根源:信用体系错位,偏离服务实体本源
纵观行业所有痛点,账款拖欠、融资套利、虚假风控、风险集中、普惠失效,本质都是信用体系的错位与失衡。传统供应链金融过度依赖“主体信用”,而非“交易信用”,过度绑定核心企业,而非穿透真实产业链交易。
在这种体系下,金融机构的风控逻辑极度偷懒:只看核心企业资质,不核验真实交易场景;只依托主体信用背书,不追溯全链路交易数据。这就导致优质产业链信用被滥用、空转,真实小微交易场景得不到金融赋能,最终形成“大企业套利、小企业承压、金融机构踩雷”的三输局面。
近年来监管部门密集出台新规,清退核心企业非持牌金融平台、整治账期拖延、规范供应链金融套利行为,本质都是在修复扭曲的信用传导机制,斩断链主企业的不当利益链条,让供应链金融回归“依托真实交易、赋能实体经济”的本源。
五、破局关键:重构数字化、可穿透的新型信用体系
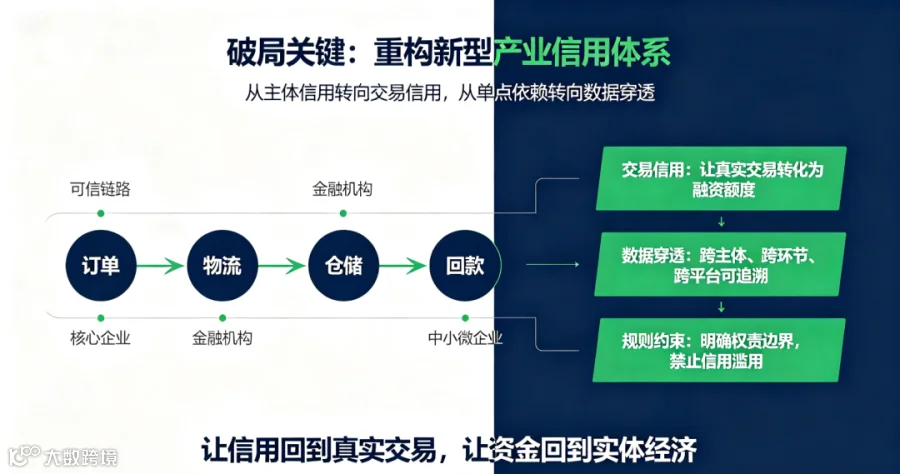
解决供应链金融的所有问题,核心不在于扩大资金供给、堆砌技术工具,而在于重构一套公平、透明、可穿透、可溯源的产业信用体系,彻底摆脱对单一核心企业主体信用的依赖。
首先,要完成从“主体信用”到“交易信用”的转型。摒弃单一的核心企业信用背书模式,依托真实的订单、物流、仓储、回款全链路数据,构建动态、可核验的交易信用体系,让每一笔真实产业交易都能转化为有效融资信用。
其次,打通产业链数据壁垒,破除信息孤岛。通过标准化数据接口、区块链存证、隐私计算等技术,在保护企业商业机密和数据安全的前提下,实现跨主体、跨环节、跨平台的数据互通,让贸易背景可追溯、质押物可监控、资金流向可核验,从根源杜绝虚假融资。
最后,规范信用使用规则,杜绝信用垄断与套利。通过监管约束明确核心企业、金融机构、服务平台的权责边界,严禁核心企业利用信用优势转嫁压力、违规套利,让产业信用真正成为服务全链条中小微企业的公共资源,而非少数企业的私有工具。
结语
供应链金融的本质,是产业信用的流转与赋能。资金只是载体,信用才是核心。当下行业所有的困境,归根结底都是信用的失效:信用被垄断、被扭曲、被空转、无法有效穿透产业链末梢。
唯有彻底打破核心企业的信用垄断,重构基于真实交易、数字化穿透、规范化运行的产业信用体系,才能终结供应链金融的乱象,真正破解中小微企业融资难题,让四十万亿市场真正服务于实体经济高质量发展。