


这篇我想聊的,不是“Stripe 怎么注册”,而是该怎么“合规”运用 Stripe!
我最近把 Stripe 的全球可用地区、跨国开户、账户验证、UBO、拒付和储备金几组官方资料重新过了一遍。越看越觉得,很多轻出海项目其实最难的不是建站、投流、做产品,而是怎么才能让“钱能长期稳定收进来”。很多人都卡在了注册完之后的这几点。
• 很多人刚开始做出海,最焦虑的是流量。
独立站怎么搭?广告怎么投?TikTok 怎么起号?SaaS 怎么找到第一批用户……这些当然都重要。
但我这两年越来越明显地看到另一类问题:网站已经上线了,产品也有人买,甚至第一批订单都来了,最后却卡在收款上。
不是“赚不到钱”,而是账户验证补不完、主体逻辑说不清、钱进来了不能提现、拒付一上去就开始紧张。
• 所以如果你人在国内,想做独立站、SaaS、AI 工具、数字产品,我反而建议把 Stripe 这件事往前想。
这点很容易被中文官网的语言入口搞混。Stripe 官网确实提供中国内地的中文/英文页面入口,但在 Global availability 的 Payments 支持商家地区名单里,目前并没有把中国内地列为直接开户地区。也就是说,能打开中国内地版本的网站,不等于中国内地主体可以直接开通 Stripe Payments。

英国、美国、中国香港、新加坡,以及大量欧洲国家在支持列表里。所以国内轻出海的人真正要解决的,不是“翻出去注册一个 Stripe 账号”,而是:你用哪个受支持地区的真实业务主体来承接收款。
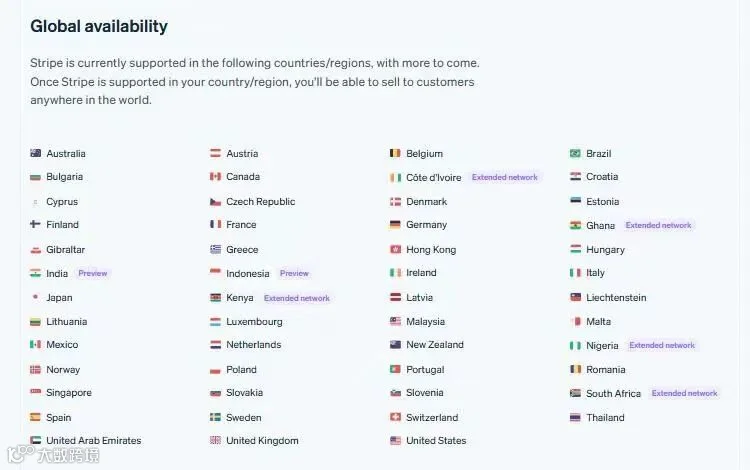
能打开中文官网 ≠ 中国内地主体可以直接开 Stripe Payments。对国内用户,主体、税号、地址、银行和业务网站从一开始就应该按同一套逻辑设计。
网上最常见的解决方案,是“注册一个英国公司/美国公司,然后开 Stripe”。这当然不能说是错误操作,但它非常容易让人误以为:只要买到一个海外公司壳,收款问题就解决了。
我重新看了 Stripe 的账户验证和支持地区说明,最重要的感受是:它看的从来不是一张孤立的营业执照。像是账户持有人、业务主体、最终拥有或控制企业的人,以及身份、地址、银行账户、网站和商品信息,都会构成一条完整的验证链路。不同国家和业务类型需要的材料会不同。
这里我最想提醒国内轻出海用户的是:不要把“主体”当成一个收款插件。
如果公司在英国,但网站上的经营信息、客服电话、银行、业务描述、实际交付方式完全对不上,那么你后面面对的就不是“怎么填表”,而是“怎么证明这真的是一门正常经营的生意”。
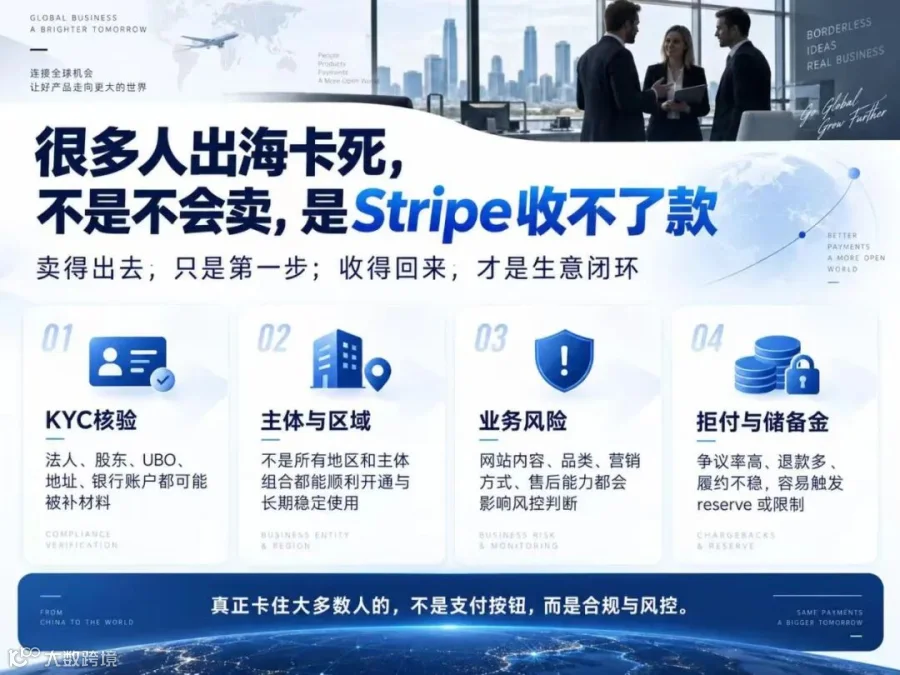
很多人第一次遇到 KYC,会把它理解成上传身份证、营业执照。其实 Stripe 官方验证帮助页里,验证范围明显更广。
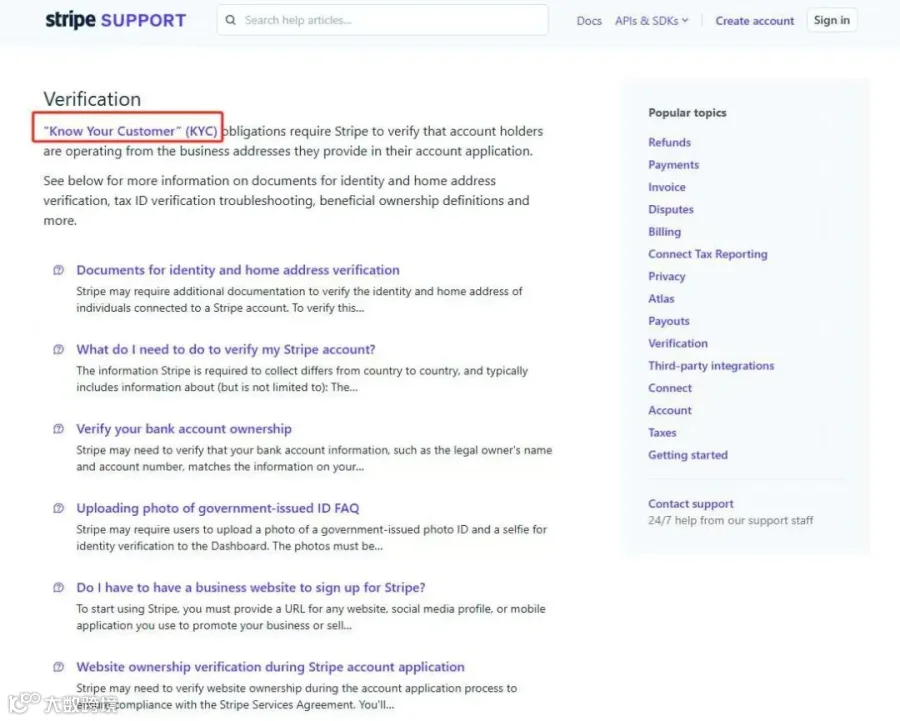
它可能看个人身份,也会看公司、地址、银行账户;必要时还会确认网站所有权,并理解你到底卖什么。
这也是为什么一些账号前期已经“开通”,后面业务变化、交易量变化,仍然可能收到补资料要求。账户通过不是毕业,而更像是进入了一套持续的风险管理。
另一个高频词就是 UBO,也就是最终受益人/实益拥有人。
Stripe 的验证要求会因国家和业务类型而异,除了法人/账户持有人,也可能需要核验最终拥有或控制企业的人。这里不要把某个固定持股比例当成全球通用答案,真正需要提交哪些 owner / controller 信息,应以账户所在地区和 Stripe Dashboard 的具体要求为准。
“法人是谁”和“谁真正拥有、控制这家公司”不是一个问题。股权结构复杂、代持、多人合伙时,最好在开户前就把受益人和控制关系梳理清楚。
账户一开始能收款,很多人会松一口气。但我觉得真正需要盯的,是交易跑起来以后。
突然放量、客单价明显变化、订单国家变化、退款率上涨、欺诈订单增加、拒付开始出现——这些都不是单纯的“运营数据”,在支付系统里它们同时也是风险信号。
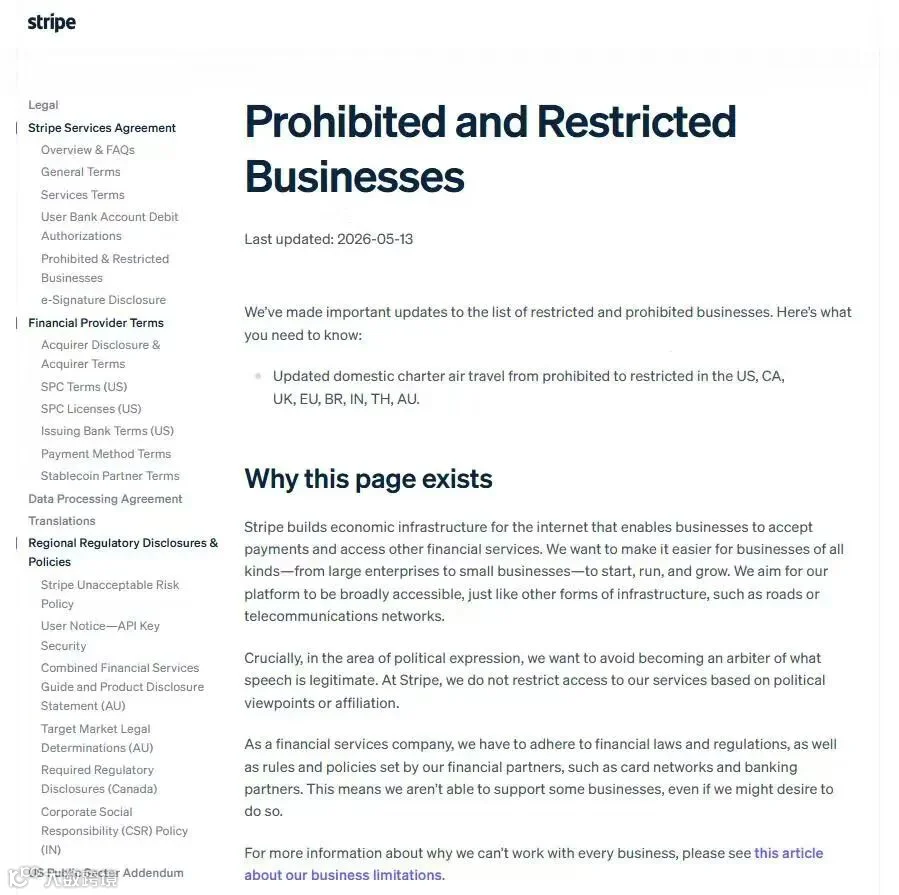
还有一个我现在会提前做的动作:先看 Stripe 的 Prohibited and Restricted Businesses。合法经营并不等于一定能被 Stripe 支持;部分业务属于禁止类型,部分受限业务则需要额外尽调,最终能否支持要看具体审核。
Stripe 把 dispute(拒付/chargeback)定义得很清楚:持卡人向发卡行质疑一笔付款,发卡行会通过卡组织发起正式争议。发生后,争议金额以及相关费用会从 Stripe 余额中扣除。
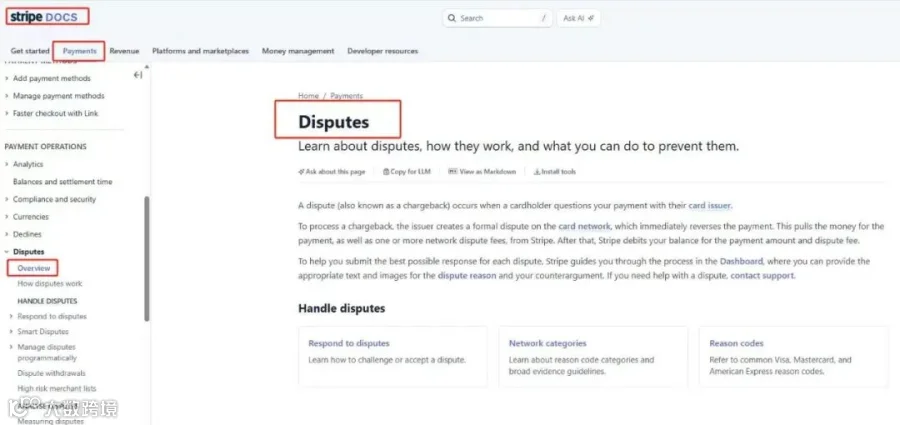
Stripe 还专门提供 dispute activity、监控计划和争议处理文档。真正需要注意的是:组织会按各自规则监控过高的争议活动,Stripe 的风险判断也不会只看一个固定数字。对小团队来说,与其死记某个“安全阈值”,不如持续盯拒付、退款、欺诈和履约证据是否同步恶化。
这就是为什么我不太赞成“先猛投广告,后面再补售后”的做法。对独立站和数字产品来说,客服响应、退款规则、物流/交付凭证,本质上也是支付基础设施的一部分。
很多人听到 Stripe 风控,第一反应是“会不会封号”。但对小团队更现实的风险,往往是储备金。
Stripe 官方说明,reserve 是暂时保留一部分业务资金,用于覆盖未来可能发生的退款和拒付。储备比例和期限取决于业务风险;Stripe Support 目前写明,通常的保留期为 30–90 天。
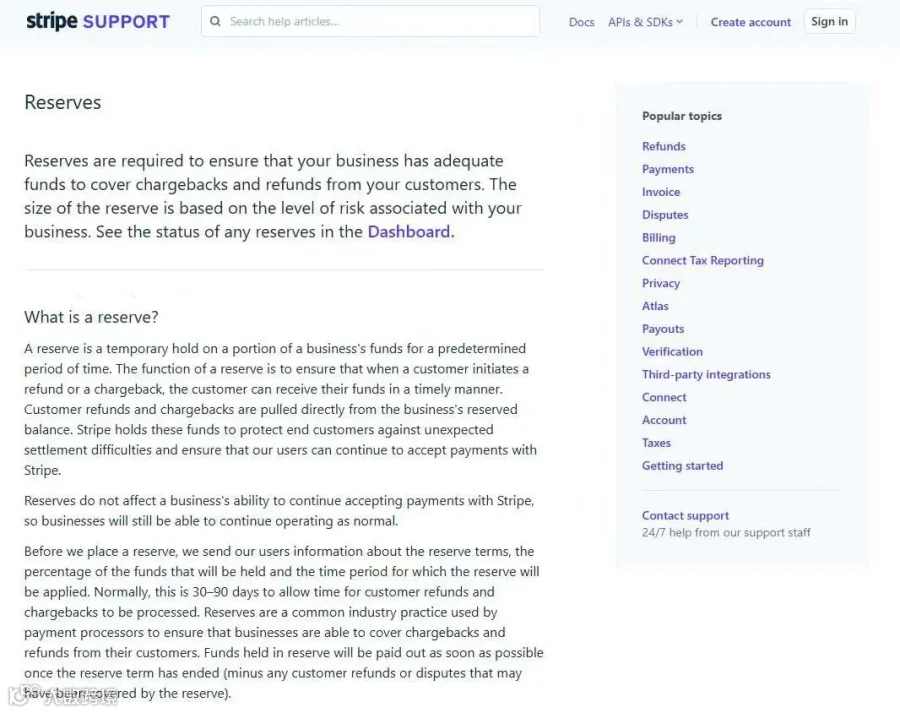
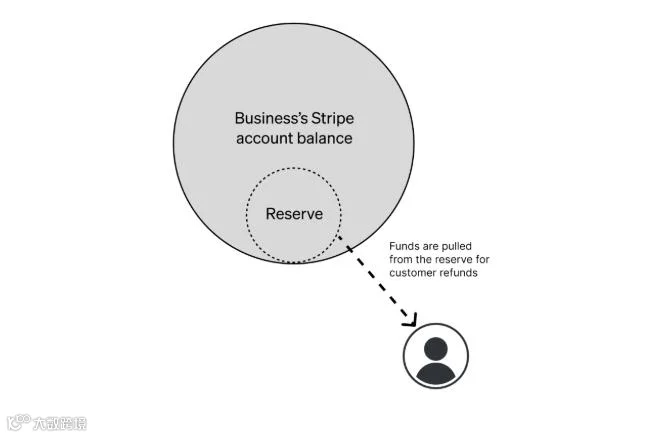
它不一定让你停止收款,但会让一部分钱不能按原来的节奏提走。对利润薄、广告费高、需要先垫采购和物流的小团队,这个影响可能比手续费本身大得多。
我会把国内想用 Stripe 的人粗略分成三类。不是为了贴标签,而是三类业务的“风险点”真的不一样。
• 独立站卖家:主体和网站信息不一致、退款/物流条款模糊、放量过快、拒付与欺诈一起上升。
• 海外开发者 / SaaS:先有产品后补主体,订阅取消和退款规则没讲清楚,数字交付证据不足。
• 数字产品 / 内容创业:业务描述过于笼统,实际交付方式难证明,行业本身又可能处于更高风险区间。
共同点其实只有一个:用户眼里这是一笔正常消费,支付系统眼里却需要一整套证据来说明“你是谁、卖什么、怎么交付、出问题怎么退”。
我反而不会先搜“英国 Stripe 怎么注册”“美国 Stripe 怎么开”。我会先把上面 8 项写在一张纸上。
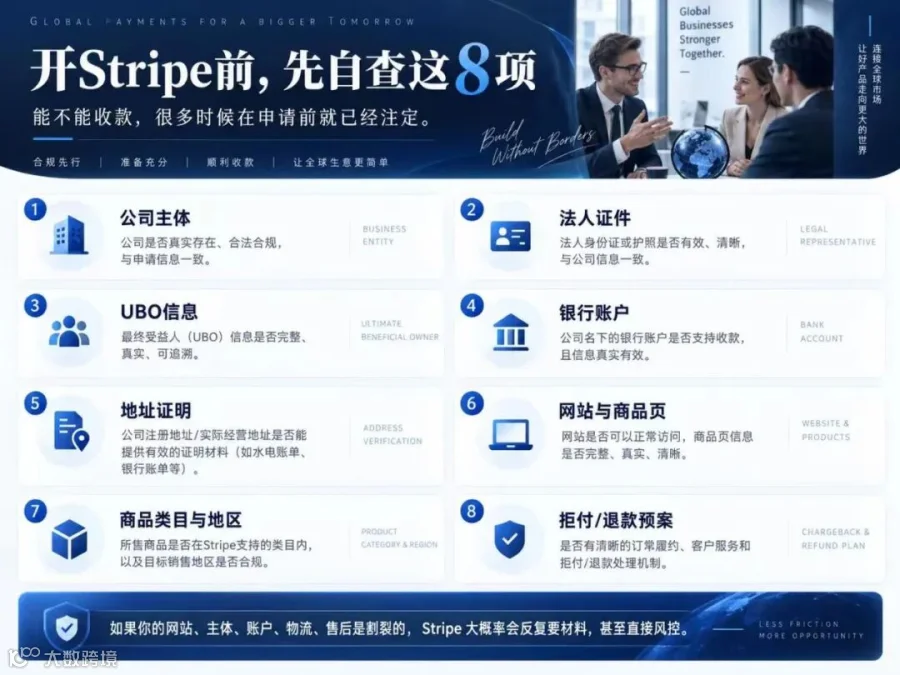
因为当主体、网站、交付和售后还没闭环时,换一个国家、再注册一个公司,解决的往往只是“入口”,不是长期收款问题。
我越来越觉得,轻出海真正的门槛不是工具。Shopify 能搭,AI 能写页面,广告平台也越来越自动化。真正开始拉开差距的,是你能不能把海外主体、收款、税务、网站、交付和售后做成一套完整系统。
Stripe 看起来只是一个收款工具,但它其实会倒逼你把这门生意做得更像一门“真实、长期、可解释的生意”。
很多项目不是死在没有用户,而是死在“钱进不来,或者进来了留不住”。先把收款和合规跑通,再谈放量,反而走得更快。