


外国人在越南买卖不动产
应缴纳的税费
随着越南经济一体化进程的不断深入以及房地产市场的持续发展,越南吸引了越来越多的外国个人和组织前来投资并拥有不动产。然而,适用于外国投资者的所有权及纳税义务,与适用于国内投资者的并不完全相同,而是取决于投资者的法律地位、所涉不动产的类型以及相关交易的形式。
随着越南经济一体化进程的不断深入以及房地产市场的持续发展,越南吸引了越来越多的外国个人和组织前来投资并拥有不动产。然而,适用于外国投资者的所有权及纳税义务,与适用于国内投资者的并不完全相同,而是取决于投资者的法律地位、所涉不动产的类型以及相关交易的形式。
在此背景下,核心问题是:外国个人在越南购买不动产或其他财产以及随后转让该等财产时,应缴纳哪些税费?拥有多处不动产的外国个人可采取哪些合法的税务规划方案以优化其纳税义务?
本文依据越南现行有关住宅、土地、房地产经营及税收的法规,对这些问题进行分析。
外国个人在越南可以购买哪些类型的不动产?
根据《2023年住房法》(Law on Housing 2023)第17条第1款,获准入境越南的外国个人属于可在越南拥有住宅的主体之一。《2023年住房法》第17条规定如下:
“第17条 可在越南拥有住宅的外国组织和个人,以及在越南拥有住宅的形式
1. 可在越南拥有住宅的外国组织和个人包括:
a) 依照本法及其他相关法律在越南投资住宅建设项目的外商投资经济组织;
b) 在越南运营的外商投资经济组织、外国企业的分公司和代表处、外国投资基金以及外国银行的分行,统称“外国组织”(foreign organizations);
c) 获准入境越南的外国个人。
2. 本条第1款规定的外国组织和个人可通过下列形式在越南拥有住宅,包括公寓和独立式住宅:
a) 本条第1款a点规定的组织,可通过在越南实施住宅建设投资项目的方式拥有住宅;
b) 本条第1款b点和c点规定的组织和个人,可通过向住宅建设投资项目开发商购买或租赁购买商业住房,或通过受赠或继承方式取得商业住房,从而拥有住宅,但该等住房须位于住宅建设投资项目内,且不得位于本法第16条规定的国防或安全限制区域内;
c) 本条第1款b点和c点规定的组织和个人,可向依照本条b点规定合法拥有住宅的外国组织或个人购买或租赁购买该等住宅。”
据此,根据《2023年住房法》第17条第2款,外国个人可以通过向项目开发商购买或租赁购买商业住房的方式拥有住宅,也可以通过向已合法拥有该等住宅的外国组织或个人受让住房的方式拥有住宅。相关住房须位于允许外国主体拥有住宅的项目内,且不得位于因国防或安全原因而受到限制的区域。
然而,《2024年土地法》(Law on Land 2024)第4条所列的“土地使用者”类别中并不包括外国个人。第4条所承认的土地使用者包括越南国内个人、旅居海外的越南裔人士以及外商投资经济组织等,但并未规定外国个人可以像越南公民一样独立购买并登记土地使用权的机制。
因此,有必要区分住宅所有权与土地使用权。外国个人在满足适用条件的前提下,可以在越南拥有住宅,但不得像越南公民一样以自己的名义独立购买并登记土地使用权。

更具体地说,《2023年住房法》第19条对外国所有权规定了数量限制。外国个人可以拥有:
· 一栋公寓楼中公寓总数的至多30%;以及
· 一个人口规模相当于坊的区域内的至多250套独立式住宅。
此外,还必须核实相关项目或地理区域是否受到与国防或安全有关的限制。
作为一项一般规则,适用于外国个人的所有权期限自《土地使用权及土地附着资产所有权证书》(Certificate of land use rights and ownership of assets attached to land)颁发之日起不得超过50年。该所有权期限可以一次性延长,延长期限不超过50年。如果外国个人与居住在越南的越南公民结婚,则该外国个人可享有适用于越南公民的住宅所有权制度。
至于非住宅类不动产,例如用于办公、商业、服务或住宿目的的建筑物,根据《2023年房地产经营法》(Law on Real Estate Business 2023),外国个人一般无权购买此类不动产,原则上只能租赁或转租。
上述规定表明,越南法律仅允许外国个人在规定的条件和限度内拥有某些特定类别的住宅。外国个人不得像越南公民一样自由取得地块或独立登记土地使用权。
外国个人在越南购买住宅时产生的税费
根据《2024年增值税法》(Law on Value-Added Tax 2024),房地产经营活动一般应缴纳增值税,但某些交易免征或不征收增值税。
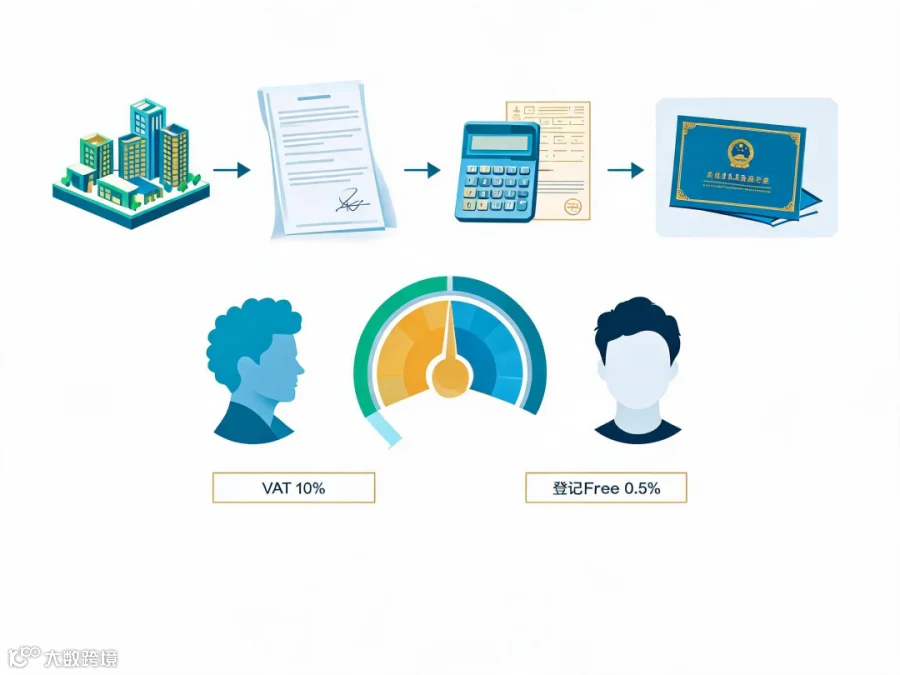
从项目开发商处购买公寓或住宅时,购买方一般须按10%的税率就应税价值缴纳增值税。应税价值以房地产不含增值税的售价为基础确定,并须扣除由政府依照相关规定确定的土地价值;该土地价值未必是土地的市场价值或双方约定的金额。
原则上,外国个人与越南个人在从项目开发商处购买不动产时适用相同的增值税计算方法。购买方的国籍不影响增值税税率或应税价值的确定方法。
主要区别在于住房立法对外国个人施加的限制,包括可购买的不动产类别、可拥有的住宅数量以及适用的所有权期限。
据此,购买方应支付的总金额一般由以下部分组成:
不含增值税的不动产售价 + 按应税价值10%计算的增值税
例如,假设某套公寓不含增值税的售价为50亿越南盾,可扣除的土地价值为5亿越南盾。
增值税的计算如下:
· 增值税应税价值:50亿越南盾减5亿越南盾 = 45亿越南盾
· 应缴增值税:45亿越南盾 × 10% = 4.5亿越南盾
如果外国个人从另一个人处受让住宅,若卖方并未从事房地产经营活动,则该交易可能不产生增值税。换言之,增值税不适用于二手住房市场。无论购买方是外国个人还是越南个人,这一原则一般均同样适用。
因此,有必要区分从项目开发商或房地产经营企业处购买,与从个人业主处进行二手购买这两种情形。
根据第10/2022/ND-CP号法令第4条及第8条第1款,外国个人购买住宅在办理所有权登记时,须按适用的登记费评估价值的0.5%缴纳登记费,但依法享有豁免的除外。
此外,根据经修订的第85/2019/TT-BTC号通函,所有权登记还可能涉及申请文件审定费和证书颁发费,其费率由相关省级人民议会规定。外国购买方可能须按照适用的地方性法规以及买卖协议中约定的费用分担方式承担上述费用。
外国个人转售所购不动产时产生的税费
当外国个人转售其已购入的不动产时,该个人因转让不动产而取得所得,因此原则上须就该所得缴纳个人所得税。
在越南转让不动产的外国个人,一般须按转让价格的2%缴纳个人所得税,无论该个人是否属于越南税收居民或非居民。
重要的是,2%的个人所得税按转让总价款征收,而非按个人实际实现的利润征收。
例如,某外国个人以50亿越南盾购入一套公寓,随后以70亿越南盾售出,该个人实现的经济利润为20亿越南盾。然而,应缴个人所得税的计算方式如下:
=> 应缴个人所得税 = 2% × 70亿越南盾 = 1.4亿越南盾

拥有多处不动产的外国个人有哪些税务规划方案?
根据适用法规,外国个人转让其在越南唯一的住宅,若符合条件,可免征个人所得税。换言之,如果在转让时该个人在越南仅拥有一套住宅或一项住宅用地使用权,且满足所有其他法定条件,则2%的个人所得税可能不适用。
外国个人在越南境外拥有住宅或其他不动产,本身并不使其丧失享受该豁免的资格。
相反,如果外国个人在越南拥有两套或以上属于相关范围的住宅或其他不动产权益,则该个人不满足“唯一住宅”(sole residential property)的条件。在此情形下,不存在以所转让的财产系第一处购入的财产或系个人主要居所为基础的单独税收减免机制。
无论交易是否产生经济利润,个人所得税一般均按转让价格的2%征收。
适用于唯一住宅转让的豁免在实践中引发了各种避税安排。在不少案例中,个人在转让不动产之前,可能会实施其他交易,以确保在拟议转让时其名下仅剩余一套住宅,从而试图满足个人所得税豁免的条件。
如果重复转让本将产生个人所得税及多项适用费用和收费,外国个人还可以考虑在符合条件的家庭成员之间以赠与或继承方式处分不动产。上述关系包括:
· 夫妻;
· 父母与子女;
· 养父母与养子女;
· 公婆与儿媳;
· 岳父母与女婿;
· 祖父母与孙子女;以及
· 同胞兄弟姐妹。
《个人所得税法》(Law on Personal Income Tax)第4条规定,在上述符合条件的家庭成员之间转让、继承或受赠不动产取得的所得免征个人所得税。
为合法适用上述豁免,各方必须准备并妥善保管适当的文件和证据,以证明所有法定条件(包括相关家庭关系)均已满足。
此外,个人还可以考虑通过在越南设立的企业(包括外商投资企业)来取得不动产。在该不动产随后被出售时,转让将由企业而非个人进行。因此,该交易将不会按转让总价款的2%征收个人所得税。
取而代之的是,企业一般须按其应纳税所得额的20%缴纳企业所得税,应纳税所得额的计算方式为收入减去计税基础及可扣除费用。
由于企业所得税对应纳税所得额而非销售总价款征收,企业可以确认与该不动产相关的合法成本,包括购置成本、法律费用、经纪费用及其他可扣除费用。确认这些成本可以降低企业的应纳税所得。
要点总结
总而言之,在越南,外国个人仅可取得某些符合条件的商业住宅类别,不得自由购买土地或非住宅类商业不动产。在购买住宅时,应付的主要款项一般包括10%的增值税;而在随后的转让环节,个人所得税一般按转让价格的2%征收,除非该转让符合适用于唯一住宅的豁免条件且满足所有法定条件。
对于拥有多处不动产的个人,税务规划可以包括实施合法的转让、赠与或所有权重组,以便在相关出售时个人名下仅有一套住宅,从而可以考虑能否适用唯一住宅豁免。
投资者还可以考虑通过企业取得并持有不动产。然而,此类安排必须基于真实的交易,并须符合有关投资、企业、土地、房地产及税收的适用法律。不得以代持安排和虚假交易来非法避税。
因此,在个人所有与公司所有之间,并不存在普遍最优的结构。适当的结构应在投资伊始即予确定,并综合考虑不动产的类型、投资目的、取得及持有成本、增值税影响,以及后续转让时产生的纳税义务。
END


关注我
了解更多跨境家事法律知识!
策划丨田杰 翻译丨秦雨荷 版式 | 郭金萍 校审丨秦雨荷
终审丨田杰
本文内容已获作者授权 图片由Ai生成。