近期,一家经营20年的老牌纺织大厂即将结业的消息在外贸圈引发关注。
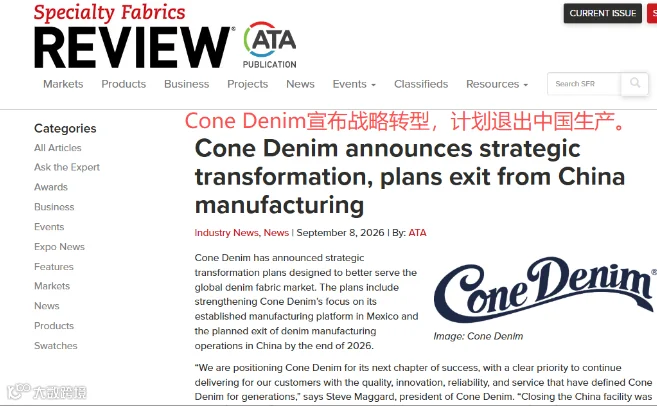
拥有135年历史的美国牛仔面料巨头Cone Denim宣布,将在2026年底前退出中国牛仔布生产业务,其位于浙江嘉兴的康龙纺织,也进入了关停倒计时。
据公开资料显示,康龙纺织成立于2005年,主营牛仔布及相关织造业务,曾拥有较大的生产规模,是美国老牌牛仔面料巨头Cone Denim在华的唯一生产基地,产品全部销往美国,鼎盛时期员工规模逾千人。
9月3日,美国牛仔面料巨头Cone Denim对外宣布战略转型,明确要在2026年底前退出在中国的牛仔布制造业务,把产能集中到墨西哥,作为面向全球市场的核心生产平台。
Cone Denim总裁Steve Maggard在公告里的原话是:"关闭中国工厂是一个艰难但必要的决定。"母公司Elevate Textiles的CEO Jeffrey P. Pritchett则说,这是"让Cone Denim聚焦于自己最有竞争力的市场和制造平台"的一步。
这也是近年来外贸制造业比较典型的一种变化。
过去,中国工厂依靠完整的供应链、成熟的生产体系和成本优势承接全球订单,尤其是服装、纺织、家居等消费品出口。但随着美国关税、供应链调整以及客户采购地变化,一些原本直接面向美国市场的制造产能开始重新布局。
第一是关税。这几年美国对华加征关税,把中国产能的成本优势一点点磨掉。Cone Denim的客户基本都在北美,从墨西哥发货,运输周期以天计,不用等周。
第二是原材料。分散染料的核心中间体还原物,价格从2025年末的约2.5万元/吨,涨到2026年的7万—10万元/吨,涨幅逼近300%。还原物在染料生产成本中占比达20%—30%,而国内合规产能只有5万—6万吨,供给几乎没有弹性。今年8月底,嘉兴本地就传出多家印染企业上调染费的消息。
做的是低毛利代工,成本这么涨,利润空间基本被抹平。
第三是需求。全球服饰消费疲软,牛仔品类需求放缓,国内纺织产能本就过剩,纯大批量外贸代工的厂子首当其冲。
与此同时,国内用工成本、能源成本和环保合规成本也持续走高,浙江纺织工厂正从“订单外流”滑向“成本逼停”的临界状态。对于嘉兴康龙纺织这类以出口美国市场为主的外资工厂而言,成本剪刀差与关税压力的双重叠加,使其在中国维持大规模产能的经济性持续下降。
嘉兴康龙纺织的关停并非孤例。2026年以来,纺织行业老牌工厂关停的消息接连不断,勾勒出一幅全球纺织供应链深度洗牌的图景。
2026年6月1日,深耕宁波33年的高端衬衫代工标杆——宁波溢达服装有限公司正式全面停产。
这家背靠香港溢达集团的老牌企业,主要服务于Ralph Lauren、Tommy Hilfiger、Hugo Boss、Nike等全球高端品牌,年出口百万件衬衫,曾是长三角外贸服装代工行业的旗帜。

在海外,同样有大型纺织工厂黯然退场。拥有13年历史、员工超过3000人的腾辉针织服装厂于2026年9月底彻底关停。该厂位于缅甸仰光,专为瑞典快时尚巨头H&M代工生产针织服装,巅峰时期拥有5个大型车间。
一位业内人士无奈表示:“现在不是比谁赚得多,而是比谁更能撑。”
从宏观数据来看,行业出清的速度和规模令人警醒。据国家统计局数据,2026年1至5月,全国规模以上纺织服装、服饰业企业共12545家,同比净减少1101家,降幅达8.07%;同期纺织业规上企业20806家,同比净减少389家。
从广东到浙江、从江苏到福建,珠三角和长三角的传统纺织重镇均出现了老牌工厂批量退场的现象:
广州番禺34年港资恒艺制衣5月破产;
绍兴柯桥荧彩纺织5月破产且无资产可执行;
苏州盛泽钱江纺织2月因银行抽贷和库存积压破产;
河南新野纺织6月进入实质合并破产清算。
上述案例共同指向一个深层逻辑:全球纺织供应链正在经历从“成本驱动”向“关税与合规驱动”的根本性转变。
若有侵权 · 删

长按识别二维码关注