


尊敬的纳税人缴费人:
您好!使用新版《增值税及附加税费申报表(试行)》的纳税人可能会发现,申报表里多了一张《附列资料(一)附1 未开具发票销售情况明细》——未开票收入要单独填这张表了。怎么勾选?正数怎么填?负数怎么冲?今天一次性讲清楚。

“未开票收入”指纳税人发生增值税应税交易,已经发生纳税义务但尚未开具发票的收入。此类收入需严格按照纳税义务发生时间如实申报,不得隐瞒。

(一)一般纳税人
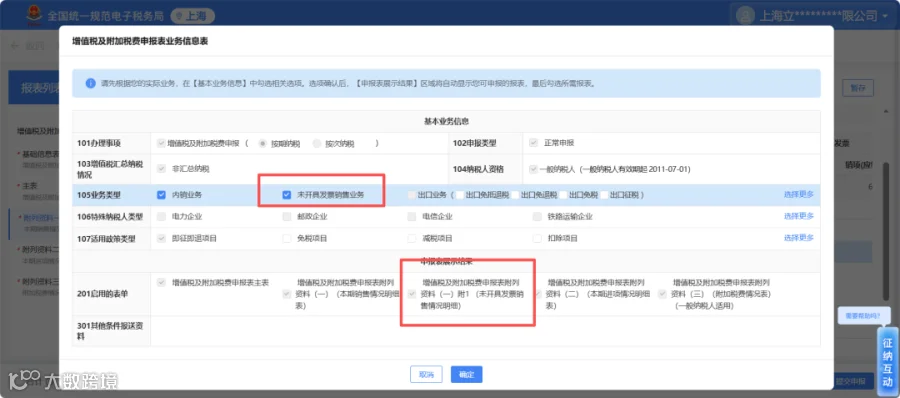
1.填写业务信息表
在《业务信息表》中勾选“未开具发票销售业务”,系统会带出《附列资料一附1》。
2.填写《附列资料一附1》
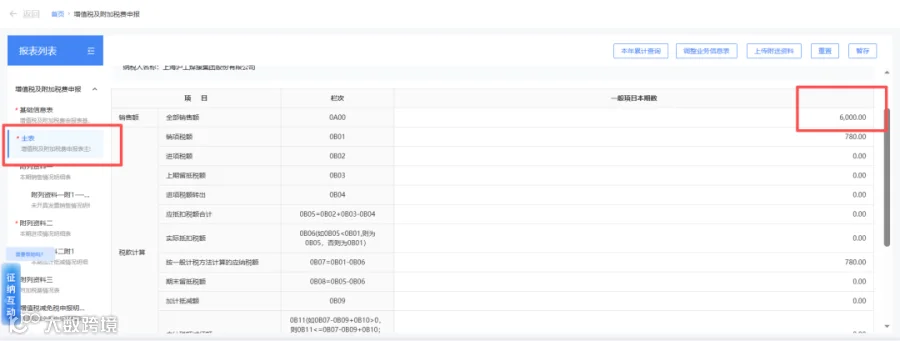
在对应税率的行次中,填写“本期未开具发票正数销售额”。系统会自动计算出“正数税额”并同步至《附列资料一》及《主表》(见下图)。
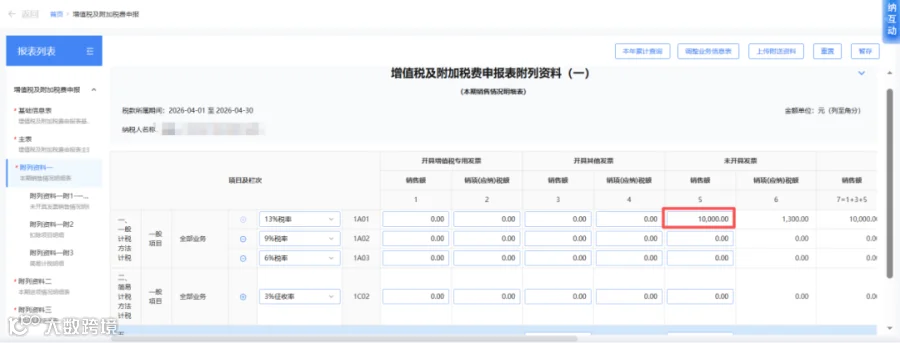
3.填写《附列资料一》
根据业务类型,选择对应税率(征收率)的行次。若涉及多个税率,需手动添加行次并选择税率。
若业务信息表中勾选了“出口业务”,《附列资料一附1》中会展示内销业务、出口货物及加工修理修配服务,出口其他服务、无形资产三类。


4.冲减前期未开票收入
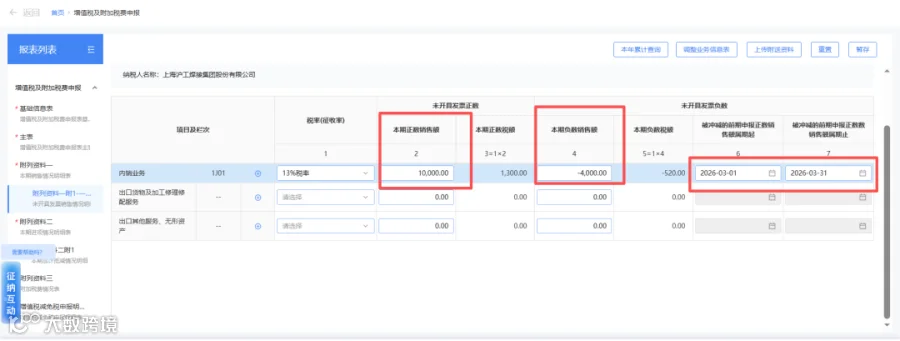
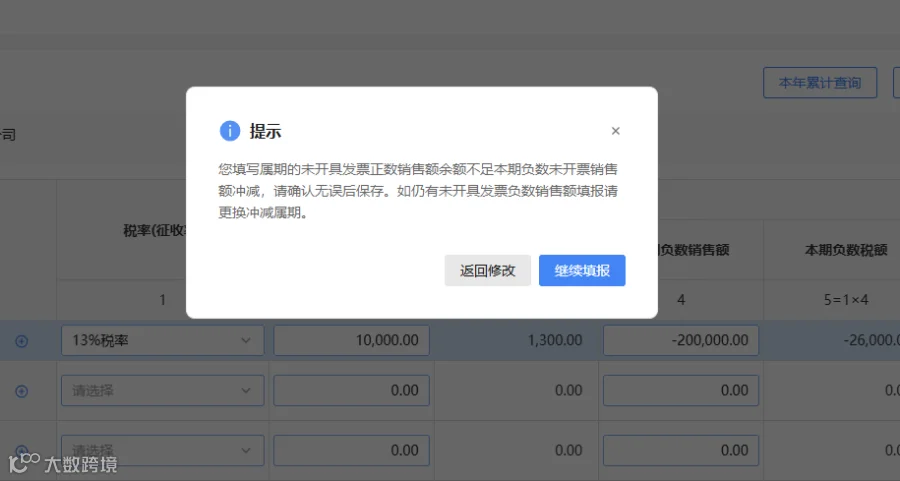
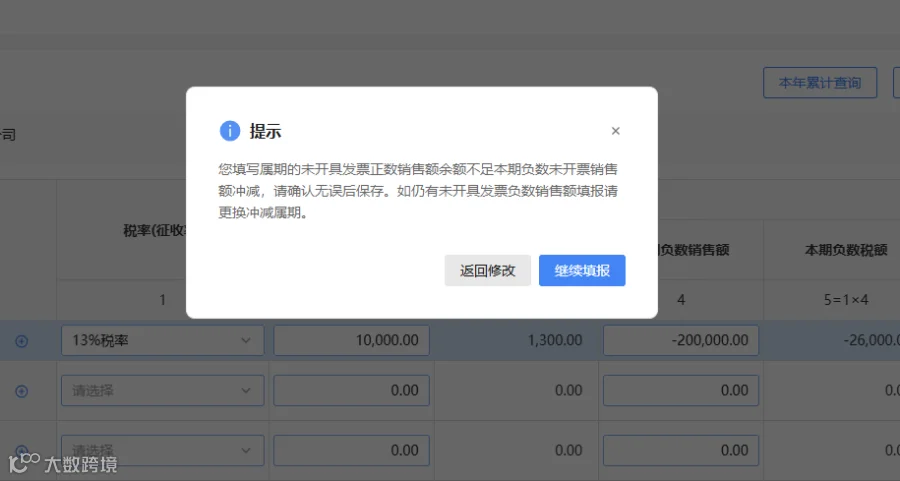
若前期未开票业务本期已开具发票,需对该笔未开票收入进行负数冲减。在《附列资料一附1》中“本期未开具发票负数销售额”栏次填写冲减金额,同时选择所需冲减的“负数对应前期正数申报情况”的属期起止。当期负数未开具发票销售额对应前期多个属期正数发票销售额的,应拆成多行一一对应填写。当前期未开具发票正数销售额余额,小于本期预冲减的负数销售额时,系统会弹出提示并自动调低“本期未开具发票负数销售额”的填写金额(见下图)。
5.具体示例
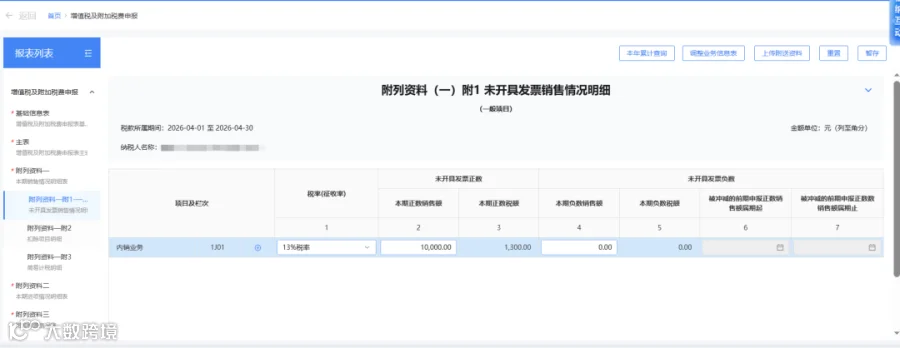
假设您有一笔税率为13%的货物未开票销售收入10000元。
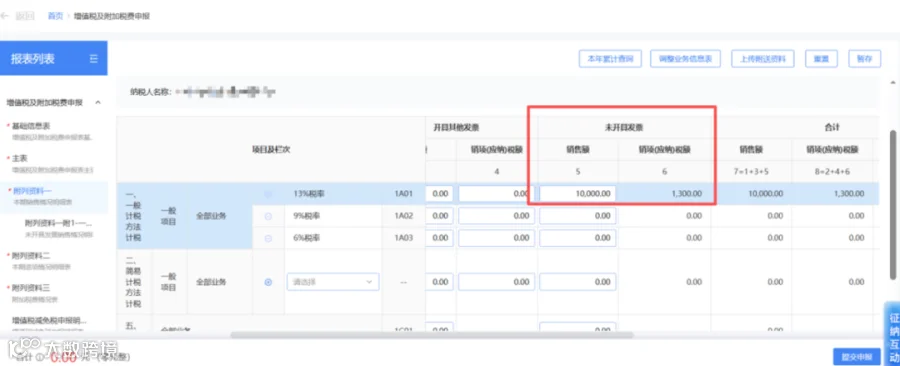
①在《附列资料一附1》中的13%的行次中,将“未开具发票正数-本期正数销售额”填为10000。

②系统会自动计算“本期正数税额”为1300,并同步至上述《附列资料一》及《主表》。
(二)小规模纳税人
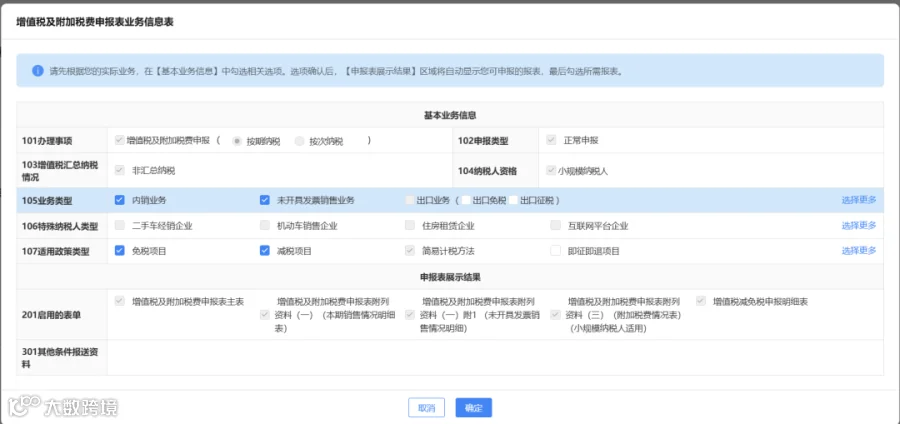
1.填写业务信息表
在业务信息表中勾选“未开具发票的销售业务”,勾选后会启用《附列资料一附1》。
2.填写《附列资料一附1》
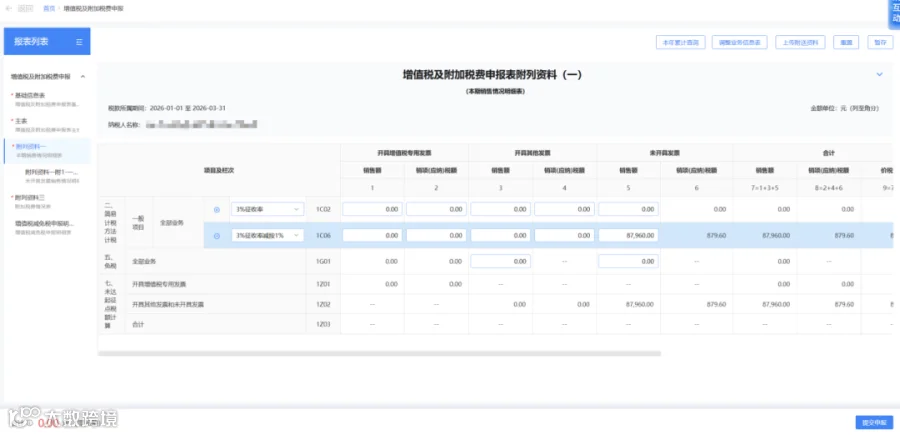
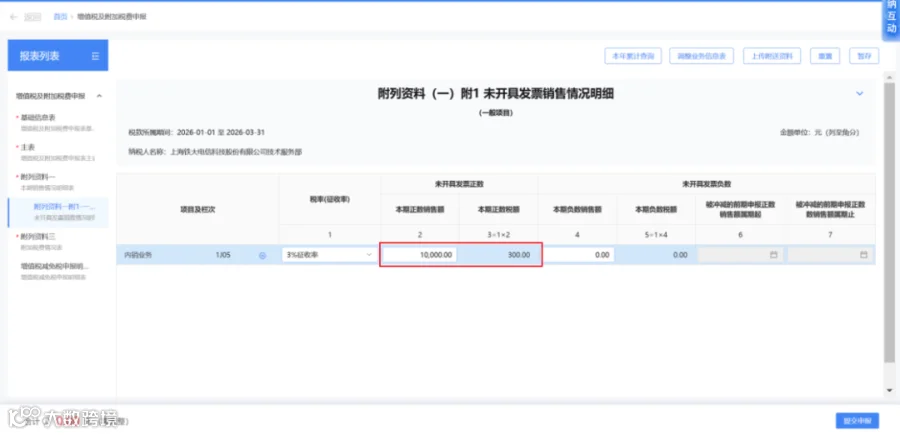
根据实际发生的未开具发票销售业务所对应的征收率,点击“项目及栏次”列中的蓝色“+”,在新增行的“税率(征收率)”列下选择对应的征收率,并将本期正数销售额填写于第2列“本期未开具发票正数销售额”中。

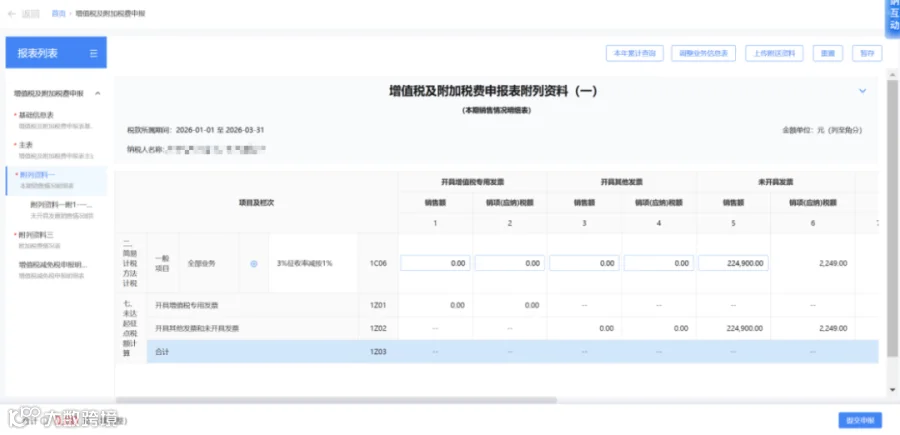
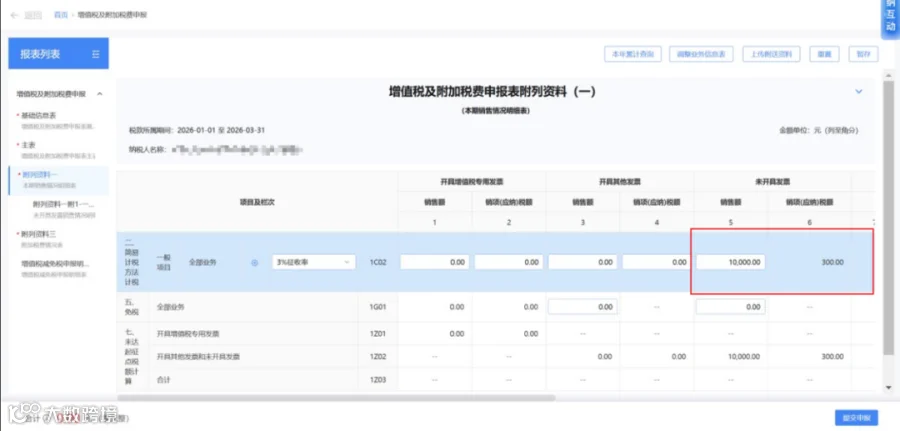
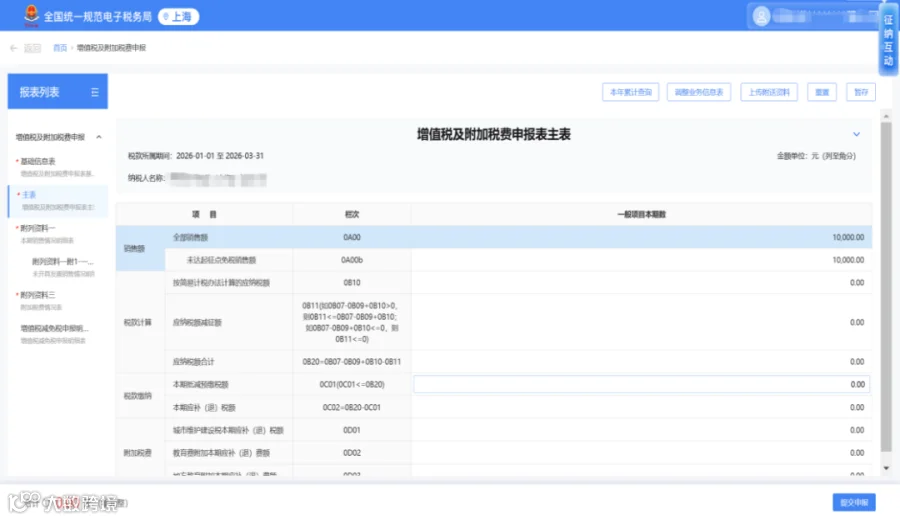
填写完毕后,系统会自动计算税额,并将数据同步至《附列资料一》未开具发票列次。
3.冲减前期未开票收入
若前期未开票业务本期已开具发票,需对该笔未开票收入进行负数冲减。在《附列资料一附1》中“本期未开具发票负数销售额”栏次填写冲减金额,同时选择所需冲减的“负数对应前期正数申报情况”的属期起止,当期负数未开具发票销售额对应前期多个属期正数发票销售额的,应拆成多行一一对应填写。当前期未开具发票正数销售额余额,小于本期预冲减的负数销售额时,系统会弹出提示并自动调低“本期未开具发票负数销售额”的填写金额。
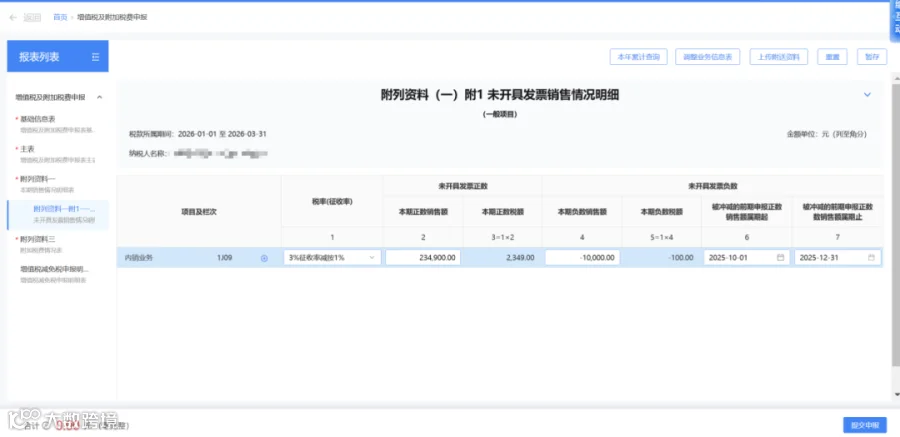
若您为小规模纳税人且冲减的所属期为2026年1月之前,需先联系主管税务机关发起补录流程,再进行申报。
4.具体示例
假设您有一笔征收率为3%的货物未开票销售收入10000元。
①在《附列资料一附1》中的“3%征收率”的行次中,将“本期正数销售额”填为10000元。
②系统会自动计算“未开具发票销售额”“未达起征点免税销售额”和“全部销售额”为10000元,并同步至上述《附列资料一》及《主表》。
填报过程中如有疑问,欢迎通过电子税务局【征纳互动】功能在线咨询,或扫描下方“诉求‘码’上办”二维码。我们将持续做好新申报表推广使用的服务保障,您的非常满意是我们的不懈追求。

往期回顾
合规申报小贴士|《增值税及附加税费申报表业务信息表》全攻略:是什么、有什么用、怎么填?
合规申报小贴士 | 电商纳税人请注意:新申报表增设“线上交易销售额”栏次
合规申报小贴士 | 从勾选到申报,农产品发票抵扣一次说清楚!
合规申报小贴士 | 同样是研发费用,高新认定口径≠加计扣除口径!
合规申报小贴士丨技术转让、技术开发,增值税这样免!
合规申报小贴士 | 软件产品即征即退,四步教您办妥退税
合规申报小贴士 | 避开高频雷区,精准申报零风险
合规申报小贴士 | 加计扣除别踩空,研发费用这样报
供稿:国家税务总局太仓市税务局
审核:国家税务总局苏州市税务局纳服科、货劳科
编发:国家税务总局苏州市税务局税收宣传中心
