

上周末我去听了一场讲座,主讲人是行业内顶顶大名的杜律师,专门做的是跨境家事和财富传承,处理过不少涉及香港、澳门的遗产官司。
我本来抱着“听个热闹”的心态坐进去,结果一个半小时下来,全程无尿点,都是干货。
因为我发现,我们普通人脑子里关于“遗产”“遗嘱”“分家产”的那些想当然的常识,几乎每一条都站不住脚。
今天我把这场讲座里最扎心的干货,掰开揉碎讲给你听。
顺便说一句:这场讲座里有好几个改编自真实判例的实务案例,我会挨个讲给你听;
一、你以为写下来就算数?光“形式”这一关,就能刷掉一大半
先说个最颠覆的:遗嘱不是你想怎么写就怎么写。
法律规定了六种形式,写错了,等于白写。
自己亲笔写的叫自书遗嘱,必须签名、写清年月日。
杜律师说,这类遗嘱翻车最多的地方不是内容,是漏写日期——就差这几个字,一份遗嘱可能就不算数。
找人代笔的代书遗嘱、用电脑打出来的打印遗嘱,都要求两个以上见证人在场,而且每一页都要签名。
为什么较真到每一页?
因为只签最后一页的话,前面几页被偷偷换掉你都不知道。
口头遗嘱只有在“危急情况”下才有效,比如车祸现场。
但人一旦抢救回来、能写字了,这份口头遗嘱就自动作废。
还有录音录像遗嘱(见证人得出镜,记录姓名或肖像)和公证遗嘱。
很多人以为公证遗嘱是“最高级”的,其实现在它和其他形式效力平等,以最后一份为准——你公证了一份,后来又改主意手写一份,那就以手写的为准。
顺带记一条:跟这笔遗产有利害关系的人,不能当见证人。
继承人的配偶、子女,都不行。
二、比“没立遗嘱”更可怕的,是“立了却无效”
讲座里最触动我的一段,是关于老人的。
很多遗嘱无效,不是因为没写,而是因为写的时候人已经“不清醒”了。
中风、阿尔茨海默症的老人,法律上可能已经不具备立遗嘱的能力。
还有一种更常见:老人在几个子女之间轮流住,谁把他接回家、给点压力,他就重新立一份。
等老人一走,全家上法庭争“到底哪一份算数”。
正因如此,很多律师和公证处其实不太愿意碰遗嘱——争议太多。
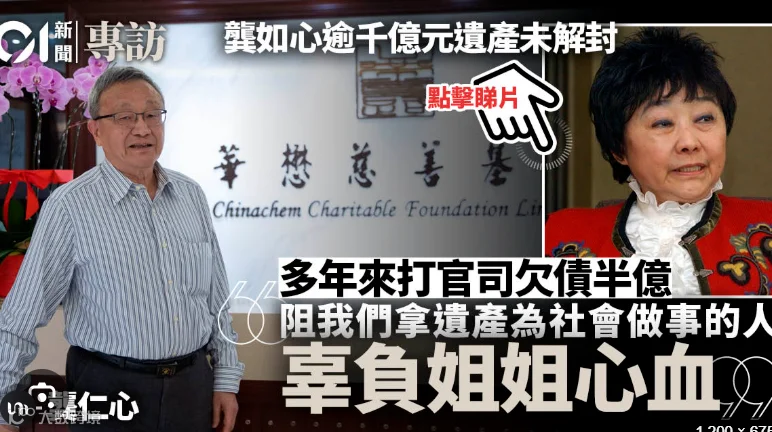
说到“到底哪一份算数”,香港那桩“小甜甜”龚如心的千亿遗产案就是活教材。
2007年她去世后,先后冒出两份遗嘱:
一份是她2002年立的,遗产归华懋慈善基金;
另一份由风水师陈振聪拿出,称是2006年所立、全部遗产归他。
香港高等法院最终认定:2002年那份才是最后且有效的遗嘱,陈振聪手里2006年遗嘱上龚如心的签名是伪造的。陈振聪因伪造遗嘱罪成,被判入狱12年。
这个案子把两条规则钉死了——伪造的遗嘱无效,而且法律只认最后一份有效遗嘱。来源来源
杜律师给了一组数据:全国一审继承纠纷里,“没遗嘱”的法定继承纠纷占了约39%,是“有遗嘱”纠纷的6倍还多。
而家庭资产超过1000万的高净值人群里,已经立遗嘱的比例达到42.15%。
一句话:越有钱的人,越早把这事安排明白了,因为不安排,代价更大。
三、如果你什么都不做,法律会替你“分”
这可能是全场最“反直觉”的部分。
没有遗嘱,就走法定继承。第一顺序继承人是:配偶、父母、子女。听着很正常对吧?
但细看你会发现,这个“子女”的范围超乎你想象:非婚生子女、养子女、有抚养关系的继子女,分到的份额和你亲生孩子一模一样。
更“扎心”的是:丧偶儿媳如果对公婆尽了主要赡养义务,也能作为第一顺序继承人。
也就是说,你辛辛苦苦攒下的家底,法律默认的分配方案里,可能分给一些你根本没想到、甚至不想给的人。
讲座里还对比了香港的做法,跟内地很不一样:
香港是“分别财产制”,配偶有优先权;只要死者有子女,父母基本分不到,还严格区分“全血”“半血”兄弟姐妹。同一件事,换个地方,结果天差地别。
四、“写清楚”,比“写了”重要一百倍
遗嘱里最忌讳模糊。
要写清三件事:给谁、给什么、给多少。
房产、存款、股权、珠宝首饰,甚至数字资产、虚拟货币,最好都列进去;
能用法律条文里的正式说法,就别用口语——口语在不同场景下意思会变。
还有两个这两年很火的新概念值得关注:遗产管理人和意定监护。
前者负责清点、保管、分割遗产,港剧里“律师上门宣读遗嘱”的那个角色就是它。
目前指定遗产管理人的案件年均增长181%,中华遗嘱库保管的遗嘱里已有61.47%指定了遗产管理人。
丁克、单身人群越来越多,这类安排会越来越重要。
“执行人”“遗产管理人”为什么这么关键?
看看霍英东家族。
霍英东2006年去世,留下约300亿港元遗产,遗嘱里写明“20年内不可分配”,还指定了遗产执行人——安排得够细了吧?
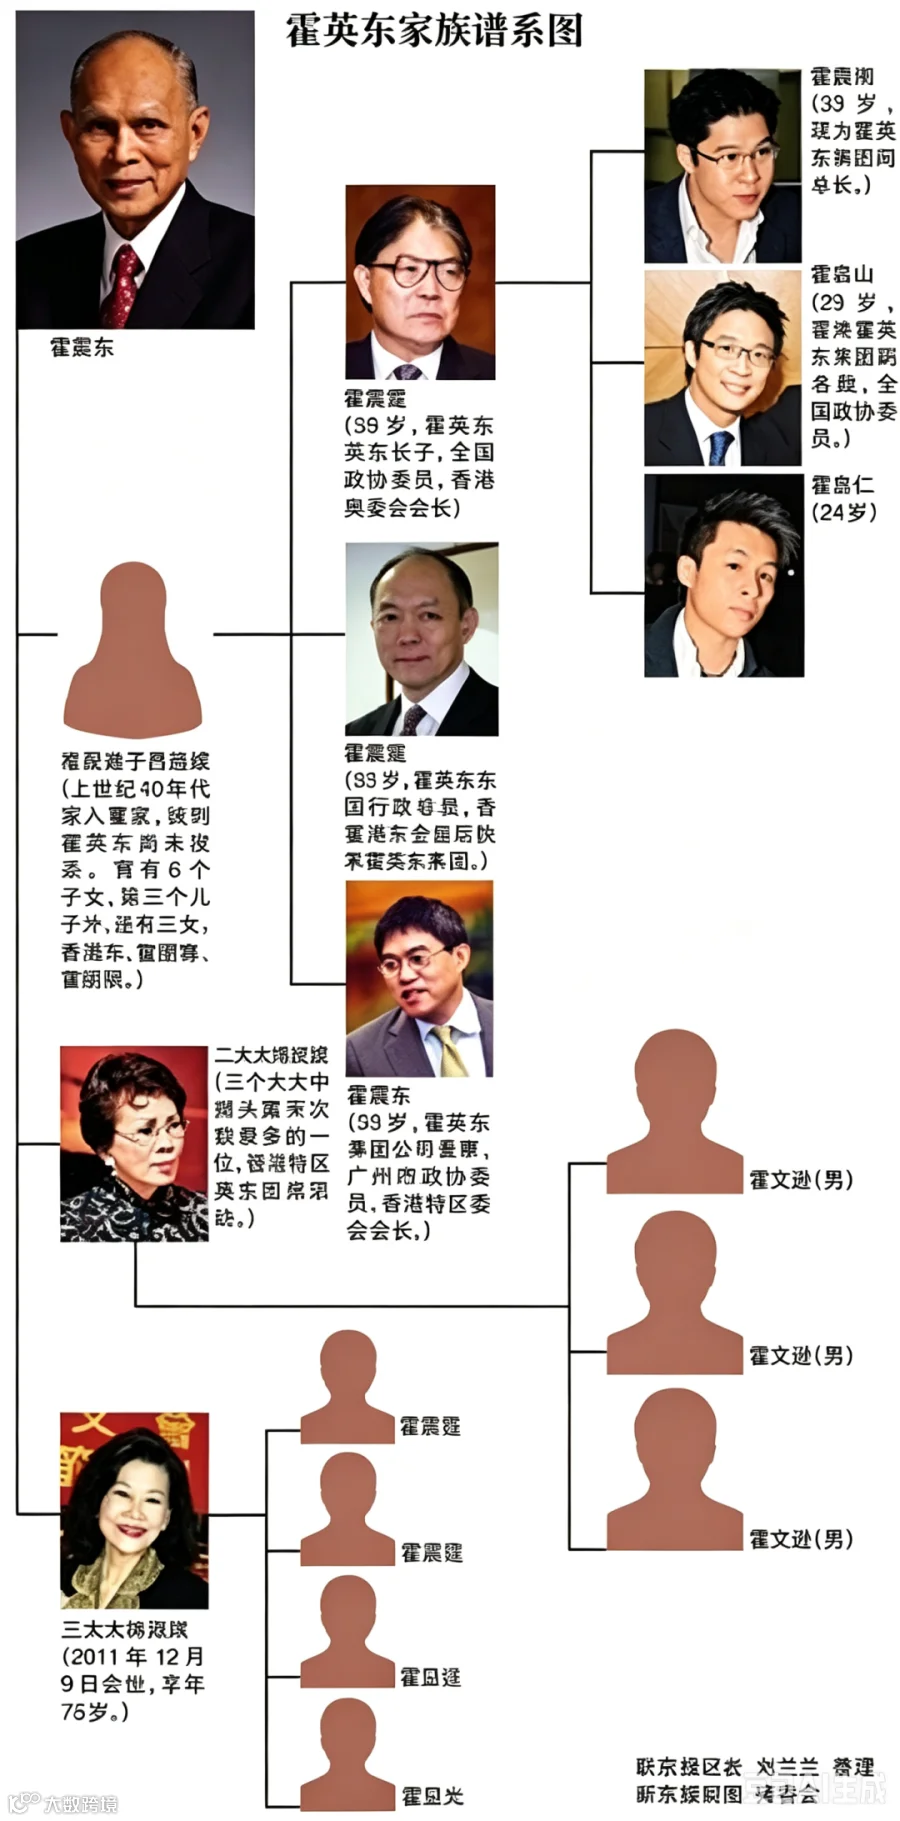
可2011年,长房三子霍震宇仍把担任执行人的二哥告上香港高等法院,指其侵吞遗产、要求更换执行人。
最后靠前特首董建华等人调停,才在开庭前达成和解:100亿港元留给二房、三房按月发放,剩下的200亿由长房三兄弟平分。
连遗嘱写得这么细的顶级豪门都免不了一场官司,普通人更该明白:把规则写清楚、把执行人指定明白,才是对家人最大的负责。来源来源
五、跨境资产:看起来一样,规则可能完全不同
杜律师分享了她亲手办过的一个案子,我觉得值得每个人记下来。
一位荷兰籍的邵先生,2015年在浙江瑞安手写了一份遗嘱,把存款分给两个女儿。
他去世后,女儿拿着遗嘱去银行取钱却被拒。
为什么?因为按中国法律,这份自书遗嘱可能有效;
但按邵先生去世时经常居所地——荷兰的法律,自书遗嘱形式不合规,遗嘱无效。
好在最后走法定继承,钱还是到了女儿手里,只是白白绕了一大圈官司。
她自己还遇到过一个澳门的继承案:本以为房产铁定归自己,二审却被判分给“大伯”将近一半,原因就是澳门仍在参照葡萄牙的“强制继承/特留份”制度——法律根本不承认“我的财产我想给谁就给谁”这种绝对自由。
一句话总结:只要涉及境外资产或外籍身份,优先选公证遗嘱,跨境承认和执行会顺畅得多。
六、赠与:送出去的东西,还能要回来吗?
很多人觉得,房子过户给孩子,“早给早省心”。但讲座提醒:赠与同样是“坑区”。
首先,公证不等于过户。房产这种,没过户前你可以反悔撤销,一旦过户,基本就收不回来了——所以别急着过户。
其次,受赠人如果严重侵害你、不履行赡养义务、或不履行赠与约定的义务,你可以在知道后一年内撤销赠与。
还有两个真实案例特别值得记。
一个是爷爷通过公证遗嘱,把一套四合院留给孙子。
但孙子不是法定继承人,属于遗赠,法律规定必须在知道后60天内明确表示“我接受”。
这位孙子在日本留学,半年后才回国办过户——早已超过60天,视为放弃,爷爷的心愿落了空。
教训很硬:想跨代把财产给孙辈,60天是条硬杠杠,一定要书面表态、留好证据。
另一个是母亲把房子赠给儿子,约定“未经我同意不得卖房”,儿子却私自转给了妻子。
因为母亲当时并不知情,她有权在知道后一年内撤销赠与、追回房产。
而更好的预防办法,其实是在房子上给自己设立一个“居住权”——房子给了儿子,自己照样住到老,谁都赶不走,也不能继承。
杜律还提醒了一个生活细节:别动不动就把未成年孩子的名字写上房产证。
看着是“提前安排”,真到要卖房时,监护人不能随意处分孩子名下财产,操作起来全是麻烦。
真想用,也是在夫妻对某套房争执不下时,共同约定留给孩子,作为化解矛盾的办法。
这里还有一个特别典型的真实判例:
何某离婚后,把房子赠与8岁的女儿小何并办了过户;
两年后,他又以“监护人”的身份代理女儿,跟自己签了份合同,把房子“回赠”给自己。
法院直接判这份回赠合同无效——因为《民法典》明确规定,监护人除为被监护人利益外,不得处分被监护人的财产。
想拿孩子当“财产中转站”,法律不认。
七、两位天后,给“传承”打了个样
讲座里提到,想把财产稳妥地跨代交给下一代,除了遗嘱,还可以用信托。
现实中,香港两位天后就是教科书级的示范。
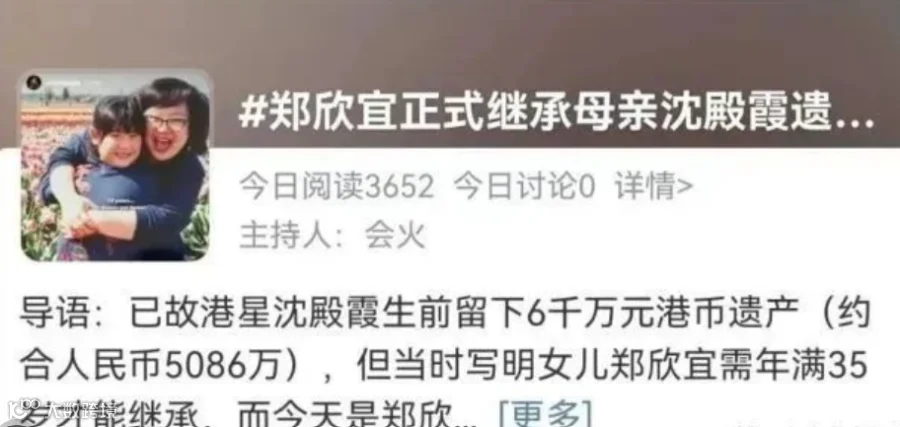
一位是“肥姐”沈殿霞。
2008年她因肝癌去世前,把约6000万港元的资产装进家族信托,唯一的受益人是女儿郑欣宜。
这份信托有个“狠心”的设定:女儿35岁前每月只能领约2万港元生活费,结婚时才能一次性领取一部分,本金要到35岁才能动用;
她还特意请前夫郑少秋等担任“信托保护人”来监督。
后来郑欣宜果然一度大手大脚、变卖房产,但正是这道“闸门”,让她没把家底败光,最终靠自己闯出了名堂。
她后来说,最感谢的就是妈妈当初的安排。

另一位是梅艳芳。
2003年她病重时立下遗嘱并设立信托,把约3000多万港元资产交给汇丰国际信托打理:母亲覃美金每月领生活费(从7万港元一路调到约25万),配司机和佣人;
好友刘培基获赠两处物业;还预留教育基金给外甥侄女;
母亲百年之后,剩余遗产全数捐给妙境佛学会。
此后二十多年,母亲多次起诉想推翻遗嘱、一次性拿走全部遗产,全部败诉,遗嘱“一个字没改”。
2026年她母亲以102岁高龄离世,剩余资产按梅艳芳的遗愿全数捐出,这场持续23年的争产才终于落幕。来源
把这两个案子放在一起看,特别有味道:一个是“防你乱花”,一个是“防你被争”,共同点是——用制度把自己的意愿锁死,让钱在身后依然听自己的话。
最后:这场讲座,给“企一代”的几点启发
听完我最大的感受是:财富传承这件事,不是“我走了以后才需要考虑”,而是“我现在身体还硬朗、脑子还清楚的时候,就该动手”。
对很多白手起家、企业和资产都还握在自己手里的企一代,有几点值得深思:
第一,别把“没安排”当成“顺其自然”。
你不立遗嘱,法律会用一套你未必认同的规则替你分配。想让家业按你的意愿走,就必须主动写下来。
第二,趁身体硬朗时立,定期更新。
遗嘱无效最大的雷区是“能力”和“胁迫”。趁自己思路清晰、没被任何人裹挟时把方案定下来,之后资产、家庭有变化,再定期修订。
第三,想传给孙辈,盯紧“60天”。
把资产直接给孙辈或法定继承人以外的人,一定要提前设计好接受方式和时间节点,别让一纸心意输给一个期限。
第四,跨境资产,“公证”优先。
有境外房产、境外身份或孩子在国外,务必请专业人士分别审查不同法域的要求,别用一份“我以为有效”的遗嘱,去打一场注定要绕路的官司。
第五,善用工具守住底线。
房产的“居住权”、遗嘱里的“遗产管理人”和“意定监护”,都是能实实在在防止家人翻脸的工具,别等用得上时才后悔没安排。
第六,善用“信托+保险”做跨代安排。
资产量大、又想把财富按自己的节奏交给下一代的,可以用家族信托——像沈殿霞、梅艳芳那样,约定领取条件、指定监督人,既防挥霍,也防争产;
再和遗嘱、保险搭配,效果更稳。如今离岸信托监管趋严,税务安排也更复杂,如果觉得完整的离岸信托门槛较高,也可以考虑香港保险。
香港保险通常支持多次变更受保人、指定受益人和分配方式,在特定场景下,能像一个“小型信托”一样完成定向传承,可作为离岸信托的简化替代方案;
不过具体安排仍应结合税务、法律和资产所在地的规则,提前请专业人士审查。
第七,把“传承”当成一门要提前学的课。 企业做大了,家业要永续。传承不只是分钱,它是把一辈子的心血,平稳地交到对的人手上——这件事,值得你像经营企业一样认真规划。
财富终归会易主,但秩序,可以由你亲手留下。