


阿拉丁(ALD)数据显示,9 月以来几内亚至中国Cape船海运费持续走强,运价由9月1日38.5美元/吨上涨至9月17日43美元/吨,区间累计上涨4.5美元/吨。
图 几内亚至中国的Cape型船运费
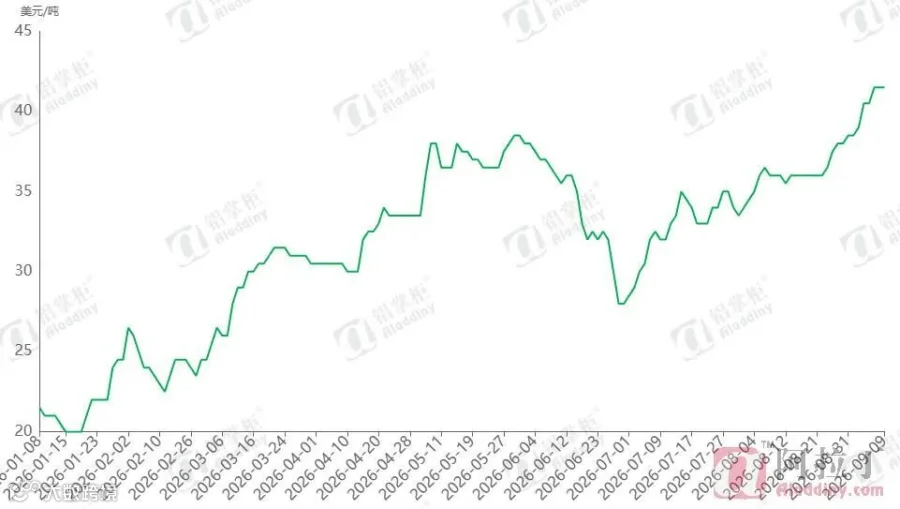
数据来源:阿拉丁(ALD)
几内亚至中国Cape型散货船海运费变化逻辑复杂,运价核心受船舶租金(运力供需主要取决于铁矿石,铝土矿对运价影响相对较小)、船用燃油价格两大因素共同驱动。其中油价受地缘冲突、全球宏观经济等多重因素影响,预判难度较高;几内亚-中国航线运价行情长期以C3航线作为参照基准。
巴西和西非至中国的Cape船日租金

在租金层面,租金水平取决于货盘需求与可用运力之间的平衡。今年以来,巴西和西非至中国的Cape船租金大幅上涨:年初日租金仅为2.6万美元,经历几轮大幅涨跌后,截至昨日已升至5.04万美元。几内亚铝土矿和铁矿出货量大幅增加,为Cape船需求提供了基本支撑;而每到季度末传统矿企冲业绩的窗口期,租金更会大幅上涨。今年西芒杜铁矿发货超出预期,长距离货盘增多,市场可流转的Cape船运力收紧。西芒杜至中国航线的运距显著高于澳大利亚铁矿石航线,同等运量会消耗更多船舶运力,带来持续性吨海里增量,是中长期支撑Cape租金中枢抬升的关键。同时,由于运力相对趋紧,燃油等成本能够顺利向下游传导,推动船运价格达到阶段性历史高位。
燃油成本是远洋干散货航次成本最重要的可变项,几内亚至中国属于超长航线,海运里程达到11000海里。船用VLSFO低硫燃料油价格锚定国际原油价格,而布伦特原油受中东地缘冲突、OPEC+减产、全球宏观需求等多重因素扰动,价格波动幅度大。船用燃油涨幅更为突出,截至9月17日,新加坡VLSFO价格约916美元/吨,燃油成本持续高位,是干散货运价提供刚性成本支撑。而如果按照当前的燃油价格调整,部分长协几矿价格将冲高至76美元/干吨。
基于上述两大成本构成,我们可对西非至中国的Capesize型船海运费用进行概算。以当前市场行情为例:日租金约5.04万美元/天,新加坡低硫燃油价格约916美元/吨,几内亚至中国满载航程约45天,返程空载约38天,港口及锚泊作业合计约8天,总航次周期约91天。据此估算,总燃油成本约为287万美元,总租金成本约为458.64万美元(若按照年初的的租金,仅为236.6万美元),两项合计折合到每吨矿石上约41-42美元。若再计入港口费、保险费等杂项支出,综合运费成本可达约45美元/吨,年初的成本则是在 23 美元/吨左右。需要指出的是,上述测算所采用的燃油价格和租金水平均处于近期高位,因此得出的理论运费成本偏高,不代表长期平均水平,另航行天数、港口和锚泊天数等受到天气、装卸效率等视具体情况而定。
对于租船的矿企而言,以当前72美元/干吨的矿价,对应约43美元/吨的运费,显然已经没有租船的必要。长协船是矿企能够正常发运的倚仗,长协合同通常能锁定一段时间内的租金水平(前提是船运公司能持续履约),但海运长协普遍附带燃油调价条款(BAF),并非完全意义上的固定运价。合约中会约定燃油基准价格及联动调价公式,一旦船用燃油价格突破合同设定阈值,运费将按约定机制自动上调,这意味着货主仍需承担油价上涨带来的额外海运成本。
正因如此,当租金与油价均出现大幅波动时,双方的履约能力都会受到考验,此前部分矿企反馈的长协价格阶段性波动较大,甚至出现供船延迟的情况,也正是这一风险的现实反映。此外,对于租船方而言,滞期费是另一项核心风险点。在当前高租金背景下,每滞期一天,单吨矿石成本即上涨约0.28美元,对总成本的影响不容小觑。
短期需求维度,季度末节点容易加剧运力紧张,推高船舶日租金;但随着阶段性货盘释放完毕,短期需求回落,租金存在回调压力。不过散货船运力供给存在滞后性,运力宽松化需要时间。在整体供需格局未发生根本性转变的前提下,租金即使回落,叠加高油价支撑,运价也难以出现大幅下行,大部分成本压力仍将由租方承担。
中长期维度,西芒杜铁矿持续爬产,铝土矿发运预期虽有所下滑,但整体供应仍可保障。西非长距离货盘带来持续的吨海里增量,抬升 Cape 船市场的需求底部。
市场主要风险点包括两方面:一是中东地缘局势缓和带来国际油价回调,削弱运价成本支撑;二是全球 Cape 新船集中交付,带来运力供给增量,缓解当前运力紧张格局。阿拉丁(ALD)将持续跟踪 几内亚至中国海运费价格、新加坡 VLSFO 价格、以及西芒杜发运节奏,及时更新海运费及几内亚铝土矿到岸成本研判。