

中投顾问诚意出品点上方蓝字关注
一、执行摘要
(一)核心结论
中国单晶硅产业正处于从成长期向成熟期过渡的关键转折阶段。2025年,中国大陆硅片产量约为719.3GW,同比下降7.3%,为近十年来首次出现年度产量负增长,其中n型单晶硅片市场占比已达97%,全面替代p型成为绝对主流。这一“量减质升”的结构性变化,标志着行业增长逻辑从渗透率驱动全面切换至技术迭代与存量竞争驱动。中国单晶硅产业在全球的绝对主导地位依然稳固——截至2025年底,中国大陆硅片产能约1,271.1GW,同比降低5.8%,占全球硅片产能的96.4%;产量约719.3GW,同比下降7.3%,占全球硅片产量的96.9%,在全球硅片领域仍占据绝对主导地位。
从产业生命周期视角判断,光伏级单晶硅已进入成熟期早段,半导体级单晶硅则处于成长期早段。行业整体渗透率概念在此具有特殊性:单晶硅对多晶硅的技术替代已基本完成,n型对p型的代际替换亦接近尾声,97%的n型硅片市场占比意味着“渗透率驱动”范式已近极限。新一轮增长须依赖N型技术内部的结构性溢价释放、半导体级硅片的国产替代突破以及前沿应用场景的拓展。
本轮行业调整由三重结构性力量共同塑造:政策端“反内卷”推动落后产能加速出清,三项光伏领域强制性国家标准拟于2027年1月1日实施;资本端龙头企业经历深度亏损但成本优势持续扩大,隆基绿能2025年硅片全工序工艺非硅成本同比下降29%,行业在“以价换量”的残酷竞争中完成洗牌;技术端N型TOPCon电池市占率达87.6%,全面替代P型PERC,半导体级12英寸硅片国产化进程显著提速,2025年国产化率约25%。
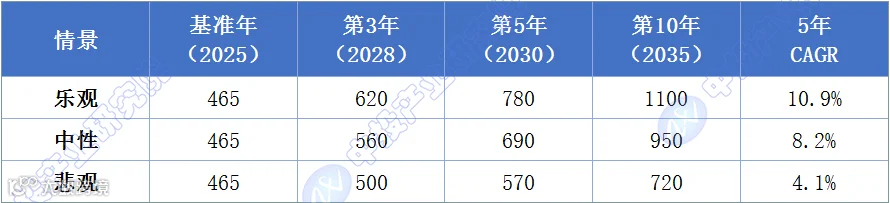
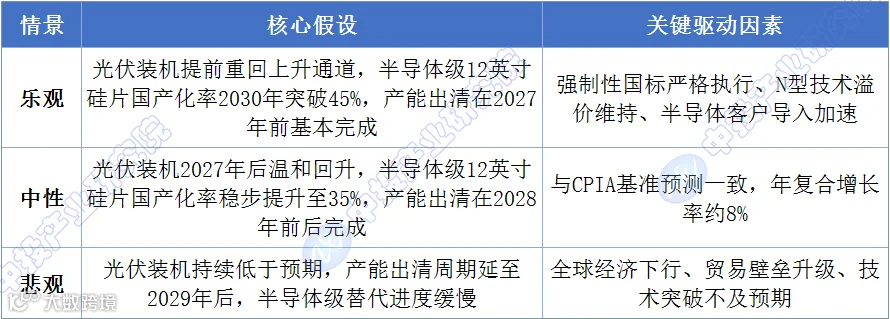
在中性情景下,中国单晶硅市场规模(含光伏级与半导体级)有望从2025年的约465亿元增长至2030年约690亿元,五年复合增长率约8.2%。行业内部的结构性价值迁移——从光伏级向半导体级、从P型向N型、从标准化产品向定制化解决方案——将是未来五年比总量增长更具分析价值的核心变量。
(二)投资/战略建议
产业阶段定位:光伏级单晶硅处于“成熟期早段”,半导体级处于“成长期早段”。建议围绕三条主线进行配置:其一,N型硅片产能主线——当前n型硅片渗透率已达97%,但技术内部仍在快速迭代,大尺寸、薄片化、低氧碳含量成为竞争焦点,具备N型大尺寸硅片量产优势的企业将持续获得结构性溢价;其二,半导体级硅片国产替代主线——12英寸硅片约贡献全球所有规格硅片出货面积的78.8%,而国产化率约25%,奕斯伟、沪硅产业、中欣晶圆等企业正加速产能扩张;其三,设备与耗材国产化主线——国产单晶炉、金刚线、高纯石英坩埚等关键环节的国产替代进程加速,上海超硅已实现国产单晶炉自主可控并获得国际龙头厂商采购意向。
风险警示:行业面临四大核心风险。一是产能过剩与出清节奏错配风险——当前硅片产能约1,271.1GW而全球需求约742.3GW,产能利用率偏低,产能出清周期可能长于市场预期;二是国际贸易壁垒升级风险——美国对中国硅片加征50%关税,欧盟碳边境调节机制正式实施,出口市场面临结构性调整压力;三是技术路线替代风险——钙钛矿叠层电池若实现商业化突破,可能对晶硅技术路线形成部分替代,通威股份已建成行业首条全自动兆瓦级钙钛矿-晶硅叠层电池试验线,小面积叠层电池研发效率达到34.94%;四是半导体级硅片国产替代进度不及预期风险——先进制程(14nm及以下)领域自主化率不足15%,客户认证周期长、良率爬坡难度大。
二、行业阶段判定
(一)累计渗透率
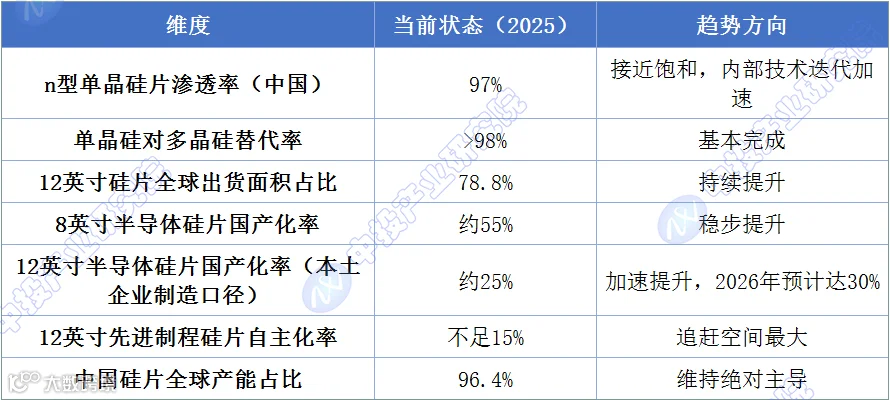
单晶硅产业的渗透率分析需区分两个层次。第一层次是单晶硅对多晶硅的技术替代,这一进程已基本完成,单晶硅片在光伏硅片市场中的占比超过98%。第二层次是n型单晶硅片对p型单晶硅片的代际替换。2025年,n型单晶硅片市场占比已达97%,CPIA确认“n型硅片市场占比已全面替代p型,成为绝对主流”。中泰证券研报确认,2025年n型单晶硅技术市场份额预计超过96.9%。
从全球视角看,2025年全球硅片产量约742.3GW,同比下降7.6%,全球硅片产能与产量十年来首次同步收缩。中国大陆硅片产量约719.3GW,同比下降7.3%。产量下降与渗透率提升并行,反映的是“以价换量”模式下行业主动调整产能、消化库存的过程。
半导体级单晶硅的渗透率概念则完全不同。12英寸硅片约贡献2025年全球所有规格硅片出货面积的78.8%。需要区分两个口径:据SEMI及中国电子材料行业协会数据,2025年12英寸硅片国产化率约25%,8英寸硅片约55%。据伯恩斯坦研究,若统计口径涵盖海外企业在华产能及出口至中国市场的部分,2025年中国大陆12英寸晶圆自产率可达约50%。在先进制程(14nm及以下)领域,12英寸硅片自主化率不足15%。这一结构性差距,构成了未来最大的增量空间。
图表1 中国单晶硅产业渗透率与技术演进路径
数据来源:CPIA、SEMI、中国电子材料行业协会、伯恩斯坦研究
(二)行业增速vs GDP增速
2025年,中国单晶硅行业呈现出显著的“量价背离”特征。从产量维度看,中国大陆硅片产量约719.3GW,同比下降7.3%;从市场规模维度看,受N型产品溢价和产品结构升级支撑,行业整体营收规模保持相对稳定。但企业层面的盈利压力极为严峻:隆基绿能2025年硅片及硅棒业务实现收入65.40亿元,同比下降20.32%,毛利率为-5.3%;TCL中环光伏硅片业务营收122.38亿元,同比下滑26.49%,毛利率低至-19.44%。
图表2 2025年中国单晶硅行业增速与宏观经济增速对比

数据来源:CPIA、国家能源局、上市公司年报
产量增速与营收增速均为负值,显著低于GDP增速,但这一“负增长”是行业主动调整、落后产能出清的阶段性特征,而非需求端的系统性萎缩。中国光伏新增装机在2025年达到316.57GW,同比增长14.05%,超过“十三五”期间五年的新增装机总和。供需矛盾的根源在于供给端产能扩张远超需求增速——截至2025年底中国大陆硅片产能约1,271.1GW,而全球硅片产量约742.3GW。
(三)阶段判定结论
当前阶段:光伏级成熟期早段+半导体级成长期早段
从基础渗透率来看,光伏级单晶硅的n型渗透率已达97%,接近饱和,增长空间极为有限。半导体级12英寸硅片国产化率约25%,先进制程自主化率不足15%,处于成长期早段的特征显著。
从增速特征来看,行业整体产量增速为负,但终端光伏装机需求保持14%以上增长,二者之间的“剪刀差”反映的是供给端产能出清过程中的阵痛,而非需求萎缩。CPIA预测“十五五”期间中国年均光伏新增装机量约为238-287GW,全球年均约725-870GW,2026年预计新增装机180-240GW,2027年起重回上升通道。
从增长逻辑来看,光伏级单晶硅已从“渗透率驱动”切换至“存量替换+技术迭代驱动”,N型内部的技术升级取代了n型对p型的代际替换,成为新的竞争焦点。半导体级单晶硅则仍处于“渗透率驱动”阶段,国产替代进程刚刚进入加速期。
综合判定:中国单晶硅产业呈现“双阶段复合”特征——光伏级已进入成熟期早段,增长逻辑从渗透率驱动切换至宏观驱动和存量替换驱动;半导体级处于成长期早段,国产替代带来的渗透率提升空间仍然广阔。
三、发展驱动力分析(五维矩阵)
(一)政策维度
政策是推动单晶硅行业产能出清和高质量发展的最核心外部变量。2025年以来,政策驱动力正从“行业引导”向“强制性标准约束”方向深化。
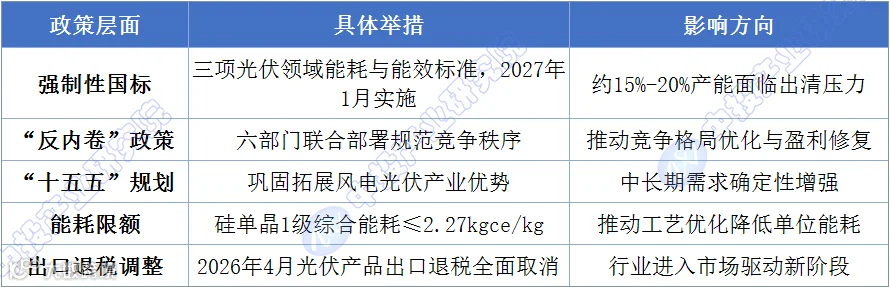
在国家标准层面,2025年9月国家标准化管理委员会发布《硅单晶单位产品能源消耗限额》强制性国家标准征求意见稿,通过分级分类、刚性约束的能耗管理机制,引导硅单晶行业加快节能降碳、提质增效。2026年7月,工信部联合国家发展改革委、市场监管总局正式发布三项光伏领域强制性国家标准,将于2027年1月1日实施。根据硅业分会解读,新标准实施后,多晶硅单位产品能耗不达基准值(6.4kgce/kg)要求的企业将被限期整改,逾期未改或整改后未达准入值(5.5kgce/kg)的企业将被关停。据初步统计,现有产能经有序调整后,国内多晶硅有效产能预计将减少至约240万吨/年,较2024年底下降16.4%,与目前已建成装置产能相比减少31.4%。
在产业引导层面,“十五五”规划将绿色转型作为核心目标,明确提出巩固拓展风电光伏产业优势。自2025年6月底以来,国家层面密集出台“反内卷”政策,六部门联合召开光伏产业座谈会,部署规范竞争秩序。CPIA指出,行业需要从“比规模、拼价格”的粗放模式转向“价值竞争”的高质量发展轨道。
图表3 中国单晶硅产业政策支撑体系
数据来源:工信部、国家标准化管理委员会、CPIA、硅业分会
(二)资本维度
资本维度呈现“龙头企业亏损但成本优势扩大、半导体级硅片融资密集、落后产能加速退出”的三重分化格局。
从龙头企业经营状况来看,行业正处于深度亏损期。隆基绿能2025年实现营业收入703.47亿元,同比下降14.8%,归母净利润亏损64.2亿元,但同比减亏25.3%。公司硅片出货量111.56GW(其中对外销售48.57GW),单晶硅片近10年累计出货量全球第一,硅片全工序工艺非硅成本同比下降29%。TCL中环2025年光伏硅片业务营收122.38亿元,销售量133.5亿片,市占率保持行业第一,全年毛利率为-19.44%,同比改善1.10个百分点。据国金证券研报,TCL中环Q3光伏材料业务盈利水平显著改善,带动销售毛利率环比修复4.0个百分点至-4.06%,下半年硅片经营情况较上半年有显著改善。通威股份2025年实现营业收入841.28亿元,同比下降8.55%,归母净利润亏损95.53亿元,高纯晶硅销量38.48万吨,国内市占率超30%维持行业第一。
从半导体级硅片的资本投入来看,国产12英寸硅片领域呈现密集融资扩产态势。奕斯伟投资125亿元兴建武汉硅材料基地,规划月产能50万片,项目投产后公司总产能将超过170万片/月。沪硅产业完成70.4亿元并购交易,通过发行股份及支付现金方式收购新昇晶投、新昇晶科、新昇晶睿等标的资产。中欣晶圆丽水12英寸抛光片产线于2025年6月通线,首期15万片/月产能预计年底释放,未来两年将逐步攀升至50万片/月。
从设备国产化来看,上海超硅实现了国产单晶炉的自主可控,全球硅片龙头企业环球晶圆已与上海超硅达成合作意向,采购其单晶炉用于先进制程晶体生长。2025年国产半导体设备在晶圆厂的验证周期平均为6-12个月。
(三)产业供给维度
产业供给端的核心特征是“产能极度充裕、出清正在加速、格局高度集中”。
从产能规模来看,截至2025年底,全球硅片总产能约1,318.9GW,同比下降5.4%,产量约742.3GW,同比下降7.6%,全球硅片产能与产量十年来首次同步收缩。中国大陆硅片产能约1,271.1GW,同比降低5.8%,占全球硅片产能的96.4%;产量约719.3GW,同比下降7.3%,占全球硅片产量的96.9%。按此计算,中国大陆硅片产能利用率约57%。
从产能出清进度来看,政策驱动的落后产能退出正在加速。多晶硅环节率先试点产能整合,收购平台已经成立。国标实施后,多晶硅有效产能预计将降至约240万吨/年,较2024年底下降16.4%。2025年,全球及我国光伏硅片生产规模前十企业的总产能达1,027.5GW,约占全球总产能的77.9%,产量合计占比全球总产量78.6%,行业集中度维持高位。
从出口变化来看,2025年我国光伏硅片出口呈现“量增价跌、前弱后强”态势,出口量约70.18GW,同比增长15.19%;出口额13.03亿美元,同比下降16.98%。据行业研究数据,2025年1-10月硅片出口均价约0.44美元/片,较2023年均价0.57美元/片累计下跌约22.8%。
从价格走势来看,根据CPIA数据,2025年产业链价格呈现上半年低位震荡、下半年企稳回升的走势,截至12月,多晶硅、硅片、电池、组件价格指数同比分别上涨42.9%、1.4%、13.4%、2.1%。行业利润向成本控制与技术创新突出的企业集中。
从技术趋势来看,硅片薄片化节奏趋于平缓。2025年p型单晶硅片平均厚度维持在150μm左右不变;用于TOPCon电池的n型硅片平均厚度为130μm,用于异质结电池的硅片平均厚度为110μm,均与2024年持平。矩形片市场占比快速提升,至2025年已上升至48.22%。硅片切割钨丝线已基本替代高碳钢丝线,市场渗透率超90%,母线直径已下降至29μm。
(四)技术维度
光伏级单晶硅的技术迭代聚焦于N型产品的性能优化。2025年,规模化生产的N型TOPCon电池行业平均转换效率达到25.7%,HJT电池行业平均转换效率达到25.9%,XBC电池行业平均转换效率达到26.5%。N型TOPCon电池市占率达87.6%。N型电池技术对硅片氧含量与电阻率均匀性提出更严苛指标,推动拉晶工艺向高精度、热场优化与精细化控制方向发展。
半导体级单晶硅的技术突破集中在12英寸大尺寸硅片的量产能力建设上。上海超硅成功实现SOI硅片剥离机与氢离子注入机的自主可控。神工股份自主研发的“无磁场大直径单晶硅制造技术”实现高纯大直径单晶硅高质量生产,8英寸和12英寸刻蚀机用硅部件批量供应北方华创、台积电等国内外行业巨头。2025年,12英寸硅片在中芯国际的采购占比从10%升至18%。据中欣晶圆半导体总经理介绍,12英寸硅片产业的认证周期较长,最快一轮下来需要半年,如果全验证通过进入量产阶段,需要一年至一年半的时间。
在设备与工艺层面,单晶炉的磁场控制技术仍由海外企业主导,但国产替代正在加速推进。高纯石英坩埚供应缺口扩大,上游耗材的供给约束成为制约硅片产能有效释放的关键瓶颈之一。
图表4 中国单晶硅核心技术方向与产业进展

数据来源:CPIA、SEMI、经济参考报、各公司公告
(五)用户维度
从光伏电池片用户端来看,2025年全国电池片产量约660GW,同比下降4.3%。N型电池已成为绝对主流,TOPCon、HJT、BC三大技术路线并驾齐驱。电池企业对硅片的需求正从“通用产品”向“定制化产品”转变,具备定制化供应能力的硅片企业将获得更高的客户粘性和议价能力。通威股份已形成N型电池产能超150GW,2025年电池销量103.03GW,连续9年位居全球第一,全球市占率约15%。
从终端光伏装机用户端来看,2025年中国光伏新增装机316.57GW,同比增长14.05%,集中式占比51.7%,工商业分布式占比33.8%,户用分布式占比14.5%。受分布式管理办法及136号文政策影响,上半年出现“抢装”现象,5月单月新增92.92GW,政策窗口期后装机量连续多月大幅下滑,9月后逐步回升。CPIA预测“十五五”期间中国年均新增装机量约为238-287GW,2026年预计新增180-240GW,较2025年的316.57GW有所回落,2027年起重回上升通道。
从半导体芯片用户端来看,12英寸硅片已成为7nm及以下先进逻辑芯片、高端存储芯片以及AI芯片的主要载体。12英寸硅片国产化率约25%,先进制程自主化率不足15%,为国产硅片企业创造了宝贵的客户导入与产品验证窗口。
(六)五维综合评分
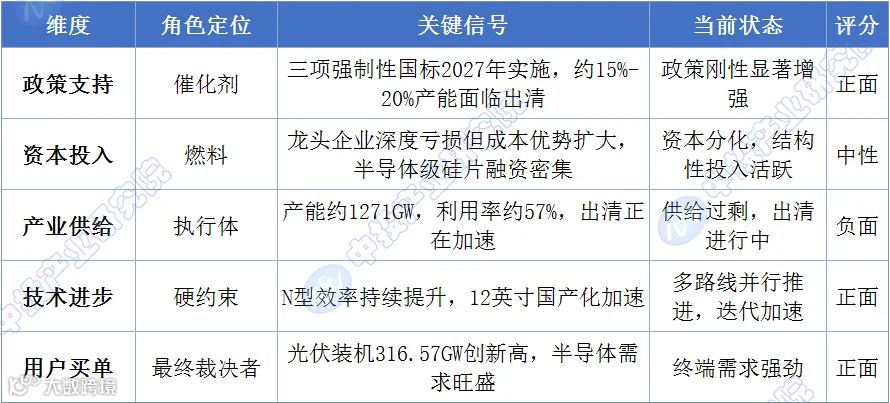
图表5 中国单晶硅产业五维研判矩阵
资料来源:CPIA、国家能源局、各公司年报、券商研报
研判结论:五维中三维为正面,一维为中性,一维为负面。政策维度的强制性标准为产能出清提供了刚性约束,技术维度的N型迭代和半导体级突破为行业提供了新的增长引擎,用户维度的终端需求保持强劲。产业供给维度的严重过剩和资本维度的盈利压力构成了行业短期内最大的制约因素。整体而言,产业正处于“政策驱动出清→供需再平衡→盈利修复”的过渡期。
四、市场规模预测
(一)预测方法选择说明
基于产业阶段判定——光伏级处于成熟期早段、半导体级处于成长期早段——本报告采用复合预测框架:光伏级单晶硅以存量替换逻辑为基础,增速锚定宏观变量;半导体级单晶硅以渗透率爬坡逻辑为基础,以国产化率为核心弹性变量。
(二)TAM测算与关键假设
光伏级单晶硅TAM:以“十五五”期间中国年均光伏新增装机238-287GW为锚,光伏级单晶硅的潜在总市场规模约为350-450亿元/年。2025年基准市场规模取约465亿元(含半导体级),其中光伏级占比约75%-80%。
半导体级单晶硅TAM:12英寸硅片约贡献全球所有规格硅片出货面积的78.8%。随着国产替代加速,半导体级单晶硅TAM约为150-250亿元/年,且仍处于扩张期。
合计TAM:约550-700亿元/年,中期有望向800亿元/年扩展。
核心弹性假设:
第一,光伏级单晶硅增速向GDP收敛。CPIA预测“十五五”期间中国年均新增光伏装机238-287GW,硅片需求的基本盘稳固。
第二,半导体级硅片国产替代提供翻倍级增长空间。2025年12英寸硅片国产化率约25%,8英寸硅片国产化率约55%,先进制程自主化率不足15%。
第三,价格持续下行但降幅收窄。2025年硅片价格指数同比上涨1.4%,产业链价格呈现下半年企稳回升走势。价格假设:2026-2028年年均降价5%-8%,2028年后降幅收窄至2%-4%。
(三)三情景预测数据表
图表6 2025-2035年中国单晶硅市场规模三情景预测(含光伏级+半导体级)
单位:亿元
数据来源:中投产业研究院
图表7 中国单晶硅市场规模三情景假设说明
数据来源:中投产业研究院
图表8 2025-2030年中国单晶硅关键子领域市场规模预测(中性情景)
单位:亿元

数据来源:中投产业研究院
(四)5年逐年预测(中性情景)
图表9 2025-2030年中国单晶硅市场规模逐年预测表(中性情景)
单位:亿元

数据来源:中投产业研究院
五、关键拐点监测
(一)本阶段核心拐点定义
拐点一:产能出清拐点(预计2027-2028年)。强制性国家标准于2027年1月1日实施后,多晶硅有效产能预计将降至约240万吨/年,较2024年底下降16.4%。硅片环节产能出清虽滞后于多晶硅,但政策传导效应将在2027-2028年集中显现。标志是硅片环节产能利用率回升至75%以上,头部企业毛利率由负转正。
拐点二:半导体级12英寸硅片国产替代拐点(预计2028-2030年)。当前12英寸硅片国产化率约25%,先进制程自主化率不足15%。奕斯伟武汉基地投产后总产能将超过170万片/月。标志是国产12英寸硅片在先进逻辑芯片和存储芯片领域实现规模化客户导入,整体国产化率突破40%。
拐点三:行业盈利修复拐点(预计2027-2028年)。TCL中环Q3销售毛利率已环比修复4.0个百分点至-4.06%,下半年硅片经营情况较上半年显著改善。随着落后产能退出和供需关系改善,标志是头部企业硅片业务毛利率回升至10%以上。
(二)拐点时间窗口预测
图表10 2025-2030年中国单晶硅产业关键拐点时间轴
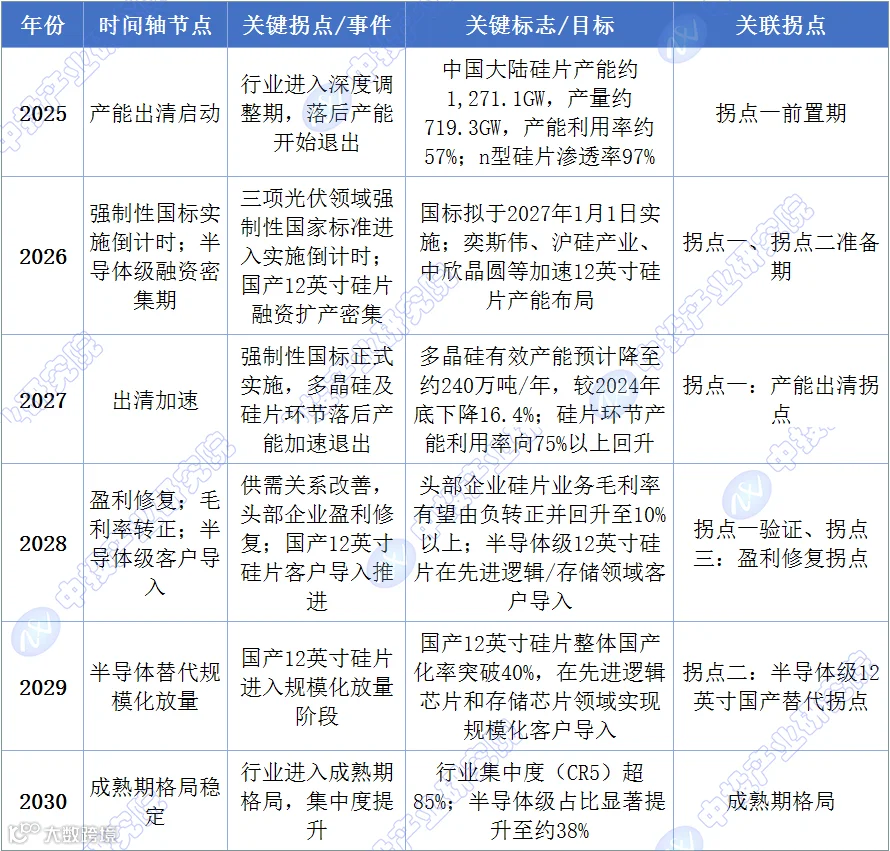
注:上表为根据报告正文及原时间轴整理,拐点时间窗口为预测性判断,实际进展需结合产能出清、国产替代客户导入及盈利修复等监测指标动态验证。
数据来源:中投产业研究院
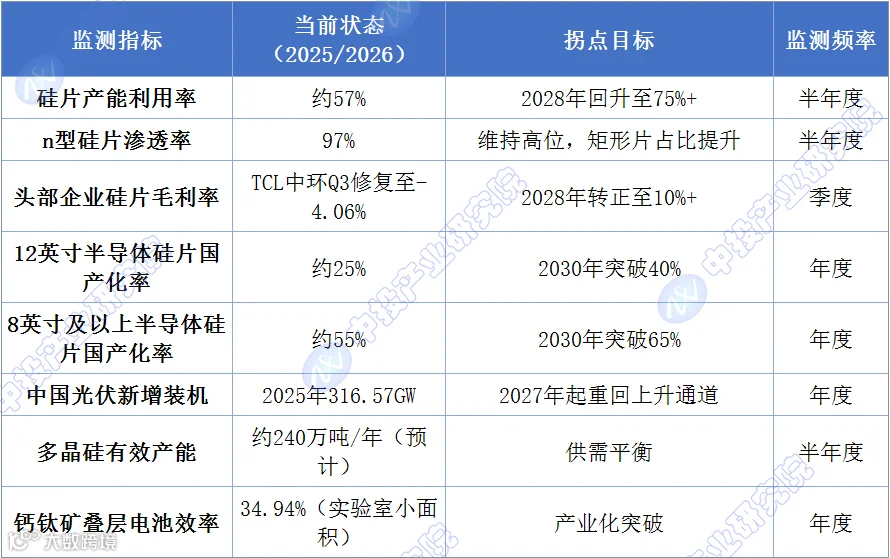
(三)拐点信号监测清单
图表11 单晶硅产业关键拐点监测指标清单
数据来源:中投产业研究院
六、风险提示
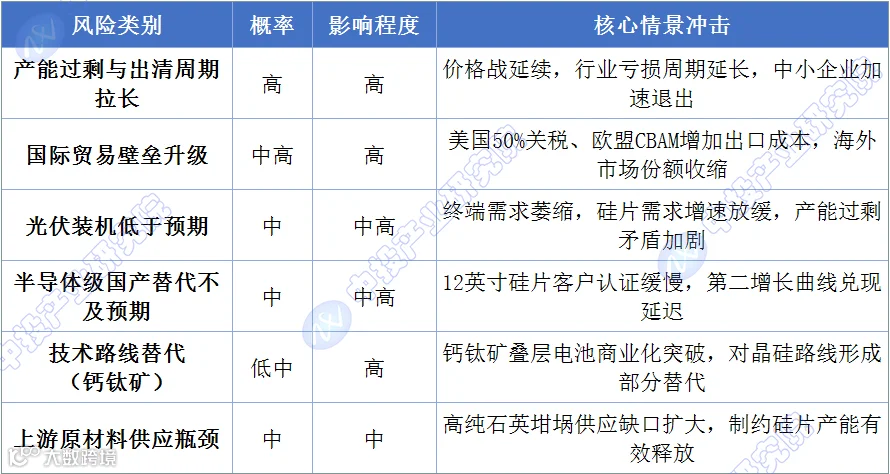
(一)风险矩阵(概率×影响)
图表12 中国单晶硅产业风险矩阵
数据来源:中投产业研究院
(二)风险对预测的修正影响
产能过剩与出清周期风险:截至2025年底中国大陆硅片产能约1,271.1GW,全球硅片产量约742.3GW,产能利用率约57%。若产能出清延至2029年后,行业盈利修复拐点将相应后移,中性情景下的市场规模预测将面临下调压力。
国际贸易壁垒风险:2025年我国光伏硅片出口量约70.18GW,同比增长15.19%,但出口额13.03亿美元,同比下降16.98%。欧盟碳边境调节机制正式实施后增加出口成本。2026年4月光伏产品出口退税全面取消后,行业进入市场驱动新阶段。
技术路线替代风险:通威股份已于2025年9月实现行业首条全自动兆瓦级钙钛矿-晶硅叠层电池试验线全线贯通,小面积叠层电池研发效率达到34.94%,商用尺寸(210×105cm²)叠层电池全面积转换效率突破31.08%。CPIA指出行业将加速推动钙钛矿及叠层电池产业化。
半导体级国产替代进度风险:12英寸硅片在先进制程领域的客户认证周期最快需要半年,全验证通过进入量产阶段需要一年至一年半。有研硅2025年实现营业收入约26.49亿元,同比增长24.88%,但由于新建产线折旧费用高企以及研发投入持续加大,仍处于亏损状态。
综合来看,2027年强制性国标实施前后是验证产能出清力度的关键观察窗口,同期国产12英寸硅片的客户导入进度将决定半导体级增长曲线的斜率。
#单晶硅
END
《2026-2030年中国单晶硅产业投资分析及前景预测报告》

联系 客服
点击下方“阅读原文”查看更多报告信息