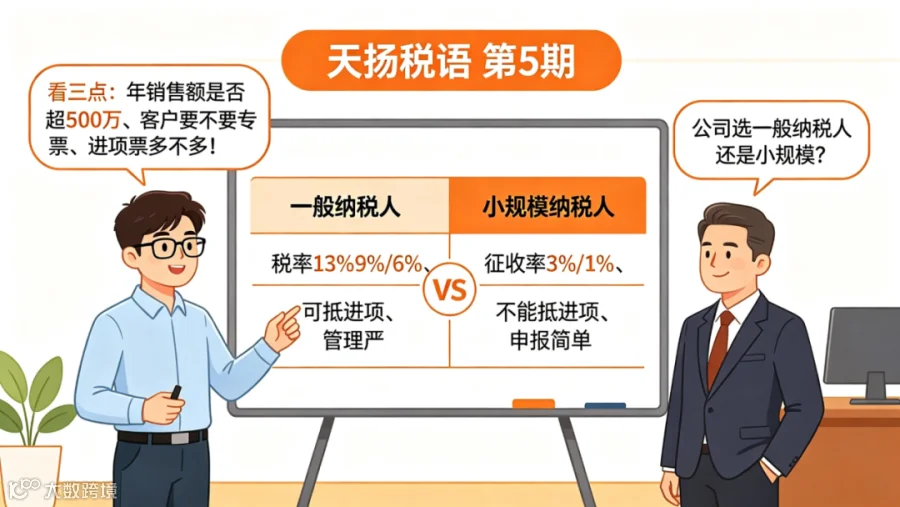
· 一般纳税人:年应税销售额超过500万元(强制登记),或未超过但会计核算健全可自愿登记。适用税率13%、9%、6%三档,可抵扣进项税额,通常按月申报,可开具增值税专用发票、普通发票。
· 小规模纳税人:年应税销售额500万元及以下。适用征收率3%(现行优惠期间减按1%),不能抵扣进项税额,通常按季申报,可开具增值税普通发票、专用发票,也可向税务机关申请代开专票。
如果你的客户主要是大型企业、国企、上市公司,他们通常要求开具增值税专用发票用于抵扣,而且更倾向于和一般纳税人合作——这种情况下,你大概率需要登记为一般纳税人。
如果你的客户主要是个人消费者、小微企业,他们不需要专票抵扣,对纳税人身份没有要求——小规模纳税人就足够了,而且征收率更低。
· 关键问题:你的客户要不要13%/9%/6%的增值税专用发票?
一般纳税人的优势在于可以抵扣进项税。如果你采购的原材料、商品、服务都能取得增值税专用发票,进项税额充足,那么一般纳税人的实际税负可能低于小规模纳税人。
举例:某贸易公司不含税销售额100万元,采购成本不含税80万元(均能取得13%专票)。一般纳税人应交增值税=100×13%-80×13%=2.6万元;小规模纳税人(按1%征收率)应交增值税=100×1%=1万元——这种情况下小规模更划算。
但如果采购成本只有50万元,一般纳税人应交增值税=100×13%-50×13%=6.5万元,远高于小规模的1万元。
· 关键问题:客户是否要求 13% 税率专票?你的毛利率高不高?进项票能不能足额取得?
按照现行规定,连续不超过12个月或四个季度的经营期内,累计应征增值税销售额超过500万元的,应当向主管税务机关办理一般纳税人登记。
也就是说,500万元是一条强制线——超过了就必须登记为一般纳税人,没得选。
如果预计年销售额在500万以下,可以自由选择;如果接近或可能超过500万,建议提前规划,避免被动登记后管理跟不上。
· 关键问题:你预计年销售额会不会超过500万元?
近年来国家对小规模纳税人给予了大量税收优惠,选择小规模可能更划算:
· 增值税:月销售额10万元以下(季30万元以下)免征增值税;超过部分除销售、出租不动产或者转让土地使用权之外的增值税应税交易减按1%征收率征收(政策延续至2027年底)。
· 小规模纳税人可以随时申请登记为一般纳税人(只要会计核算健全)。
· 根据《中华人民共和国增值税法实施条例》(中华人民共和国国务院令 第826号)第三十六条规定:“纳税人登记为一般纳税人后,不得转为小规模纳税人。
· 建议:新办企业先根据实际情况选择,可优先选择小规模纳税人,后续随业务发展进行调整。