


海上运力的比拼已经走到新拐点,港口码头,正成为全球头部集运巨头争夺的全新主战场。
根据 DatamarNews 最新深度报道,马士基、MSC、赫伯‑罗特、达飞轮船、中远海运(COSCO)均在加速全球港口资产布局。过去很长一段时间,集运行业博弈焦点集中在船舶运力投放、航线布局以及运价周期。船公司比拼船队规模,依靠舱位争夺市场份额。航运企业的竞争边界,已经从远洋航线,延伸至码头、堆场、内陆节点等陆上基础设施。
但全球供应链几经波动之后,行业逐渐意识到:即便拥有庞大船队,如果没有可控的港口资源,船舶依旧会陷入等泊、拥堵、滞港的困境。码头装卸效率、靠泊优先级、堆场存储空间,直接决定集装箱周转效率,深刻影响全程物流交付时效。
随着全球集装箱船订单量持续处于历史高位,船舶运力不断增加,但港口扩建的速度远低于船队扩张速度。MSK、MSC、HPL、CMA CGM和COSCO等主要航运企业,正通过投资码头、港口以及陆路物流基础设施,加强对关键物流节点的布局。
巨头布局各有侧重,争夺供应链主动权
✅ MSC:持续推进全球码头股权收购,重仓全球核心枢纽港,强化港航一体化优势;
✅ 马士基:践行端到端供应链战略,选择性参股关键节点港口,打通海陆物流链路;
✅ 赫伯‑罗特 & 达飞轮船:积极筛选全球优质码头投资机会,完善自身海外基础设施版图;
✅ 中远海运:依托既有全球港口网络,持续夯实亚欧、拉美等主干航线配套能力,保障航线稳定性。
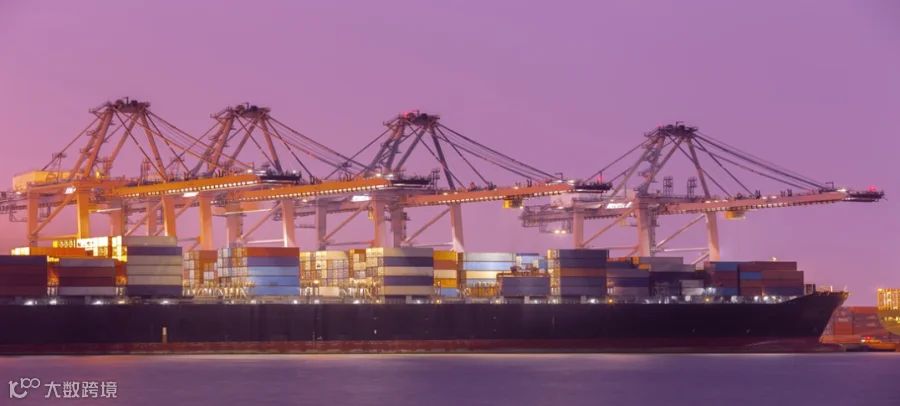
图片来自Valor
海运瓶颈正在从海上转移到陆地
目前,全球集装箱船订单依然保持高位。截至2026年6月,全球船公司已订购近1,600艘新船,未来将为市场带来约1,300万标准箱的新增运力,相当于现有全球船队运力的38%左右。
这意味着未来几年全球船舶运力还会继续增加。但船舶数量增长的同时,港口的泊位、装卸设备和陆路运输能力未必能同步提升。港口基础设施的建设周期远长于船舶建造周期,港口拥堵和周转效率将成为影响全球供应链的重要因素。
承载能力成为关键
截至2026年8月底,Sea-Intelligence估计,由于港口拥堵,全球约6.6%的集装箱船队无法进行正常运营。与此同时,HPL的亚洲运营信息显示,上海洋山港部分航线的等待时间达到8至10天,部分航线的延误时间达到7至11天。
虽然近期上海、宁波港的拥堵受到台风等因素影响,但此次拥堵的持续时间和规模,也暴露出部分港口长期处于高负荷运行状态、备用能力有限的问题。
航司方面指出,基础设施通常按照每年3%至4%的货物流量增长进行规划,但中国出口集装箱量连续三年的增幅约为10%、6%和7%。当货物流量长期快于码头处理能力增长时,港口拥堵就可能逐渐呈现结构性特征。
信息来源:datamarnews—The New Battleground in Container Shipping: Why Maersk, MSC, Hapag-Lloyd, CMA CGM and COSCO Are Investing in Ports

点击上方蓝字关注我们
我们的服务:
· 金融垫资
· 海外200+工厂直采
· 清关报检、冷链仓储一站式服务
欢迎添加微信,随时联系洽谈!

欢迎致电咨询
联系方式:杨女士 18916034596
张女士 19542821290