药监+税务联合进场,十大高频雷区与“四流合一”一次讲透。
建议质量、财务、库房、采购、销售负责人全部对照自查。
核心提示
不发通知、不打招呼、不听汇报、直奔现场——这不是电影情节,而是2026年药监飞检的常态。与此同时,税务部门与药监数据已实现互通,联合进场、一次挖出两类问题,正在成为新的监管标配。
2026年上半年,全国已立案检查医疗器械经销企业3611户,查补税款59亿元(据国务院新闻办公室2026年7月28日新闻发布会,国家税务总局副局长王道树通报)。
药监管资质,税务查发票,两条线各查各的。
联合进场,一次挖出两类问题。
药监发现过票走票线索,直接移送税务追查虚开;
税务发现进销项不匹配,立即移送药监核查经营真实性。
说到底,飞检和税务最终查的是同一件事:你的数据链,能不能自证清白。
结合近两年全国各地药监局飞行检查公开通报案例,医疗器械经营企业最容易踩线的十大高频缺陷,可以归为四类。
1. 质量负责人“挂名在岗”
仅挂靠资质,长期不在岗;没有独立质量否决权;岗位变更未及时备案。
真实案例
扬州某医疗器械公司提交虚假劳动合同,法定代表人、质量负责人等关键岗位人员实际不在岗,最终被撤销医疗器械许可登记及第二类医疗器械备案,罚款5万元。(来源:扬州市市场监管局2026年8月31日公开通报;法律依据:《医疗器械监督管理条例》第八十三条第一款)
2. 培训、健康档案不完善
无年度培训计划,缺少课件、签到、考核;直接接触器械员工未年度体检;新员工无岗前培训。检查员现场随机提问,答不上直接记录缺陷。
3. 不良事件监测形同虚设
无专人收集,收到临床不良反应不记录、不上报,企业不清楚国家监测系统操作要求。高风险三类器械企业一旦查出,极易升级处置。
4. 首营资料流于形式
供应商、产品、客户资料不全;注册证、生产许可证、授权书缺失;授权链条断裂、资质过期未更新;首营审核无书面审批记录。
后果:无法证明供货渠道合法,来源不明产品风险,稽查重点处罚项。
5. 库房分区混乱
未划分待验区、合格品区、不合格品区、退货区,无清晰色标;货物直接落地;库房兼做办公室、休息室;防虫、防鼠、避光、通风设施缺失或失效。
后果:仓储条件不达标,可现场暂停发货。
6. 冷链温湿度管理造假
阴凉库、冷库超温未处置;记录仪未校准;事后补录、篡改数据;冷链到货未核查运输温度;缺少应急预案和设备验证报告。
真实案例
赤峰市市场监管局2026年5月组织开展冷链医疗器械质量安全专项检查,共检查企业23家,发现问题隐患68条,责令限期整改。核心问题高度集中:温湿度监测系统历史记录不完整、冷链运输温控记录缺失、UDI应用不到位,追溯链条断档。(来源:内蒙古自治区药品监督管理局官网)
7. 进销存台账缺失
验收记录缺少批号、效期、注册证号、验收结果;销售记录无法对应下游客户;随货同行单与系统台账不一致;退货、不合格品无处置记录;批次无法双向追溯。
后果:违反《医疗器械监督管理条例》,罚款高发。
8. 计算机管理系统不满足合规硬性要求
普通或通用型进销存软件替代医疗器械合规系统;无近效期预警、过期锁定;无法管控超范围销售;缺少操作日志、审计追踪;数据备份缺失。
后果:系统不能支撑质量管理体系运行,判定体系存在重大漏洞。
9. 超范围经营、证照到期未延续
经营许可证范围与实际销售不符;注册证过期产品继续采购销售;地址、库房搬迁未及时变更;委托第三方物流未完整质量审核。
后果:无证、超范围经营属于重大违法,面临高额罚款、扣押货品。
10. 体系文件“纸上合规”
制度、规程齐全,但日常没人执行;内审、管理评审走过场;查出问题只整改表面,不做风险分析;不合格品管控不落地。
真实案例
扬州某医疗器械公司从未建立经营质量管理体系,购进的器械不入库、不审核、不检查,直接从供应商发往医院,最终被责令改正、警告,罚款4.8万元。(来源:扬州市市场监管局2026年8月31日公开通报)
这十大雷区,大多不是重大硬件投入问题,而是日常管理细节缺失。
但飞检现场,细节就是证据。
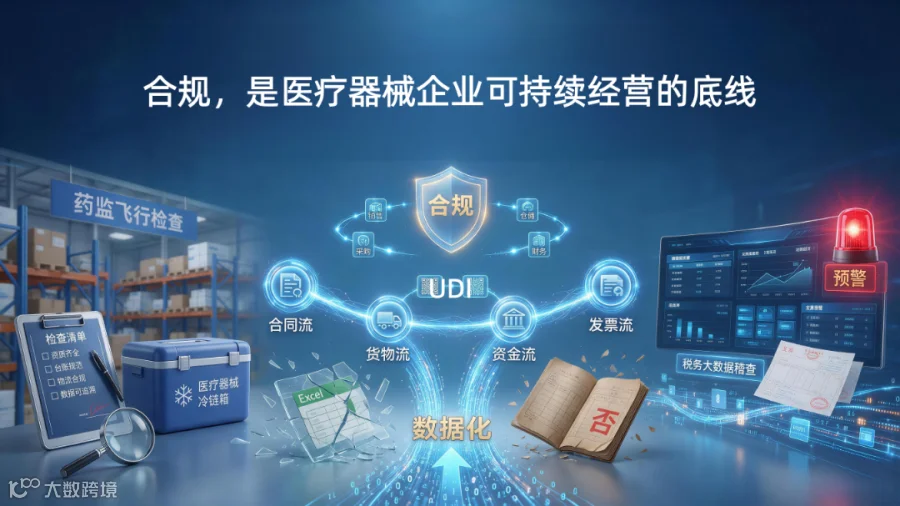
金税四期通过大数据比对合同、货物、资金、发票等多维数据,对医疗器械企业实施核心校验。只要任何一流对不上,系统即触发预警。
合同流:合同主体必须与开票主体、收款主体一致;合同内容必须与发票品名匹配。
货物流:发货单、签收单、物流轨迹必须与发票数量、品名一致。有票无货、有货无票,自动触发预警。
资金流:对公账户与合同金额、发票金额三者必须一致。私户收款、资金回流,系统直接标红。
发票流:进项、销项发票的品名、规格、数量、金额必须与实际交易一致。进销项品目大幅不匹配,自动预警。
税务稽查系统还会自动比对多流数据、行业税负、费用结构。一旦沾了违规操作,极高概率触发预警。
法律提示
关于税务追征期:《中华人民共和国税收征收管理法》第五十二条规定,因纳税人计算错误等失误未缴或少缴税款的,税务机关在三年内可以追征税款、滞纳金;有特殊情况的,追征期可以延长到五年。对偷税、抗税、骗税的,税务机关追征其未缴或者少缴的税款、滞纳金或者所骗取的税款,不受追征期限的限制。
2026年重点打击五类行为:
1.过票走票:借用他人资质开票,无真实货物交易。
2.篡改套打:修改发票品名、金额、数量,“买A开B”。
3.CSO虚开:空壳咨询公司虚开“推广费”“会议费”,开完就注销走逃,风险转嫁给受票企业。
4.私户收款:微信、支付宝、个人账户收货款,隐匿收入。这在医械企业经营中屡见不鲜,也是2026年爆雷最多的重灾区。
5.进销项不匹配:进“电子产品”,开“医疗器械”,系统第一时间标记异常。
处罚不是单一处罚,而是三重打击:
注销/吊销经营许可或备案,直接丧失从业资格。
补税+滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款(依据《税收征收管理法》第六十三条)。
虚开增值税专用发票税款数额在十万元以上的,应当依照刑法第二百零五条的规定定罪处罚(依据法释〔2024〕4号,2024年3月20日起施行)。法人、实控人、财务负责人承担刑责。
据行业媒体统计,2026年国家药监局飞检通报中,UDI拆零追溯不合规缺陷同比大幅上升,成为仅次于赋码不规范的第二大高频缺陷。(来源:UDI网等多家行业媒体报道,引用国家药监局飞检通报数据)
真实案例
山西某医疗器械批发企业,因拆零追溯记录缺失、票账货码不符,被罚款35万元,暂停多家三甲医院SPD供应商准入资格。(来源:UDI网、搜狐等多家行业媒体报道,原始出处标注为国家药监局2026年相关通报)
这个案例释放的信号非常清楚:飞检和税务,最终都在找同一条证据链。
进销存台账,对应货物流;
首营资质和合同,对应合同流;
对公流水和发票,对应资金流、发票流;
UDI扫码和拆零追溯,对应票、账、货、码一致性。
任何一个环节断档,都不是小缺陷。在穿透式监管下,它可能直接变成税务虚开线索、药监体系失效证据。
当检查员站在你面前,要求3分钟内调取某批次产品的完整流通追溯记录,你的Excel能做到吗?
当税务局问你要“四流一致”的证据链,你的手工台账能拼凑出来吗?
手工台账、Excel管账、事后补记录,这套过去或许能“过关”的做法,在数据穿透式监管面前,已经毫无生存空间。真正的应对方式,不是检查前补记录,而是让每一笔业务发生时,就自动留下合规证据。
千方百剂云医疗器械版+UDI插件方案重要价值之一就是解决这些合规痛点。系统无缝对接国家UDI数据库,将质量管理要求内嵌至采购、仓储、销售全业务流程,合同流、货物流、资金流、发票流“四流一致”自动落地,支持对接各类外部监管平台。
2026年,医疗器械行业粗放经营、侥幸闯关的时代彻底结束了。
合规不是成本,是企业可持续经营的底线。企业应经常进行合规自查,发现问题立即改正,确保合规经营。
千方百剂云医疗器械版+UDI插件——让合规成为企业最坚实的竞争壁垒,而不是最脆弱的经营短板。详询千方百剂本地授权服务商。
•国务院新闻办公室2026年7月28日新闻发布会(国家税务总局通报:立案检查医疗器械经销企业3611户,查补税款59亿元)
•扬州市市场监管局2026年8月31日公开通报(两起医疗器械企业违法典型案例)
•内蒙古自治区药品监督管理局官网(赤峰市冷链医疗器械质量安全专项检查)
•UDI网、搜狐网等多家行业媒体报道(山西某医疗器械批发企业处罚案例、UDI拆零追溯缺陷数据)
•《中华人民共和国税收征收管理法》第五十二条、第六十三条
•《最高人民法院、最高人民检察院关于办理危害税收征管刑事案件适用法律若干问题的解释》(法释〔2024〕4号)第十一条
•《医疗器械监督管理条例》(国务院令第739号)第八十三条