

9月16日,香港公布《香港特别行政区经济和社会发展第一个五年规划(2026—2030年)》,并同步发表2026年施政报告。
其中,保险业被重点提及25次,覆盖医疗保障、养老服务、跨境理赔、金融科创、湾区融合等多个核心领域,是本次政策文件中曝光度最高的金融细分赛道之一。
新政并非单纯的行业利好,更切实改变了内地居民配置、使用香港保单的全流程体验:医疗消费更透明、养老领取更便捷、跨境理赔更高效、线下服务更本地化。保险,不再只是“买一张保单”,而香港也在进一步强化自己作为内地与全球之间“连接器”的功能。
五年规划明确,强化香港国际风险管理中心功能,推动保险、再保险与资本市场协同发展,并将保险相连证券、专属自保公司、航运专项风险池等纳入风险管理体系。
这意味着,香港保险业与企业经营、产业升级的联系会更紧密。

企业出海,会遇到货物运输、境外资产、经营责任等风险;黄金仓储、绿色燃料、低空经济等业务,也需要相应保障。今年施政报告提出,继续发展再保险及专属自保业务,研究引入“受保护单元公司”,降低设立或发行成本,并推动业界承接黄金储存、大宗商品交易、绿色燃料加注等领域的保障需求。
一句话总结为:未来港险的竞争,会更看重处理复杂风险的能力。保险服务也会更早进入项目规划、融资和跨境经营。
对普通保单持有人来说,最直接的变化是跨境服务。
五年规划提出:
为大湾区居民提供更丰富的跨境保险产品;
研究推动银行办理经常项目跨境保险资金结算的便利化;
提升持有香港保单的大湾区居民获取售后服务的便利程度。
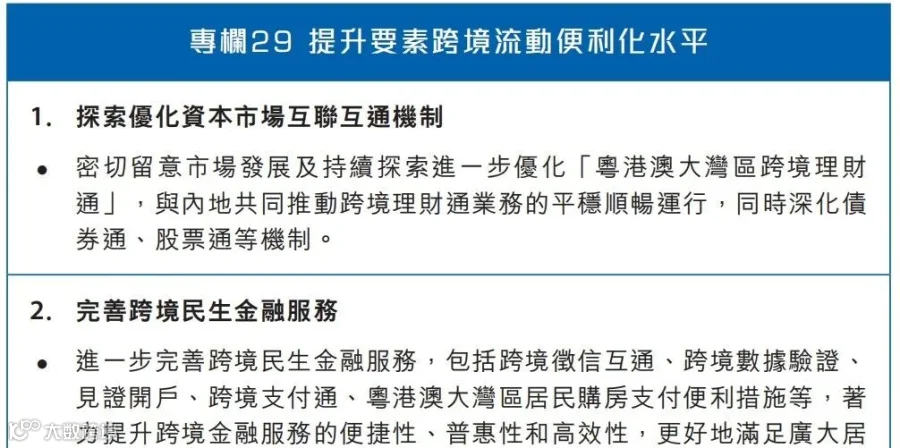
这些安排回应的,是保单长期使用中的实际问题:人住在哪里,资料怎么提交,理赔谁跟进,款项怎么收。
一份保单往往持有几十年。期间,居住地、工作地点、收款账户都可能变化。售后服务能不能跟上,直接影响使用体验。
同时,今年施政报告预计,重建后的皇岗口岸将在第四季投入服务,实施“一地两检”及“合作查验、一次放行”。交通便利和金融服务衔接,是相互配合的两个方向。
港险的下一步,不只是产品供给,更是长期持有后的服务、结算和跨境衔接。
跨境生活越普遍,退休安排越要同时考虑:钱在哪里领,医疗在哪里用,照顾在哪里获得。
五年规划提出,优化跨境养老服务衔接,持续扩大广东院舍照顾服务计划,研究进一步扩大长者医疗券大湾区试点,并推进跨境医疗网络和病历数据互通。
今年施政报告还披露:香港年金公司已于8月24日推出跨境年金支付服务,让符合条件的客户通过内地账户收取兑换为人民币的年金。依托官方“跨境支付通”系统,支持保单持有人将港元年金自动兑换为人民币,直接发放至内地指定银行账户,打通了香港养老年金内地直达领取通道。香港年金公司自2026年第三季起,为香港年金保单持有人增设在内地指定银行账户直接收取年金收入的选项。
对考虑跨境养老的家庭,建议把退休安排拆成三笔账:
日常生活费:需要持续现金来源;
住院和治疗支出:核对医疗保障;
长期照顾、康复和院舍费用:单独预留预算。

本次政策最大的利好,集中在商业保单的跨境服务升级,彻底改变了过往内地用户投保、理赔、保全需往返香港的繁琐模式,实现服务本地化、资金流转便捷化。
1、保障型保单人民币直付,不占用个人外汇额度
依托大湾区保险服务中心与跨境保险通机制,香港重疾险、医疗险、定期寿险等保障型保单,现已实现理赔款人民币直达内地银行卡。核心优势与执行标准清晰明确:个人每年5万美元外汇额度不受占用,单笔理赔上限50万元、年度累计上限100万元;理赔时效从传统1-2周压缩至3-5个工作日,最快可实现1个工作日到账;无需持有香港银行账户,开立专属跨境保险通账户即可完成资金接收。
需要明确的是,该便利政策目前仅覆盖保障型保单理赔场景。储蓄分红险的退保金、现金价值提取、年度分红支取等资金流出场景,仍需通过香港本地银行账户操作,暂未开通内地直付通道。
2、全流程售后本地化,无需往返香港办理业务
前海、南沙、横琴三大大湾区保险服务中心已全面落地运营,构建起两地联动的保险服务体系。内地用户可直接在本地网点办理全部常规业务,包括保单咨询、个人信息变更、续期保费缴纳、理赔材料递交、理赔进度查询,同时支持跨境纠纷联合调解,实现“一次申请、两地协同处理”,彻底解决异地保单售后难、维权难的痛点。
3、内地医疗直付网络扩容,跨境就医成本大幅降低
多家香港主流保险公司持续扩容内地直付医疗网络,目前头部机构合作内地医院超4000家,全面实现住院“免找数”直付服务,由保险公司与医院直接结算费用,用户无需先行垫付资金。
从理赔数据来看,内地就医性价比优势显著:港险客户北上就医理赔量逐年攀升,仅保诚保险近两年年均内地就医理赔案例超3000宗,肠胃镜等常规检查项目,内地就医成本较香港节省50%以上,结合直付服务,大幅降低内地用户的就医与理赔成本。
过去几年,不少内地家庭因为高才、优才、留学开始重新认识香港。这次五年规划进一步明确:香港未来的人才政策,不只是扩大人口,而是建立更完整的教育、科研、就业和产业生态。
规划提出建设国际高端人才集聚高地,并打造“留学香港”品牌。一个明确指标是:非本地全日制专上学生,从7.98万人增至10万人。
同时,施政报告延续并加强生育支持。现行2万港元新生婴儿奖励金计划将延长至2029年10月24日。对于2026年9月16日至2029年10月24日期间在香港出生,并属于父或母在香港出生的第二名或排序更后子女,奖励金提高至3万港元;在香港以外出生的较年长子女不计入排序。申请时,父母其中一方须为香港永久性居民。相关拨款仍有待立法会财务委员会通过。
从家庭财务看,新增一名孩子,会同时改变眼前支出和长期责任。出生初期有医疗、照顾、日常开支;之后还有教育费用。父母一旦因疾病、意外或身故失去收入,家庭缺口也会扩大。跨境工作、两地生活或更换雇主时,也值得重新核对原有保障能否衔接。


2026年施政报告与五年规划对保险业的密集赋能,标志着香港保险正式进入“跨境便民、科创提效、规范发展”的全新阶段。
医疗收费透明化、大湾区售后本地化、保障型保单人民币直付、AI智能服务升级,一系列落地举措切实降低了内地用户持有、使用香港保单的门槛,让跨境保险从“小众离岸配置”变成适配内地家庭的常规财富工具。
对内地家庭而言,选择香港并不一定意味着把生活全部迁到香港。更现实的意义可能是:让家庭的教育、事业和资产,多拥有一个连接全球市场的选择。
港险下一步,不只是产品本身,而是它能否真正成为内地家庭连接全球的一条顺滑通道。
