


NEWS
中和之声
-01-

前言
近期,五部门联合印发《重点行业节能降碳改造攻坚三年行动计划(2026—2028年)》(以下简称《行动计划》),为九大高耗能排放行业明确了总体目标与三年攻坚硬指标,成为了促进产业提质升级、实现碳达峰的重要政策支撑。庞大的节能降碳改造需求,既是能源类企业在“十五五”时期壮大主业的重大战略机遇,也对企业技术创新、业务布局、风险统筹等各方面提出全新考验。
-02-

《行动计划》政策背景、核心内容与政策导向
“十四五”阶段,我国工业节能降碳取得显著成效,但据摸排测算,粗钢、电解铝、水泥熟料、平板玻璃等行业能效标杆水平产能占比仍不足30%,部分行业超10%的产能能效低于基准水平。当前,工业降碳的边际改善手段已基本用尽,必须进入以技术改造和设备更新为核心的“深水区”攻坚。
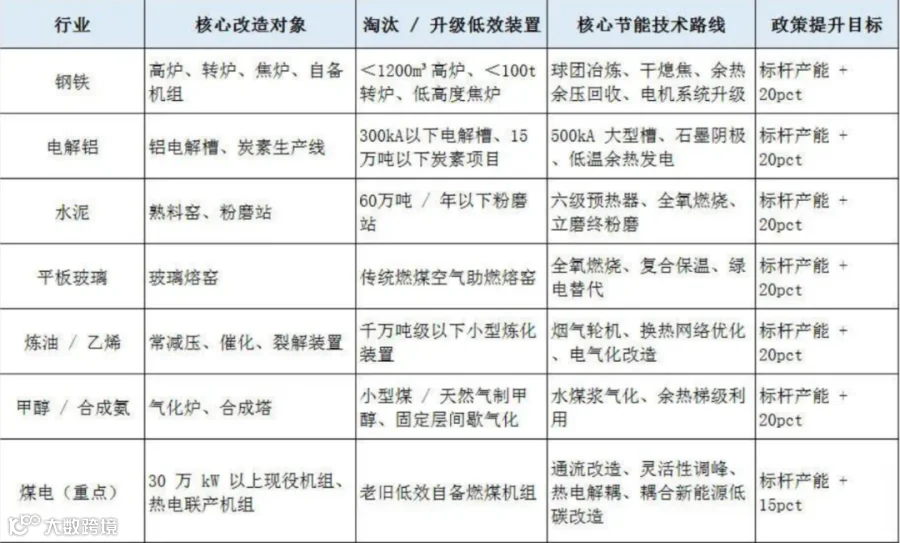
此次印发的《行动计划》由国家发改委、工信部、生态环境部、国资委、国家能源局五部门联合制订,直指钢铁、电解铝、水泥、平板玻璃、炼油、乙烯、合成氨、甲醇、煤电九大高耗能排放行业。《行动计划》构建标准约束、财政激励、价格调控、碳市场联动四维政策体系,将节能降碳从企业自主升级转为法定合规任务,建立“差别电价+碳市场+2028退出”的系统性时限倒逼机制,要求所有存量企业必须在三年内完成基准线达标改造,否则将实施关停淘汰,彻底压缩落后工艺生存空间。相关行业企业面临的已非“改不改”的选择题,而是“改得多快、改到什么水平”的生存题。
(一)总体目标
根据《行动计划》,2028年底量化硬性指标已经明确:八大工业重点行业能效标杆产能占比平均提升20个百分点,煤电行业提升15个百分点;能效基准线以下低效产能基本清零;三年累计节能量1亿吨标准煤以上、减排二氧化碳2亿吨以上。
(二)政策导向
1.能效管控细化升级
围绕“标杆倒逼、落后出清”核心逻辑,区分限定值、基准值、标杆值三级管理,鼓励企业向标杆水平升级;九大行业均出台细分工艺改造清单,分别明确重点工序、装置、能力等具体红线、改造赛道;新建项目严格执行能效标杆准入,存量项目建立年度能效核查台账,将能效指标纳入央企、地方国企经营考核与企业负责人业绩评价;强化市场化约束手段,实施最高每度0.1元的差别电价,对低效产能形成刚性成本压力,倒逼企业主动开展节能工程改造。
2.碳效管理提级扩围
统一九大行业碳排放监测、报告、核查(MRV)技术规范,推动企业标准化碳排放核算全覆盖;确立碳减排的核心资产属性,明确市场化置换机制,打通两类碳收益渠道:节能改造减排量可置换“两高”项目碳排放指标交易,碳效优于基准值的企业可获得合理配额收益,形成“节能=降碳=增收”闭环逻辑;煤电行业碳管控纳入攻坚范围,兼顾发电侧能效提升与碳排放控制。
3.绿色金融多元赋能
中央预算内投资对符合条件的改造项目给予最高20%总投资补助,并延续专项扶持政策,落实绿色发展税费优惠;引导银行通过专项低息贷款、信贷、债券、质押等多元绿色金融产品,叠加PPP、EMC市场化项目管理模式,以及能源费用托管、效益分享等商业模式,构建形成“财政+税收+金融+商业模式”多维赋能体系。
-03-

市场机遇与内部挑战
(一)外部市场机遇
1.催生工业节能改造工程咨询总包蓝海市场
九大行业全面启动三年技改,带来全国钢铁、水泥、化工、煤电存量企业常态化能效诊断、用电优化咨询、改造方案设计、全过程工程咨询、工业节能总包等市场增量。公司可依托电力系统余热利用、多能互补、电气化改造技术优势,拓展工业余热发电、高耗能厂区绿电配套、节能系统优化总包业务,批量承接工业园区整体节能托管项目。
2.释放煤电存量机组升级改造业务需求
化工冶金建材行业改造聚焦窑炉、冶炼装置,而煤电改造是唯一同时覆盖发电效率、调峰能力、供热、低碳耦合四大维度的综合性改造赛道,政策约束更强、补贴力度更大、改造周期更长、市场持续性更强。在《行动计划》出台背景下,叠加新一代煤电升级专项行动对调峰深度的要求,存量火电机组灵活性改造、节能降耗、余热深度回收、供热耦合、CCUS配套改造、煤电储能耦合需求在三年内集中爆发;同时新建煤电项目准入门槛大幅提高,前期规划、能效与碳专项咨询业务需求持续增长。上述变化将拉动规划咨询、勘察设计、EPC总承包全链条业务增量,构成公司规模大、落地性强的核心市场机遇。
3.带动新型电力系统配套业务加速扩容
高耗能行业电气化替代、厂区分布式光伏、用户侧储能、微电网、绿电专线配套、光储一体化、储能+绿电成为改造标配,带动新能源规划、电网接入设计、综合能源站设计业务增长;工业企业大规模自建绿电,推动源网荷储一体化规划咨询业务加快落地。
4.拓宽甲醇和合成氨全链条业务空间
综合绿电直连、零碳园区、能效碳核查、碳管理、智慧园区等多元业务场景,以及热泵、电解槽等低碳装备需求,公司可发挥“工程+装备+运维+碳服务”一体化优势,深度挖掘存量煤制甲醇、合成氨装置气化、数字化运维全链条改造业务,加快布局风光氢氨醇一体化项目、“风光基地+化工园区”,撬动EPC、运维市场。
5.增加碳管理全链条咨询业务新赛道
统一MRV核算、碳盘查、碳配额管理、碳置换指标申报、碳减排项目开发、碳资产托管等专业需求集中爆发。公司目前已初步具备为工业企业提供碳盘查、碳排放台账搭建、数字化监测平台规划设计服务的能力,但相对比较零散、规模不大、竞争力不强,下一步可重点打造“碳规划+碳核查+碳减排工程”一体化咨询产品,并在火电新建、改造项目中同步嵌入碳核算、减排方案设计,补齐业主碳管理专业短板,形成自身差异化竞争优势。
6.延伸绿色投融资配套咨询增值服务
财政补助、绿色信贷、碳金融工具均要求专业第三方出具能效评估、减排量测算报告,同时资金上据测算,钢铁行业低碳转型年资金缺口约1000亿元,中小企业融资渠道受限、成本更高。公司可发挥规划、咨询、工程一体化能力,打通“咨询—设计—施工—融资”全链条服务模式,延伸投融资咨询、节能项目收益测算、EMC方案设计等高附加值业务。
(二)能碳双控合规压力
1.存量火电项目合规约束持续收紧
现有煤电机组能效若长期低于基准值,将面临差别电价加价、配额缺口、强制关停风险。对外,若公司承接的工程改造进度滞后,将产生额外成本,侵蚀经营利润。对内,政策倒逼自身存量及新建火电投资与风控压力。
2.工业节能改造项目准入门槛抬高
承接钢铁、化工、水泥配套电力、热力工程时,业主同步要求配套节能降碳方案,未同步规划余热回收、绿电替代、碳减排设施的项目将无法通过节能审查、环评审批,项目前期方案设计复杂度、投入成本显著提升。甲醇、合成氨行业存量老旧装置改造难度大,新技术落地适配性不足,制约低碳改造效能。
3.碳排放数据合规风险上升
全国统一MRV核查体系落地后,碳排数据造假、台账缺失将面临高额处罚、取消碳交易资格、项目停批等惩戒;公司承接碳咨询、能效监测平台项目需承担数据核查连带责任,对专业技术、内控管理提出更高要求。
4.能耗指标刚性挤压新项目拓展空间
各地能碳管控趋严,新建工业、火电项目能耗指标获取难度加大,单纯传统火电、高耗能配套工程业务拓展受限,必须同步配套节能降碳方案,并保障满足碳配额考核要求。
-04-

总结
综上,《重点行业节能降碳改造攻坚三年行动计划》是未来三年工业与能源领域绿色转型核心政策抓手,短期带来严格的能效、碳排放合规约束,中长期释放巨大的节能改造、综合能源、碳咨询增量市场。作为能源行业顶层规划咨询机构,公司应精准把握政策导向,以技术、咨询、工程一体化能力为抓手,主动服务九大重点行业节能降碳攻坚,助力业务高质量发展,同时,为全社会碳达峰碳中和目标落地提供专业技术支撑。
来源:中和院、办公室、生态院、储能院

扫描二维码获取
更多精彩

中电碳中和发展研究院
往期推荐
中和之声| 算电氢融合新范式:绿色化工算力需求与政策路径
中和之声| 中电工程推动绿色氢基燃料发展的实践与思考
中和之声| 我国绿色氢基燃料发展的产业基础、市场信号与关键挑战
中和之声| 能源强国战略引领下的氢能政策导向
中和之声| 准确把握“十五五”碳达峰攻坚行动的方向 ——《“十五五”碳达峰行动方案》解读