|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
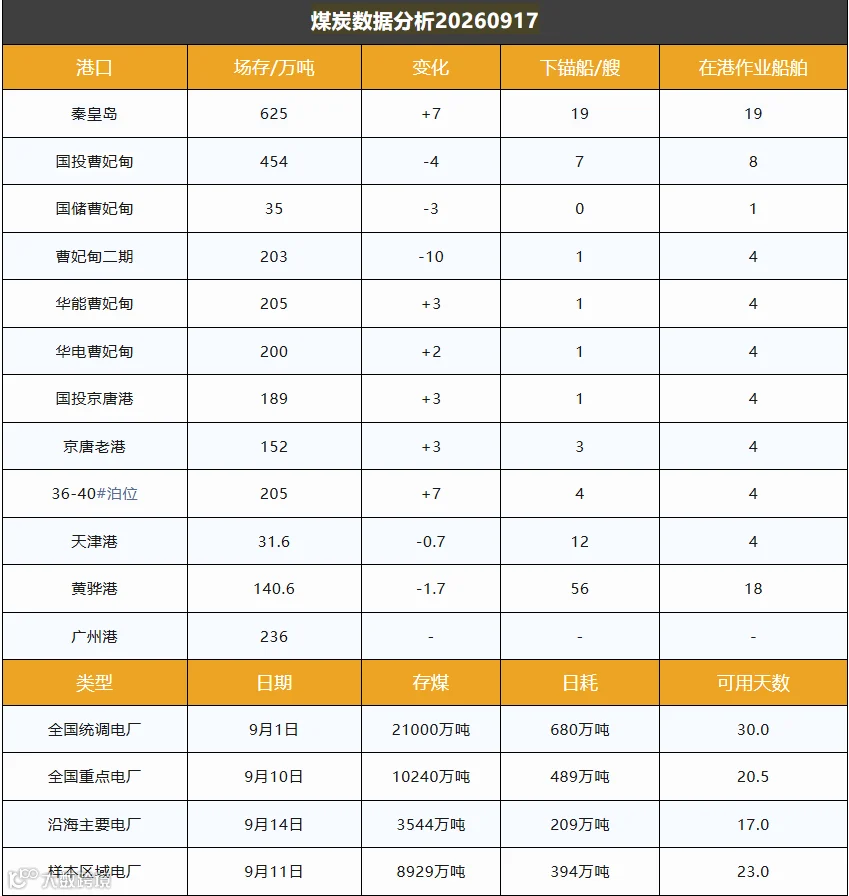
截至9月17日,环渤海主要港口库存2440.2万吨,较前一日环比增加5.6万吨,港口库存小幅垒库,整体维持中位运行。
主产区动力煤价格保持平稳运行。下游冶金、化工等行业需求持续向好,叠加北方港口市场情绪回暖,带动周边集运站台、煤场贸易信心有所提振,坑口煤炭出货情况明显改善。临近中秋、国庆双节备货窗口期,同时大秦线即将开启为期20天的秋季集中检修,铁路发运能力将受到一定扰动。为防范节日及检修期间煤炭供应波动,保障电厂及工业企业用煤安全,下游终端企业逐步启动节前提前备货操作。
北方港口市场行情止跌企稳,成本端对煤价形成较强支撑,上游矿方挺价意愿浓厚。港口现货价格显现企稳信号,部分下游用户预判后期煤价存在上行风险,抓紧当前窗口期开展采购、锁定货源,港口成交活跃度边际提升。
沿海航运方面,中国沿海煤炭运价综合指数上涨38.49点,报776.55点;各主要航线运价上涨0.7‑2.8元/吨。受市场情绪较前期显著修复影响,下游采购节奏有所加快,煤炭运输需求持续释放,沿海运价重回上行通道。