

有寺庙会计问:寺庙功德箱的收入,能不能先挂往来款?
有人回"先挂着呗,反正年底再说",还有人说"我们一直是这么做的,审计也没说啥"。
这个真不是"挂哪儿都一样"的小事。挂错了科目,性质就变了——收入变负债,香火钱变成"寺庙欠别人的钱"。民宗部门查账、会计师事务所年审,功德箱这一块从来都是重点中的重点,处理需谨慎。
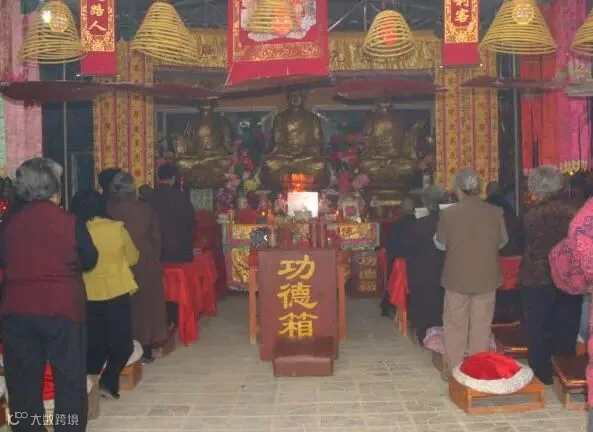
功德箱里的钱,是信众自愿投放的布施,寺庙收下之后没有偿还义务,所有权归常住。这在会计上叫"非交换交易"——寺庙没有向信众交付任何等值的商品或服务,钱进来了就是进来了。
《宗教活动场所财务管理办法》第二十三条写着:宗教活动场所的收入包括"按照国家有关规定接受境内外组织和个人捐赠的收入"。第二十四条紧跟着一句"各项收入应当及时入账,纳入本场所财务管理"。
《全国汉传佛教寺院管理办法》第四十条更直白,功德箱收入属于布施供养,"除明确供养个人的以外,均归常住"。
既然归常住,那"其他应付款"这个科目就完全对不上号了 —— 你欠谁的呢?🤷♂️
挂往来款,账面上看是藏了收入,实质是隐瞒收入、账外设账。这个帽子扣下来,比"科目用错"重得多。

那分录该怎么做
很常规:
借:库存现金 / 银行存款
贷:捐赠收入——非限定性收入(香火收入)
如果信众明确留了话,比如"这五百块用于大雄宝殿修缮",那就走限定性:
借:银行存款
贷:捐赠收入——限定性收入——殿堂修缮
期末分别结转进非限定性净资产、限定性净资产。
⚠️ 有个注意点:财政部修订的《民间非营利组织会计制度》(财会〔2024〕25号)今年1月1日已经施行了。限定性净资产不再因为日常使用而重分类,只有当初设定的时间限制到期(比如"三年内用于修缮"这种)才解除限定。很多老会计还按老习惯,修缮款一花就把限定性净资产转非限定性,这个做法现在要改过来。

什么情况下才轮到"其他应付款"
只有一种:这笔钱压根不是寺庙的,寺庙只是过一下手。
比如信众明确说,这笔款子请转交给某慈善机构、转捐给灾区、或者直接供养某位法师个人。寺庙负有转付义务,钱不属于常住,这时才挂:
借:银行存款
贷:其他应付款——代转捐赠款
转出去的时候再冲掉。
但有几个前提必须守住:委托凭证要留、转付凭证要留、不能长期挂账。挂上三年五年不动,那就不是代转了,是变相沉淀收入,说不清的。

 两个经常混淆的地方需要注意哈:
一、限定性捐赠 ≠ 负债。
"限定"限的是用途,不是权属。信众说这钱用来印经,钱依然是寺庙的收入,只是不能挪去发工资、交水电。走"捐赠收入——限定性收入",对应限定性净资产,专款专用、单独核算就够了。它不是一笔债。
二、功德箱里的钱,未必全是捐赠。
这点很多寺庙图省事,把所有箱子一股脑塞进"捐赠收入",早晚要出问题。
牌位费、供灯费、预约式专场法事费——信众是付了钱换取特定宗教服务的,有明确的对价关系,经济实质更接近"提供服务收入"。《全国汉传佛教寺院管理办法》第四十一条说的就是这个:举办佛事活动、提供印经供灯牌位等宗教服务取得的收入,属于提供宗教服务的收入。
这个区分不只是科目好看不好看的问题,它直接影响税务处理。捐赠不是增值税应税范围,而经营性服务收入该申报就得申报。混在一起,要么多缴冤枉税,要么该缴的没缴。
实操上建议:分箱投放、分别核算。随喜箱一个,佛事登记箱一个,从源头上就把性质分开,比事后在账上拆要干净得多。

为方便说明,笔者列了个表:
环节 |
规矩 |
|---|---|
开箱 |
指定三人管理,三人同时在场,当场清点登记、三人签字 |
缴存 |
进单位银行结算账户,严禁个人账户、严禁个人微信支付宝收款码 |
票据 |
省级宗教事务部门统一印制的捐赠收据;匿名或放弃票据的做好备注记录 |
公开 |
按月或按季在场所内显著位置公布收支明细 |
审计 |
每年一季度聘请会计师事务所审计上一年度财务 |
三人开箱这条,是《宗教活动场所财务管理办法》第二十六条的硬要求,没有商量余地。别嫌麻烦,签字那一笔,关键时刻是保护会计自己的。

做寺庙的账,最要紧的不是把分录做得多漂亮,而是每一笔钱都经得起追问:从哪儿来、归谁、能不能花、花到哪儿去了。




【会计实务】寺庙民宿或素斋经营收入与弘法支出混同怎么办?别再把素斋房费往功德箱里倒了 !
【会计实务】寺庙大型法会收支跨月确认导致净资产波动怎么办?
【会计实务】寺庙账从零开始:三步理清糊涂账,管好十方财!
【会计实务】寺庙常见的违规财务操作及防范措施?
【会计实务】为何国家越来越重视寺庙的财务规范和财务监管?
【会计资料】《寺庙财务新手操作手册》!(零基础也能看懂的寺庙财务手册,建议收藏)