

一家企业来谈授信,客户经理把流水调出来,逐笔看过上下游、核过交易真实性,材料归档,这笔业务的分析就算走完了。一笔业务一轮尽调,一个项目组看一遍流水。数据随着项目完结,跟着报告一起沉进了文件夹,分散在不同项目、不同团队、不同分支机构。
流水数据按单一企业孤立地看,只能获取到有限的视角、有限的信息;若是将海量流水聚合地看,那便是成倍放大的数据金矿,藏着丰富的可挖掘商机。

高成功率的客户裂变线索
藏在已授信客户银行流水里
过去挖掘可授信的机会客户,多靠经验和转介绍,覆盖到哪一步,全看团队里谁在跑、谁手里有资源。如今,可裂变、优质的客户线索从哪里来,有了数据上的答案。一家企业流水里的交易对手方看起来平平无奇,但这些下游企业中很可能就有产业链知名企业的供应商。
先说个具体的例子:有一家不起眼的合金材料公司,名字陌生,规模也不算大。单看它自己那份银行流水,交易对手无非是几家上下游的不知名企业,看不出什么成色。可一旦将大量的流水数据整合在一起进行结构化分析,上下游的流水拼接起来,形成产业链图谱,穿过几个中间环节,就能看到这家公司其实在给下游一家动力电池头部企业供货。
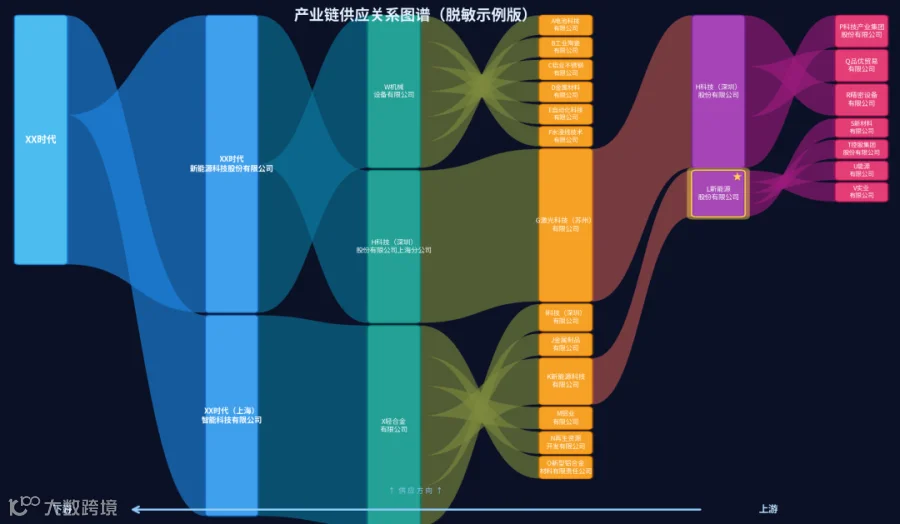
一家加工厂,是给几家小作坊供货,还是在给行业头部企业做配套,影响了它在产业链内的地位、公司的经营稳定性和议价能力,结合流水看结算频次稳不稳、金额有没有大起大落、合作持续了多久,判断商机在哪里、质量好不好,进一步判断授信给多少、怎么给。相比陌拜和转介绍,这批线索自带真实的交易关系做背书,转化成功的概率天然更高。
但这层信息藏在跨越多家企业、多个账户的交易关系里,仅靠人工经验,单一项目分散地做,很难实现上下游关系的穿透。
见知产业链标签模型做的就是这件事:基于海量、全面的银行流水数据,自动识别企业所属的产业链与上下游层级,把原本靠人工逐户交叉验证的工作,变成可以批量运行的流程。原先分散在单家企业、单个银行账户里的流水,被拼成一条完整的链,再连成一张产业网络,逐层穿透到每一环节的企业客户;在这张网上,能挖到的潜在商机线索也更多。
如此一来,单个项目已分析过的流水不再是一次性资产,而是沉淀为内部共享的数据知识库。不同项目积累下来的海量流水数据,不断完善庞大的产业链分析,最终滚雪球一般聚合成全行可通用、可复用的商机线索网络。
分支机构越多、客户量越大的机构,单笔业务的效率、潜在商机的挖掘,往往能带来更明显客观的提升。
把产业链聚合看,
授信策略可以更主动,风险识别也能提前一步
借助见知产业链标签模型,海量银行流水还能为授信提供方向判断:这条产业链眼下是冷是暖、策略该怎么调整。
做法是把全量银行流水按固定周期重新汇总归类一次,比如每个季度、每半年做一遍,再对比各条产业链上企业的净流入、收付规律、交易频率,看哪些链条在往上走、利润空间宽裕,哪些出现了下行信号。单看一家企业很难察觉,放在整条链上,变化会清楚得多。
这对审批和风控条线的作用更直接。景气的链条上,额度和准入可以放得开一些;风险抬头的链条,提前收紧、压降敞口。授信策略的调整不必等到风险暴露之后才回头做,而是能跟着链条的变化先动一步。
回到最开始那个场景。归档的已授信客户流水里,还留着没用完的信息,它记着一家企业跟谁做过生意、合作了多久。零散的记录一段段接起来,能看见的东西会层层变多:一家企业在链条上的位置,一条链条的起落,以及一张还在不断延展的产业网络。
见知想做的,是让银行流水被读得更深一层——从一笔笔记录里看出关系,从关系里看出结构,再从结构里看出商机,让商机为金融机构带来更多增长。

关键词:#产业链 #银行流水分析 #贷前尽调 #客户挖掘 #授信策略 #风险识别 #银行对公 #租赁公司 #见知数据