■ 中美就300亿美元对等降税框架磋商,进口成本有望实质性修复
2026年9月10日,商务部新闻发言人黄玲确认,中美双方正就300亿美元对等降税框架安排进行磋商,争取早日落实两国元首北京会晤共识。此举标志着贸易摩擦处理转向基于"对等原则"的制度化协商。对国内肉类进口商而言,过去几年的高关税环境严重侵蚀了从美国进口猪肉、牛肉、禽肉等产品的利润空间,并迫使部分采购需求转向巴西、欧盟等地。此次磋商若成功,将降低美国肉类进口成本,修复供应链利润,有望扭转"脱钩"趋势,使美国肉类重新获得价格竞争力,为国内进口商提供更多元、更具性价比的采购选择,缓解对单一供应国的依赖风险。(新华社)
■ 巴西畜牧业论坛将启,研判活牛市场与海外出口机遇
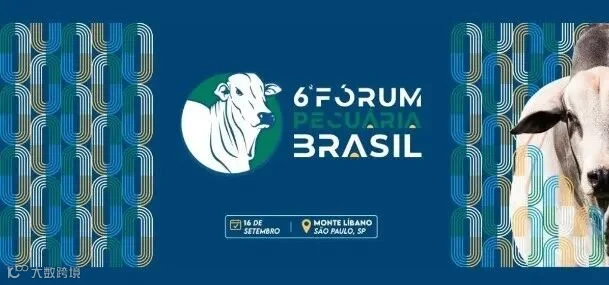
第六届“巴西畜牧业论坛”(Fórum Pecuária Brasil)将于2026年9月16日在圣保罗举办,由巴西知名农业咨询研究机构 Datagro主办。会议将重点研判2026至2027年活牛市场前景及巴西牛肉在海外市场的机遇,并探讨高绩效育肥场策略及B3交易所活牛期货合约流动性恢复等议题。据Datagro称,该活动覆盖巴西10个州,行程超5000公里,参与人数逾1600人,旨在汇聚产业链各环节探讨影响畜牧业业决策的关键因素。此次论坛的议题设置,反映了巴西畜牧业对活牛市场、冻肉加工及海外出口机遇的集中关注。(CanalRural)
■ 巴西育肥牛现货逼近350雷亚尔/阿罗巴,9月出口量缩价升格局延续
上周巴西育肥牛现货小幅上涨,9月11日,每阿罗巴报350雷亚尔/阿罗巴,主要受屠宰企业采购节奏调整推动。据Safras & Mercado分析师伊格莱西亚斯称,价格上涨或与市场对中国贸易恢复的猜测有关,但考虑额外物流成本,实际发生可能性不大。出口数据印证了这一不确定性:9月上旬,巴西牛肉日均出口10,145吨,同比降29.1%;均价6,137.60美元/吨,同比涨9.3%,量缩价升格局明显。批发市场上,牛后腿肉每公斤26.50雷亚尔,周涨1.92%;牛前腿肉每公斤19.00雷亚尔,周跌5%。(CanalRural)
■ 美国牛群存栏降至1952年来最低,动物蛋白危机将持续至2028年
BTG Pactual联合桑坦德银行于2026年7月发布的研报判断,美国牛肉供应紧张态势将持续至2028年。截至2025年1月,全美牛群总存栏降至8,670万头,为1951年以来最低;能繁母牛存栏2,790万头,为1961年以来最低,较2019年峰值累计下降约13%。2025年牛肉产量同比降4%至1,180万吨,全球第一的位置已让予巴西。新大陆螺旋蝇经中美洲向北扩散,美国于2025年5月暂停从墨西哥进口活牛,供应进一步承压。USDA 2026年8月WASDE报告预测,2026年美国牛肉进口将增至约276.7万吨,同比增长约14%。(BEEFPOINT)
■ 美国生物燃料需求引爆牛脂贸易,巴西跃居全球第二大牛脂出口国
据罗萨里奥证券交易所(BCR)数据,巴西牛脂出口从2015年不足1,000吨跃升至2025年预计约40.2万吨。阿根廷同期从6,819吨增至15.48万吨,跻身全球第四。BCR指出,核心驱动力是美国可再生柴油产业的兴起。用于生产生物燃料的全部动物脂肪+废油脂消费量从2021年月均约7.5万吨攀升至2025年底近61.5万吨,增长迅猛。美国自身则从2015年的从净出口转为净进口,为巴西和阿根廷腾出了出口空间。(DBO)
■ 澳大利亚8月对中国牛肉出口骤降至7,790吨,对美国出口反增8%
据《Beef Central》报道,1-8月累计对美国出口335,196吨,同比增长17%,对中国出口15.5万吨,同比下降15%。澳大利亚8月牛肉出口量为128,832吨,环比下降10%。其中对中国出口仅7,790吨,澳大利亚2026年度20.5万吨对华配额已于6月18日用尽,此后对华出口牛肉须缴纳55%关税。对美国出口则成为主要增长点,8月达43,979吨,同比增长8%。美国总统特朗普于8月21日宣布,未来3月内暂停对所有来源国牛肉进口征收26.4%的配额外关税(仅限碎牛肉及绞肉用产品,总量不超过30万公吨),此举可能影响澳大利亚9月对美出口。(Beef Central)







 锦上旭全球资讯