


当越来越多国产半导体整机设备成功搬入晶圆厂产线,整个产业链的焦虑重心,正在发生一场隐秘的转移。
过去几年,产业界关注的核心在于“能不能造出整机”。从刻蚀机、薄膜沉积设备,到清洗机和检测设备,国产化攻坚取得了肉眼可见的突破。
但当这些设备开始承担真实产线的满负荷运转时,新的矛盾浮出水面:整机制造出来了,但能不能实现长期稳定生产、持续无宕机交付?
决定这一关键命题的,并非整机厂的外壳,而是埋藏在机台内部的成千上万个基础部件。
从高真空度的泵阀、反应腔体,到控制等离子体的射频电源、精密输送气体的流量控制器,任何一个微小零部件的失效,都足以让整条价值数亿元的生产线停摆。
竞争的终局正从“整机组装”深度下沉至材料科学、精密制造、工艺验证与供应链协同。
半导体设备国产化的下半场,实质上是一场零部件的韧性之战。

01.
行业定义
工艺配方的物理载体

半导体设备零部件,是指安装在晶圆制造、先进封装以及厂务动力系统内部,用以实现特定物理与化学反应的基础功能单元。
它们并不是普通意义上的通用工业零件,而是半导体制造工艺配方的物理载体。
这些部件需要在极端的物理环境下工作。
它们必须长期承受强腐蚀性气体、高能等离子体轰击、高真空环境以及剧烈的冷热交替循环。
其核心功能涵盖了真空建立、超高纯气体输送、等离子体激发与控制、晶圆纳米级传输、毫秒级精密温控以及超高精度光学测量等。
零部件的物理属性与表面状态,直接决定了整机设备的工艺重复性与晶圆良率。
02.
行业分类
五大核心零部件结构

按照设备内部的结构形式与运作功能,半导体零部件可划分为五大核心类别,并在设备成本中占据着明确的价值比重:
机械类零部件:
占据设备总成本的 20% 至 40%。
包含铝合金及不锈钢反应腔体、喷淋头、衬套等金属工艺件;
以及石英件、特种陶瓷件、硅环及静电卡盘等非金属关键部件。
气体/液体/真空系统:
占据设备总成本的 10% 至 30%。
包含干式真空泵、分子泵、高气密性真空阀门;
以及气柜、超高纯管道、气体过滤器与进气系统。
电气与电源系统:
占据设备总成本的 10% 至 20%。
核心为射频电源、射频匹配器、远程等离子体源(RPS)及高压供电模块。
机电一体与传输系统:
占据设备总成本的 10% 至 25%。
包括晶圆传输机械手(Robot)、晶圆装载系统(EFEM)、双工件台、微环境控制及精密温控单元。
仪器仪表与光学类:
在常规设备中占比 1% 至 3%,但在光刻与测量设备中占比高达 55%。
包括质量流量控制器(MFC)、真空压力计、高精度激光源与光学物镜组。
03.
发展历程
从整机自制到联合攻坚
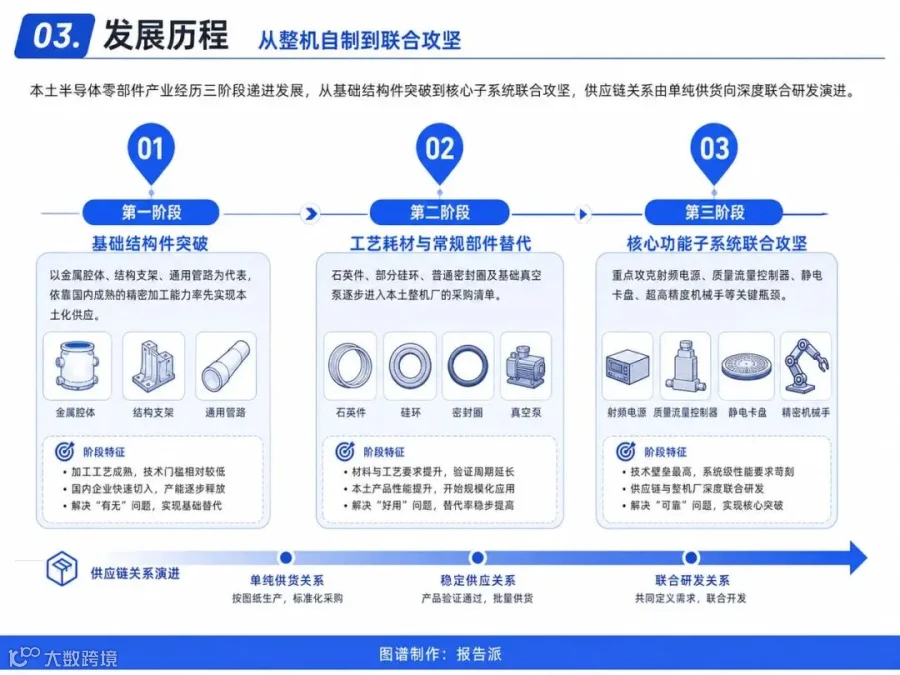
回顾全球半导体设备产业演进史,零部件行业经历了从“整机厂自制”到“高度专业化分工”的长期剥离过程。
早期整机厂商倾向于自行研发制造大部分关键构件。
但随着芯片制程跨入微观纳米尺度,工艺设备的复杂度呈现指数级上升。
全球半导体产业链逐步孕育出一批专注于真空、射频、精密光学等特定技术领域的顶级 Tier 1 零部件龙头。
在本土市场,零部件产业的发展大致遵循着三阶段的递进轨迹:
第一阶段:基础结构件突破。
以金属腔体、结构支架、通用管路为代表,依靠国内成熟的精密加工能力率先实现本土化供应。
第二阶段:工艺耗材与常规部件替代。
石英件、部分硅环、普通密封圈及基础真空泵逐步进入本土整机厂的采购清单。
第三阶段:核心功能子系统的联合攻坚。
目前产业已进入该深水区,重点攻克射频电源、质量流量控制器、静电卡盘、超高精度机械手等关键瓶颈。
在这个阶段,供应链不再是简单的买卖关系,而是深度的联合研发形态。
04.
产业链全景分析
高壁垒与不对称价值

半导体设备零部件产业链具备极高的技术壁垒与传导机制。
整个产业链呈现出“上游材料突破难、中游工艺验证长、下游更换成本极高”的典型结构。
价值分布在产业链内部呈现高度的不对称性。
虽然整机集成厂商掌握着设备架构与客户入口,占据着产业链最大的名义产值;
但真正的技术咽喉,实际上被掌控在掌握核心子系统技术和高门槛部件的企业手中。
这些关键子系统拥有极高的大规模制造控制算法和长期数据积累。
一旦通过验证并写入整机工艺配方,下游客户几乎不会轻易更换供应商。
05.
上中下游深度解析
材料、制造与验证关卡
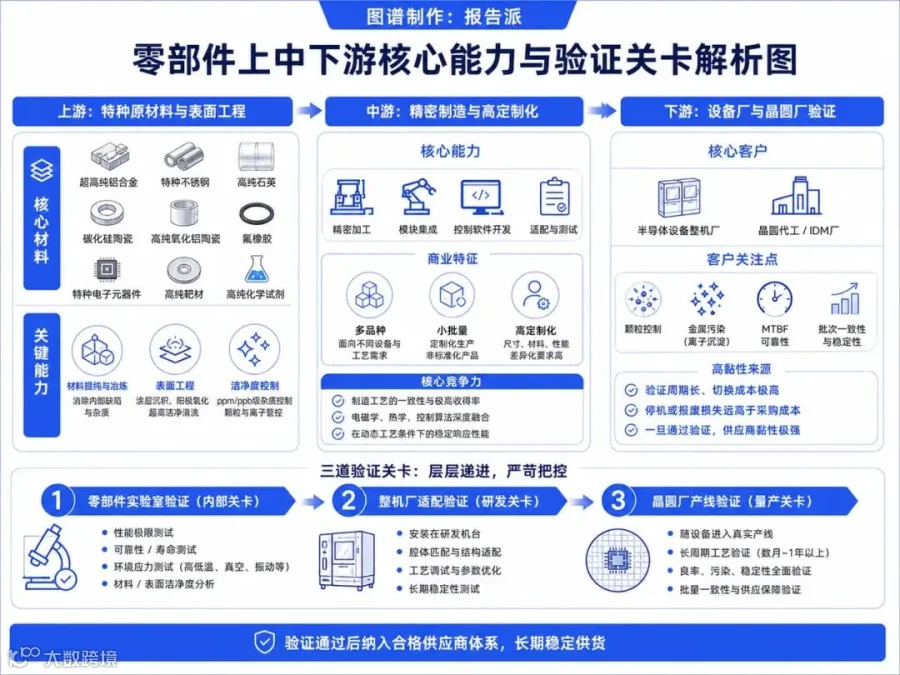
上游分析:特种原材料与表面工程
零部件上游主要由特种原材料与基础工艺技术构成。
核心材料包括:超高纯度铝合金、特种不锈钢、高纯石英、碳化硅陶瓷、高纯氧化铝陶瓷、氟橡胶以及特种电子元器件。
上游的关键难点,从来不是获取一块金属块或一片陶瓷基板;
而是如何通过高难度的材料提纯与冶炼工艺,消除材料内部的微观缺陷与杂质。
同时,表面工程技术构成了上游的另一道门槛。
精密阳极氧化、特种物理/化学气相沉积涂层、超高洁净度表面清洗技术;
直接决定了零部件在应对等离子体轰击时,是否会释放微小的颗粒污染或金属离子污染。
原材料的微小瑕疵,最终都会在晶圆端被放大为良率损失。
中游分析:精密制造与多品种小批量
中游环节涵盖零部件的精密制造、模块集成、控制软件开发及机台适配测试。
这一环节呈现出非常鲜明的商业特征:多品种、小批量、高定制化。
不同的设备类型、不同的反应腔体结构,乃至不同的工艺气体配方;
对零部件的物理尺寸、耐腐蚀等级和控制响应速度的要求均大相径庭。
这种特性决定了中游企业很难依靠单一标准化产品实现简单的规模效应。
中游企业的核心竞争力,在于制造工艺的极其一致性与极高的收得率。
例如,在射频电源与匹配网络领域,不仅需要精通电力电子设计,更需要将电磁学、控制算法与等离子体物理特性深度融合。
简单的逆向工程与拆解,根本无法复制其在动态工艺条件下的响应性能。
下游分析:苛刻验证与极高黏性
下游直接对接半导体设备整机制造商以及晶圆代工/IDM厂。
零部件产品的验证流程极其苛刻且漫长。
一款关键功能部件要实现商业化落地,通常需要经历三道关卡:
首先在零部件厂内部完成性能与可靠性极限测试;
随后送交整机厂,安装在研发机上进行腔体匹配与工艺调试;
最后随同整机搬入晶圆厂产线,接受长达数月乃至一年以上的真实工艺测试。
验证的指标不仅包含基础的物理参数,更涵盖金属污染物沉淀、颗粒掉落控制、平均无故障运行时间(MTBF)及批次间的一致性。
对于晶圆厂而言,因一个劣质零部件导致整条产线停机或晶圆报废的损失,远高于零部件自身的采购成本。
这种巨大的风险不对称性,使得下游客户具有极强的黏性与极高的供应商进入壁垒。
06.
竞争格局与相关企业
海外巨头主导与本土加速突破

当前,全球半导体设备零部件市场呈现出高度集中且海外巨头主导的格局。
国际主流代表企业包括:
英国 Edwards(真空系统)
瑞士 VAT Group(高精度真空阀门)
美国 MKS Instruments(气体控制、射频及测量)
美国 Advanced Energy(射频与电源系统)
德国 Carl Zeiss(顶级光学系统)
日本 Kyocera/京瓷(精密陶瓷件)
美国 Entegris(过滤与高纯材料)
日本 HORIBA(流量控制系统)
国内代表企业正在各个细分赛道加速突破:
富创精密(精密机械零部件、零部件模块)
江丰电子(金属结构件、高纯靶材扩展件)
新莱应材(高纯气体/液体管路、阀门、接头)
汉钟精机(干式真空泵)
正帆科技(高纯工艺气体输送系统)
中科仪(干式真空泵、分子泵)
英杰电气(半导体特种电源)
恒运昌(射频电源系统)
珂玛科技(先进陶瓷件、静电卡盘)
华亚智能(精密机械零部件)
先锋精科(刻蚀/薄膜设备关键零部件)
京仪装备(温控装置、废气处理设备)
半导体设备国产化的上半场,解决的是整机形态从“无”到“有”的跨越;
而决定下半场胜负的,则是零部件供应链能否实现“稳定、持续、可重复”的规模化交付。
当国内零部件企业逐步走出“照图加工”的传统代工模式,转向与整机厂共同定义产品架构、共同开发底层技术时;
产业才算真正踏入了具有自我演进能力的安全区。
但一个更为现实的问题在于:在下一代先进封装、高带宽存储以及更高端制程不断推高设备复杂度的背景下;
本土零部件供应链的迭代速度,能否赶在海外技术生态再次演进之前,彻底筑牢这条产业底座?

报告派查报告、看数据、解市场
点赞
推荐
分享
www.baogaopai.com