近几年跨境电商行业高速增长,但很多卖家容易忽略财税合规。2026年多项跨境电商财税政策落地,海关、税务、外汇等部门持续推进数据共享与协同监管,叠加金税四期监管持续收紧,不少跨境卖家面临出口退税被暂缓、收到税务预警、账面数据与平台经营数据对不上的情况。追根溯源,很多问题的根源,是找了普通内贸代账来处理复杂的跨境出口业务。
同样是代理记账服务,普通代账和跨境电商专项代账,核心差别到底在哪里?本文结合现行政策,拆解两者核心差异,梳理常见风险点,帮助跨境卖家选对财税服务。
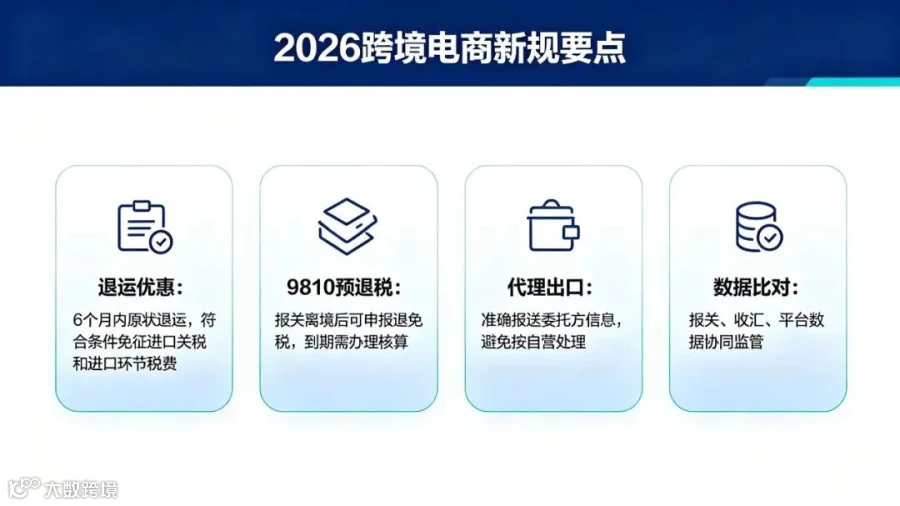
一、2026跨境电商核心新规要点
1.退运税收优惠。
根据财政部海关总署税务总局公告2026年第16号,2026年1月1日至2027年12月31日期间,通过1210、9610、9710、9810监管代码出口的商品,因滞销、退货原因,自出口之日起6个月内原状退运进境(不含食品),免征进口关税和进口环节增值税、消费税;出口时已征收的出口关税准予退还。已办理出口退税的,企业应当按现行规定补缴已退税款。
2. 9810海外仓预退税。
根据国家税务总局公告2025年第3号,以海外仓方式(9810)出口的货物,报关离境后即可申报出口退(免)税。已申报出口预退税的,应在核算期截止日前办理核算。核算期为税务机关办结出口预退税的次月1日至次年4月30日。未按期办理核算的,税务机关应当追回已办理的出口预退税。
3.代理出口监管收紧。
根据国家税务总局公告2025年第17号第七条,以代理方式出口货物的企业,在预缴申报时应同步报送实际委托出口方基础信息和出口金额。未准确报送的,应作为自营方式,由该企业承担相应出口金额应申报缴纳的企业所得税。
4.多部门数据比对常态化。
海关、税务、外汇等部门持续推进数据共享与协同监管,平台销售数据、报关单信息、外汇收汇数据等开展交叉比对,收入确认、成本归集、备案单证留存处理不当可能触发税务风险预警。
二、跨境代账和普通代账的核心差异
1.核算体系不同。
普通代账只做人民币单币种核算,不处理外币业务和汇兑损益。跨境代账需做复币记账,月末按期末汇率调整外币货币性项目,折算差额计入财务费用——汇兑损益;区分FOB、CIF成交方式,剔除运保费后确认外销收入。
2.收入确认逻辑不同。
普通代账以国内发票为依据确认收入。跨境业务需按平台订单全额确认收入,根据《企业会计准则第14号——收入》第三十四条,企业作为主要责任人的,应按已收或应收对价总额确认收入。平台佣金和广告费需单独作为销售费用核算,不得直接冲减收入。
3.境外费用入账不同。
大量境外业务没有国内增值税发票。根据国家税务总局公告2018年第28号第十一条,企业从境外购进货物或劳务的支出,以对方开具的发票或具有发票性质的收款凭证、相关税费缴纳凭证作为税前扣除凭证。税务机关有疑义的,可要求提供境外公证机构或注册会计师的确认证明。
4.税务申报不同。
跨境代账除基础申报外,还需处理出口退(免)税申报、货物贸易外汇监测系统申报(预收货款、延期收汇等贸易信贷报告)、对外付汇预提所得税代扣代缴、跨境应税行为增值税免税备案,以及综试区无票免税、核定征收适配申报。根据国家税务总局公告2019年第36号,综试区内跨境电商企业同时符合三项条件的,试行核定征收,应税所得率统一按4%确定。
5.单据管理不同。
普通代账主要留存国内发票、银行回单。跨境业务核查重点包括报关单、平台订单、物流提单、收汇水单、外销合同、海外仓出入库单据、退运资料等。根据《税收征收管理法实施细则》第二十九条,涉税资料应当保存10年。
6.风险识别能力不同。
普通代账偏事后记账。跨境代账会前置识别风险,如报关单品名与采购发票不一致、报关金额与收汇数据不匹配、多店铺收入叠加触发一般纳税人登记标准、向境外付款未履行预提所得税代扣代缴义务、海外仓预退税后未跟进核算、退运业务未做退税冲回等。
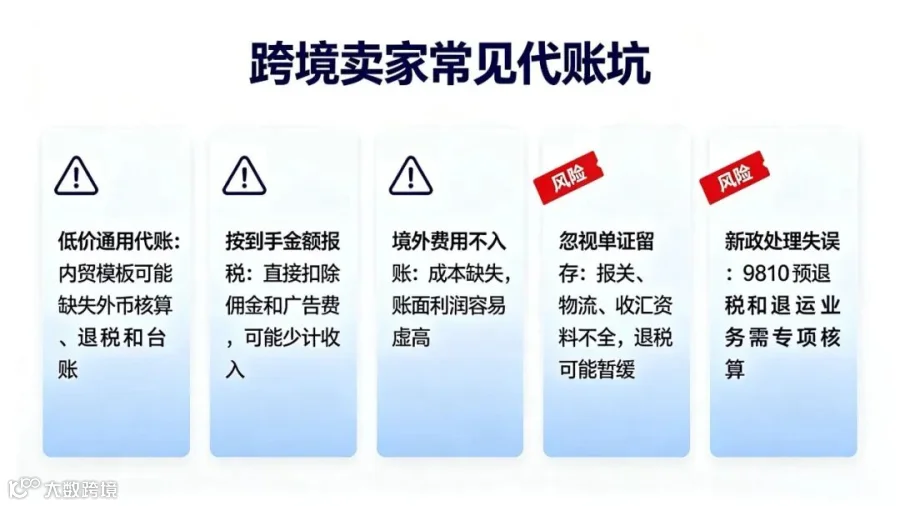
三、跨境卖家最容易踩的代账坑
1.低价通用代账套用内贸模板。
表面完成每月报税,但外币核算、出口退税、业务台账可能存在缺失。等到退税被卡、税务预警出现,整改成本可能高于省下的代账费。
2.按平台到手金额报税。
把平台佣金、广告扣款直接冲减营业收入,可能造成少计收入,属于典型涉税风险点。
3.境外费用没有合规入账。
海外广告费、仓储、物流支出没有取得合规凭证就不入账,成本费用缺失,账面利润虚高。需注意广告费税前扣除上限为当期收入的15%,超出部分可结转至后续年度扣除,依据为《企业所得税法实施条例》第四十四条。
4.忽视单证留存。
遇到税务函调、稽查时拿不出报关、物流、收汇完整证据,可能导致退税暂缓。
5.不熟悉海外仓预退税、退运新政。
9810预退税、退运货物的退税冲回政策细节较复杂,容易处理失误,带来税款风险。
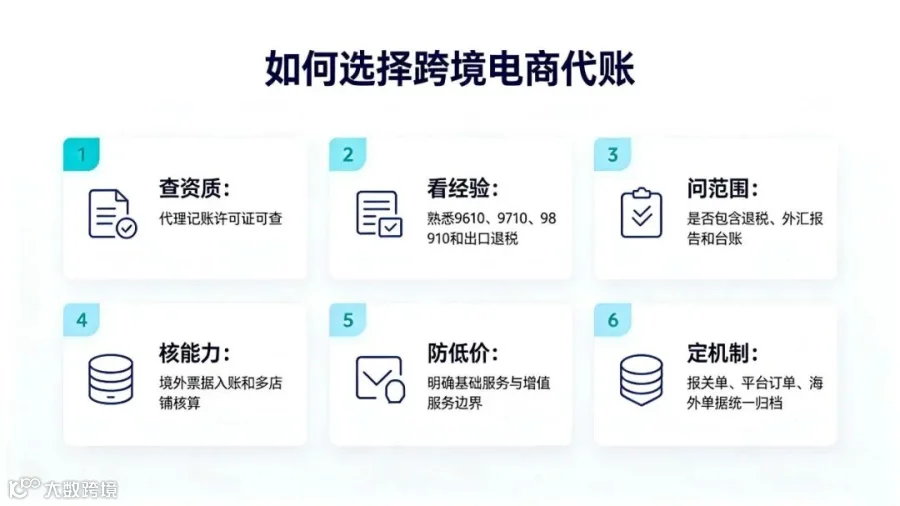
四、跨境电商如何选择代账
1. 确认服务商持有财政部门核发的《代理记账许可证》,并在全国代理记账行业监管服务平台可查。根据《代理记账管理办法》(财政部令第98号),代理记账机构应当同时具备:为依法设立的企业;专职从业人员不少于3名;主管负责人具有会计师以上专业技术职务资格或从事会计工作不少于三年,且为专职从业人员;有健全的代理记账业务内部规范。
2. 确认服务商具备跨境业务实操经验,熟悉9610、9710、9810监管模式、出口退税、外汇监测系统操作。
3. 书面明确服务范围:是否包含出口退税申报、外汇信贷报告、出口备查台账整理。
4. 确认对方掌握境外票据税前扣除规则,有过多店铺核算实操经验。
5. 警惕低价陷阱:很多低价套餐
仅包含基础记账报税,退税、台账会额外加价收费。
6. 明确资料交接机制:报关单、平台订单、海外业务单据、退运资料如何归集保管。
如果企业属于小规模、没有出口业务、只经营国内生意,普通代账可以满足需求。但只要涉及跨境出口、海外仓、跨境平台销售,优先选择懂跨境财税的专项代账机构。
五、写在最后
2026年跨境电商的监管环境已经发生显著变化,已不再是简单记记账、按期报税就万事大吉的阶段。海关、税务、外汇多部门数据互通,账务体系就是企业抵御涉税风险的防线。
普通代账解决的是“完成报税”;跨境电商专项代账解决的是“适配跨境业务模式、防控合规风险、充分享受出口退税政策红利”。跨境卖家选择代账不要只比价,重点要看服务能力与自身业务是否匹配,避免因为账务不合规,遭遇退税受阻、税务处罚,影响企业经营利润。
如果你想自查账务风险,或者对出口退税、海外仓账务、跨境代账选择有疑问,我们团队专注内地外贸、跨境企业合规梳理,可协助企业建立更稳定、规范的经营体系,欢迎咨询。
免责声明:本文依据国家税务总局、财政部、海关总署公开发布的法规文件科普,不构成法律、税务实操建议。具体案件请结合实际业务情况,必要时寻求专业财税、法律人员协助。政策口径以税务机关正式文书为准。