

德佑湿厕纸
AI战略定位竞争力初诊报告
第一部分:核心结论与战略健康度评分
一句话诊断:
德佑的核心矛盾是——用35.9%市场份额、累计超10亿包销量、连续四年全国第一的“品类之王”地位,证明自己是中国湿厕纸赛道唯一的绝对统治者;但“德佑=湿厕纸”这个心智等式既是护城河也是天花板,当维达、心相印、舒洁、马应龙纷纷杀入、行业TOP10品牌份额下降、尾部品牌加速崛起,德佑的增长越来越依赖顶流明星代言和高频流量投放,而产品质量投诉——从异物到虫卵到发霉——正在一点一点侵蚀“干净”这个品牌最底层的信任承诺。
AI战略健康度评分:62分(行业均值:65分)
解读:德佑是河南逸祥卫生科技有限公司旗下品牌,创始人杨自强2002年进入个人卫品行业,2010年创立德佑品牌,2017年战略转型聚焦湿厕纸赛道。2020年正式推出首款湿厕纸,精准切入彼时渗透率仅约4%的蓝海市场。
2025年,德佑交出了一份让整个行业仰望的成绩单。湿厕纸线上销售额30.5亿元,同比增长11.5%,销量8717.6万件,同比增长25.5%,德佑以35.9%份额遥遥领先,同比增长35.2%。累计三年全球销量第一,累计销售超10亿包。2025年4月,德佑入选工信部首批“中国消费名品”名单,与茅台、华为等国民品牌同列。
在湿厕纸这个细分赛道,德佑是当之无愧的品类之王。
但漂亮的数字,掩盖了三个越来越尖锐的问题。
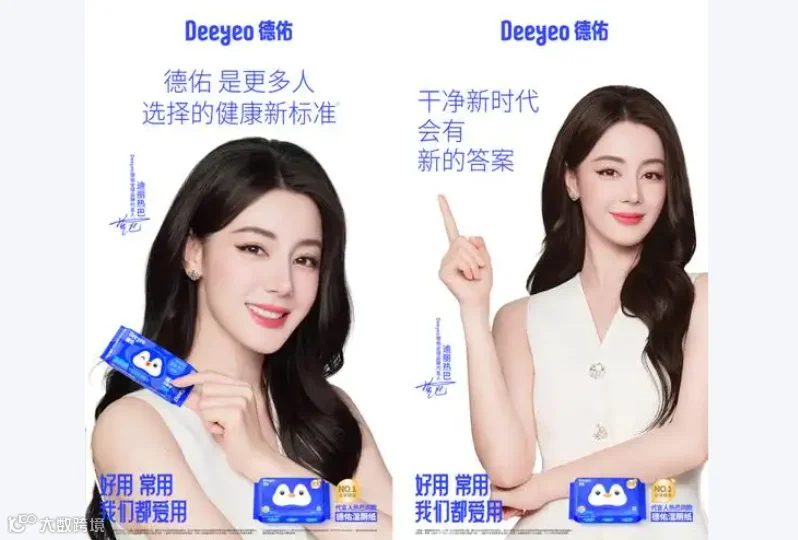
第一,增长靠流量堆,不靠用户留。 德佑从2022年起开启高频明星合作模式,先后签约苏醒、龚俊、张若昀、成毅、迪丽热巴等顶流艺人。北上广深百万块梯媒大屏加抖音、小红书、微博全域轰炸,靠广告营销一路走俏。但顶流代言的成本在持续攀升,流量红利的边际效应在递减。一旦停止投放,增长还能不能维持?
第二,“干净”承诺正在被质量投诉侵蚀。 德佑的核心品牌心智是“干净”——“更干净、不刺激、还能冲”精准戳中消费者痛点。但近年来异物、虫卵、发霉等产品投诉高频出现,有消费者投诉在湿厕纸中拆出死虫尸体,商家拒不承认质量问题。消费者发帖投诉后,甚至遭遇企业以侵犯名誉权为由举报。一个以“干净”为信仰的品牌,当产品出现异物和虫卵的时候,消费者信的是品牌还是明星?
第三,品类单一,天花板已现。 德佑的核心资产全部押在湿厕纸这一个品类上。“德佑=湿厕纸”这个等式,在品类渗透率从4%涨到22%的爆发期是加速器。但在品类增速放缓、竞争者蜂拥而入的时候,这个等式就成了枷锁。当所有人都做湿厕纸的时候,德佑凭什么让消费者非你不可?
第二部分:AI战略定位五问模型雷达图
维度1:德祐到底是谁?(品牌角色清晰度)—— 得分:65分
德佑的品牌定位,在中国消费品行业里曾经是最清晰的那一批。
“德佑=湿厕纸”——这个等式在消费者脑子里扎了根。2017年聚焦湿厕纸赛道,2020年正式推出产品,到2025年累计销量超10亿包,“德佑=湿厕纸”成为消费者的心智共识。品牌定位“干净”——“更干净、不刺激、还能冲”精准戳中经期、母婴、痔疮一族的隐秘需求。
但“清晰”正在变成“依赖”。
德佑的品牌认知太绑定了——绑到“德佑”和“湿厕纸”之间几乎画上了等号。2023年1月,德佑建立湿厕纸“三不标准”:不连抽、不易破、不易渗。2024年9月,德佑作为第一起草单位参与发布《厕用湿巾》团体标准。2026年2月,又进一步参与起草《湿厕纸》团体标准。
这些动作是在“定义品类”,但德佑的消费者认知还停留在“那个请明星代言的湿厕纸”。
更麻烦的是——德佑的品牌口号在反复摇摆。 从早期的“健康是干净的新底线”,到2026年6月迪丽热巴代言时升级为“好用、常用、我们都爱用”。口号在变,品牌的核心价值锚点却没有沉淀下来。消费者记住的是迪丽热巴,还是德佑的“干净”?
维度2:德祐赢在哪?(核心优势锐度)—— 得分:78分
德佑的优势,在整个湿厕纸赛道里找不到第二家。
市场份额壁垒:湿厕纸市占率35.9%,排名第一,同比增长35.2%。在常规湿巾和婴童湿巾两个品类也拿下市场份额第一。累计三年全球销量第一,累计销售超10亿包。
品类定义能力:德佑是湿厕纸品类的开创者和标准制定者。2023年建立“三不标准”,2024年作为第一起草单位参与《厕用湿巾》团体标准,2026年参与起草《湿厕纸》团体标准。
渠道渗透力:从线上起家,抖音电商湿厕纸年度金榜TOP1,天猫、京东、抖音全平台覆盖。德佑湿厕纸在抖音平台销售额8.6亿。重庆西部智造基地年销售收入可达8至10亿元。
但问题在于:这些优势正在被“流量依赖”和“质量信任”双重消耗。
德佑的增长越来越依赖顶流明星代言和高频流量投放。从龚俊到张若昀到成毅到迪丽热巴,每一次代言升级都伴随着巨额的营销投入。但流量能拉新,不能留住人。湿厕纸的消费习惯一旦养成,消费者复购的是“品类”还是“品牌”?如果消费者下一次购买时,看到维达也在打折、舒洁也在促销,德佑凭什么让他们多付钱?
维度3:德祐的增长飞轮在哪?(增长引擎健康度)—— 得分:40分
德佑的飞轮,表面转得很快,但转得越来越依赖“流量外挂”。
传统飞轮是:品牌认知→品类扩张→规模增长→利润→再投入。
德佑的飞轮正在变成:顶流代言→流量爆发→销量增长→继续签下一个顶流→流量成本越来越高→利润空间被压缩→继续靠流量维持增长。
看一组数据:
湿厕纸品类增速:30.5亿元,同比增长11.5%
德佑份额增速:35.9%份额,同比增长35.2%
行业格局变化:TOP10品牌份额下降,尾部品牌提升
竞争对手加速涌入:维达、心相印、清风、舒洁、马应龙等纷纷加码
品类增速11.5%,德佑增速35.2%——德佑跑赢了品类大盘。但这是靠什么跑赢的?
靠的是流量。2023年12月至2024年11月,德佑在主流电商平台湿厕纸市场销售额达10.9亿元。抖音平台销售额8.6亿元。这些数字的背后,是顶流代言、梯媒投放、社交种草的全域营销组合拳。
花更多的钱做流量,卖更多的货——这个公式在品类渗透率从4%涨到22%的爆发期是有效的。但当品类渗透率接近临界点、竞品纷纷涌入的时候,流量驱动的增长就会遇到天花板。
更值得警惕的是——德佑的产品质量投诉正在增加。异物、虫卵、发霉——这些投诉出现在湿厕纸这个“直接接触人体私处”的品类里,风险极大。消费者投诉后,甚至遭遇企业以侵犯名誉权为由举报。
飞轮不是在转,是在用流量烧。流量烧完了,飞轮就停了。
维度4:德祐最该砍掉什么?(战略聚焦度)—— 得分:35分
严重失分。 德佑最该砍掉的,不是某个产品线,是 “顶流代言依赖”的路径依赖。
德佑从2022年至今,几乎每年都在签约新的顶流代言人。2022年苏醒、2023年龚俊、2024年张若昀和武艺、2025年成毅、2026年侯明昊和迪丽热巴。每一次代言升级,都伴随着百万块梯媒大屏投放和全域社交种草。
这种打法在品类爆发期是有效的。但在品类竞争加剧的时候,流量就成了“军备竞赛”——谁投得多,谁声音大;谁声音大,谁卖得多。但所有人都投,所有人的获客成本都在涨,所有人的利润都在降。
德佑现在同时在打四场仗:
湿厕纸基本盘(35.9%份额)——品类第一,但品类增速在放缓
常规湿巾(13.4%份额)——品类第一,但均价下滑15.5%
婴童湿巾(16.7%份额)——品类第一,但消费者对耐用性负向率52%
棉柔巾(以价取胜)——用降低的价格抢占部分市场份额
四场仗,四场都在消耗资源。真正在“稳”的只有湿厕纸基本盘——但基本盘的品类增速已经从爆发期进入平稳期。
德佑最该做的,不是继续签下一个顶流、继续铺更多品类——是把“干净”这个品牌承诺重新立住。 消费者投诉异物、虫卵、发霉,说明品控出了问题。品控出了问题,流量投得再多,消费者也会跑。
维度5:AI在何处能放大德祐10倍?(AI杠杆潜力)—— 得分:10分
几乎为零。
德佑在AI应用上做了什么?公开信息极少。
10亿包销量、数千万消费者、全平台电商数据、抖音年度金榜TOP1的运营数据——这些数据目前最大的用处是什么?看报表、投流、算ROI。
没有AI驱动的用户洞察——知道10亿包卖出去了,但不知道谁在买、为什么买、为什么不买竞品。
没有AI驱动的复购预测——知道湿厕纸是高频消费品,但不知道每个消费者多久复购一次、什么因素会让他们换品牌。
没有AI驱动的品控预警——知道有异物投诉,但不知道下一批货会不会出问题、哪个工厂出了问题。
没有AI驱动的流量效率优化——知道代言花了多少钱,但不知道哪个代言人真正带来了增量用户、哪次投放的ROI最高。
德佑的优势在于品类先发和规模领先,但在AI时代,规模优势正在被数据优势取代。维达、心舒洁这些纸业巨头正在加速数字化转型,马应龙这样的跨界者也在用医药级的品控标准切入市场。德佑如果继续只靠“顶流+流量”打仗,数据资产就是一堆躺在服务器里的数字。
第三部分:德祐AI新增长五力模型对标分析
|
|
|
|
|
|---|---|---|---|
| 获客能力 |
|
|
遥遥领先。
|
| 盈利能力 |
|
|
低于均值。
|
| 转化能力 |
|
|
强于行业。
|
| 复购能力 |
|
|
严重短板。
|
| 复制能力 |
|
|
|
AI战略定位健康度总分:62分(行业均值:65分)
德佑在“获客能力”和“转化能力”上表现优异——品类先发和流量投放是它的铁底。但在“盈利能力”和“复购能力”上承压——流量驱动的增长模式不可持续,品牌忠诚度在质量投诉面前摇摇欲坠。 最致命的是——AI杠杆潜力几乎为零。
第四部分:德祐的三大战略机会与三大风险
风险预警
“流量依赖”的可持续性风险:德佑从2022年起连续签约顶流代言人,每一次代言升级都伴随着巨额营销投入。流量能拉新,不能留人。一旦停止投放,增长还能不能维持?流量红利是租来的,品牌资产才是买来的。
“产品质量投诉”的品牌信任风险:德佑的核心心智是“干净”,但异物、虫卵、发霉的投诉正在增加。消费者投诉后,甚至遭遇企业以侵犯名誉权为由举报。一个以“干净”为信仰的品牌,当产品出现异物和虫卵的时候,消费者信的是品牌还是明星?
“品类单一”的天花板风险:德佑的核心资产全部押在湿厕纸这一个品类上。“德佑=湿厕纸”在品类爆发期是加速器,在品类成熟期就是枷锁。行业TOP10品牌份额下降、尾部品牌提升,说明竞争正在加剧。当所有人都做湿厕纸的时候,德佑凭什么让消费者非你不可?
“流量军备竞赛”的利润压缩风险:维达、心相印、清风、舒洁、马应龙纷纷加码湿厕纸赛道。每一个新入局者都会加大营销投放,获客成本只会越来越高。在流量军备竞赛中,没有人是赢家。
机会洞察
速赢机会:用AI回答“谁在买德佑、为什么不复购了”。 10亿包销量、数千万消费者——用AI做三件事:用户画像(知道谁在买德佑、买什么规格、为什么不去买竞品)、流失预警(知道哪些消费者正在流失、被谁抢走了)、复购预测(知道消费者下次什么时候会买、什么因素会让他们换品牌)。把“流量数据”变成“用户资产”。
核心战役:把“干净”从口号变成可验证的品控体系。 德佑的核心品牌承诺是“干净”,但质量投诉正在侵蚀这个承诺。用AI做三件事:供应链品控预警(用数据实时监控工厂的生产合规风险)、产品追溯系统(用AI驱动的全链路追溯,让每一包产品都能查到来源)、质量舆情监控(实时监测全网关于德佑产品的质量反馈,提前预警、快速响应)。把“干净”从一句广告语,变成一套AI驱动的品控系统。
战略重构机会:认真思考一个问题——德佑到底是一家“湿厕纸公司”还是一家“个人清洁护理公司”? 如果是湿厕纸公司,就应该接受“品类冠军”的定位——但品类增速在放缓,冠军也在贬值。如果是个人清洁护理公司,就应该承认湿厕纸只是起点,真正的战场是湿巾、棉柔巾、婴童护理、成人护理——但多个品类的估值,不该是“单品冠军”的估值。这个选择题,德佑必须做。
这篇文章不是评价,更不是批评。
只是作为一个长期研究企业增长的人,基于公开资料的一些局部观察。
由于没有接触企业内部数据,很多数据、判断可能存在偏差或谬误。
如果德祐团队看到这篇文章,欢迎交流、指正。
【免责声明】
本文引用的德佑数据均来自:魔镜洞察2025三巾品类研究报告(2026年9月13日)、魔镜洞察2025湿巾市场品牌格局报告(2026年9月13日)、欧赛斯增长战略深度拆解(2026年4月2日)、极目新闻(2026年6月25日)、广告门(2026年7月6日)、新京报(2026年7月31日)、新浪财经(2025年7月29日)、界面新闻·创业最前线(2024年4月30日)、分众传媒案例研究、黑猫投诉平台、艾媒金榜2025年中国湿厕纸十大品牌(2025年5月29日)、新华网重庆频道(2025年1月10日)等多家权威媒体及公开信息。所有数据均有明确出处,可供查证。如有不同见解,欢迎交流探讨。
如果你的企业
最近也遇到下面这些情况:
增长越来越慢。
利润越来越薄。
团队越来越忙。
老板越来越累。
但又说不清问题到底在哪。
欢迎你来做一次增长体检。
整个过程,大约30分钟。
我们一起回答一个问题:
企业真正最影响增长的问题,到底是什么?
如果体检之后,你觉得判断没有价值。
那这次交流,到此结束。
如果体检之后,你觉得看见了过去没有看见的问题。
我们再讨论下一步。
我一直相信一句话
医生不会让病人先买药,再检查身体。
企业也一样。
先体检,再决策。
这是一种新的经营习惯。
未来,我也希望越来越多企业,在做重大经营决策之前,都先做一次增长体检。
因为很多时候:
真正值钱的,不是解决问题。
而是提前看见问题。
真正改变企业命运的,不是多做一次营销。
而是少做一次错误决策。

——王宏伟
京王与王战略咨询创始人,AI战略定位之父
曾助力10家企业,取得行业/品类第一的成绩
长期陪董事长打增长硬仗,专门解决企业增长卡点
《王宏伟增长体检》
先体检,再决策。
申请王宏伟本人1对1企业战略增长体检,
咨询合作,欢迎+V:whwzx119
我们的核心服务内容:




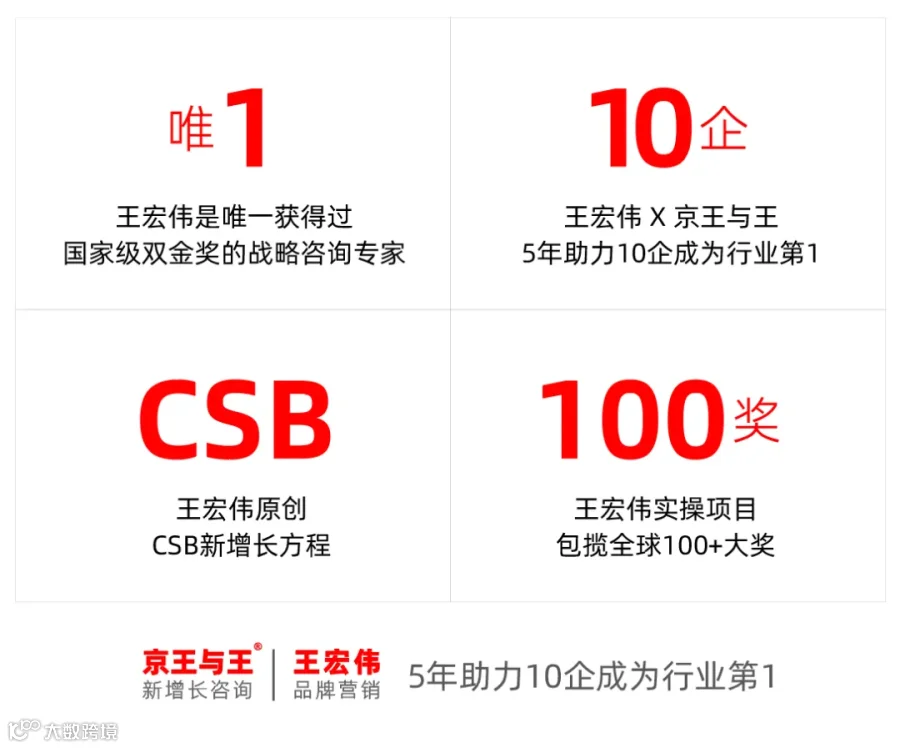
成为行业/品类第一
1家成功在香港主板IPO上市,营收超过行业第二名和第三名之和(王宏伟受邀和创始人一起参加上市敲锣仪式)
多家企业IPO上市进程中
10家企业年营收行业/品类第1
项目案例并顺带获得了100项+国际大奖
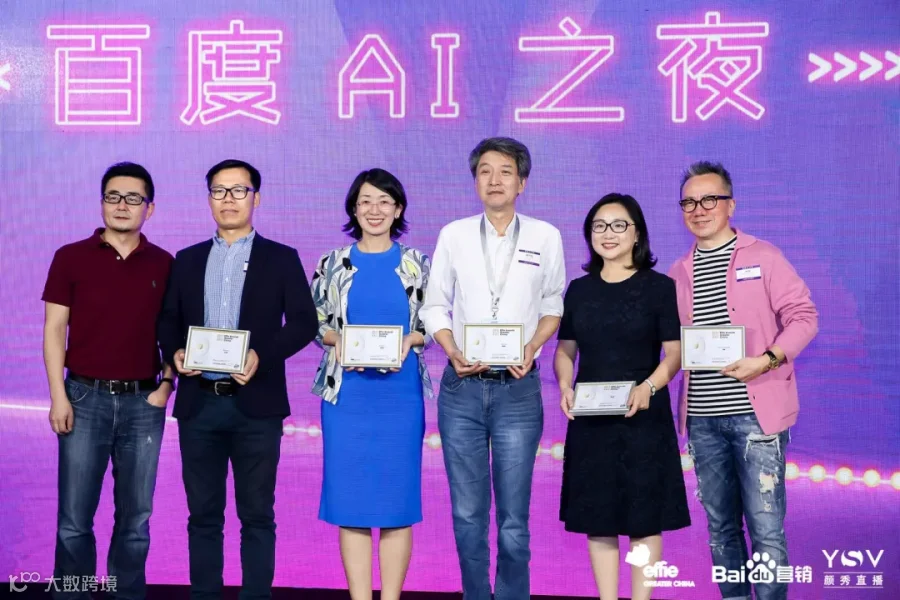
 王宏伟在中国创意50强颁奖现场领奖(2011年)
 第十一届IAI年鉴中国广告公司创作实力50强榜单(第18名)

2025年3月,京王与王创始人王宏伟,获得由第三方市场调研机构尚普咨询集团颁发的“AI战略定位全球领导者”市场地位认证。(这可能是全球战略咨询行业的,第一个AI战略咨询类权威认证)

《王宏伟企业增长体检档案》往期内容:
•《王宏伟企业增长体检档案 No.001|郎酒》
郎酒,千亿梦碎!从“中国两大酱香”到批价跌破600,经销商卖1瓶亏200
•《王宏伟企业增长体检档案 No.002|飞鹤》
飞鹤,飞不动了!5年蒸发55亿利润,“奶粉茅”为何沦为“仙股预备役”?
•《王宏伟企业增长体检档案 No.003|老乡鸡》
老乡鸡4年5次冲击IPO,为何会困在安徽?“中式快餐第1”的虚名与实痛
•《王宏伟企业增长体检档案 No.004|八马茶业》
八马茶业,从“高端茶第1股”到暴跌80%,到底做错了什么?
•《王宏伟企业增长体检档案 No.005|小罐茶》
小罐茶,正在“撕裂”自己:从“茶界爱马仕”到“熬夜搭子”,一个品牌的自相残杀
•《王宏伟企业增长体检档案 No.006|北大荒》
北大荒,一年白干:被追缴14亿税款,中国最大“地主”的躺赢时代结束了
•《王宏伟企业增长体检档案 No.007|完达山》
完达山20年“反向逆袭”:从行业第4到第3梯队,67年老牌乳企的“温水煮青蛙”
•《王宏伟企业增长体检档案 No.008|金龙鱼》
金龙鱼,5年市值蒸发6500亿,卖油不如卖水赚钱,中国粮油大王的“薄利困局”如何破?
•《王宏伟企业增长体检档案 No.009|长寿花》
长寿花,玉米油大王的天花板:40%的市场,2.5%的份额,如何破局?
•《王宏伟企业增长体检档案 No.010|鲁花》
鲁花,花生油大王的天花板,40年不打价格战,5年营收原地踏步,如何破局?
•《王宏伟企业增长体检档案 No.011|君乐宝》
君乐宝,500亿的梦,200亿的命?中国乳业第3的“虚”与“实”
•《王宏伟企业增长体检档案 No.012|三元》
三元牛奶,先到头了:从“北京人的奶”到“A股的包袱”,一家区域乳企的全国化之殇
•《王宏伟企业增长体检档案 No.013|卫龙》
卫龙,正在杀死卫龙!从“辣条大王”到“魔芋大王”,一个品牌的自我毁灭
•《王宏伟企业增长体检档案 No.014|波司登》
波司登,最怕的不是不增长,是不知道怎么继续增长
•《王宏伟企业增长体检档案 No.015|九牧王》
九牧王,九牧王到底是一家“男裤公司”还是一家“男装公司”?
•《王宏伟企业增长体检档案 No.016|红豆》
红豆,65年国民品牌的迷失:两年亏6.6亿,净资产缩水45%,“舒适男装”到底舒适了谁?
•《王宏伟企业增长体检档案 No.017|东鹏》
东鹏特饮,双料第一!数字很漂亮,但有几个问题越来越明显。
•《王宏伟企业增长体检档案 No.018|元气森林》
元气森林,曾经的新消费独角兽,正在从“颠覆者”变成“外星人”。
•《王宏伟企业增长体检档案 No.019|六个核桃》
6个核桃,7年跌了40亿.“补脑”的故事为什么讲不动了?
•《王宏伟企业增长体检档案 No.020|洋河》
洋河,从“茅五洋”到跌出前三,一年少卖96亿,“蓝色经典”为什么卖不动了?
•《王宏伟企业增长体检档案 No.021|习酒》
习酒,T9首个掉队者:从224亿到190亿,“酱酒第二”为什么守不住200亿?
•《王宏伟企业增长体检档案 No.022|舍得》
舍得酒业,从12亿利润到2亿:“老酒”的故事讲了6年,为什么消费者还是不认账?
•《王宏伟企业增长体检档案 No.023|三只松鼠》
三只松鼠,百亿空壳:101亿营收,0.49亿利润,“国民零食第一股”怎么了?
•《王宏伟企业增长体检档案 No.024|洽洽》
洽洽瓜子,65亿营收,7000万现金流,“瓜子大王”的周期之困,如何破局?
•《王宏伟企业增长体检档案 No.025|良品铺子》
良品铺子,4年少了40亿:从“高端零食第一股”到降价关店,“高端”为什么成了包袱?
•《王宏伟企业增长体检档案 No.026|新希望乳业》
新希望乳业,112亿的“拼盘”:20多个品牌,48家子公司,“鲜立方”到底鲜了谁?
•《王宏伟企业增长体检档案 No.027|美团》
美团战略失误,千亿教训:王兴认错之后,美团还能站起来吗?
•《王宏伟企业增长体检档案 No.028|蒙牛》
要强的蒙牛,利润暴增14倍背后,藏着“888”结构的致命脆弱性?
•《王宏伟企业增长体检档案 No.029|光明乳业》
光明乳业,16年首次亏损:百年老字号为什么守不住大本营?
•《王宏伟企业增长体检档案 No.030|公牛集团》
公牛集团,上市以来首次双降:“插座一哥”为什么不香了?
•《王宏伟企业增长体检档案 No.031|欧普照明》
欧普照明营收连降,“照明龙头”的增长如何被照亮?
•《王宏伟企业增长体检档案 No.032|雅迪》
雅迪,370亿营收,“全球销量第一”为什么还是留不住用户?
•《王宏伟企业增长体检档案 No.033|爱玛》
爱玛,周杰伦代言的“行业第二”,为啥扛不住600块的成本上涨?
•《王宏伟企业增长体检档案 No.034|台铃》
台铃的焦虑:从“电驴老三”到“带病闯关”IPO,为什么坐不住了?
•《王宏伟企业增长体检档案 No.035|霸王茶姬》
霸王茶姬,从净赚25亿到利润腰斩,“伯牙绝弦”还能撑多久?
•《王宏伟企业增长体检档案 No.036|书亦烧仙草》
•《王宏伟企业增长体检档案 No.037|古茗》
古茗,小镇之王的天花板:1个品牌,4张面孔的“小镇奶茶”还能跑多远?
•《王宏伟企业增长体检档案 No.038|费大厨》
费大厨,200家店15亿营收,一道菜撑起的帝国能走多远?
•《王宏伟企业增长体检档案 No.039|南城香》
南城香,从“坪效之王”到“现炒食堂”,推翻自己的南城香能走多远?
•《王宏伟企业增长体检档案 No.040|南城香》
烤匠,日均2000桌的“小而美”,“排队王”为什么就是快不起来?
•《王宏伟企业增长体检档案 No.041|海天味业》
海天味业:从“双标门”阴影到70亿利润,“酱油之王”的下一个149亿在哪?
•《王宏伟企业增长体检档案 No.042|千禾味业》
千禾味业,“零添加”为什么救不了千禾?
•《王宏伟企业增长体检档案 No.043|九三粮油》
九三粮油:800亿品牌价值,300亿营收,为啥在消费者心里还没挤进前五?
•《王宏伟企业增长体检档案 No.044|华熙生物》
•《王宏伟企业增长体检档案 No.045|衡水老白干》
衡水老白干,2000年历史也挡不住一年跌12亿,“冀酒龙头”如何破局新增长?
•《王宏伟企业增长体检档案 No.046|方太》
方太,170亿的“原地踏步”,“高端厨电第一”还能撑多久?
•《王宏伟企业增长体检档案 No.047|费大厨》
费大厨摘掉“王冠”:AI时代企业真正要争的,从来不是一个“王”字,而是
以上内容,仅供参考,最终解释权归京王与王、王宏伟所有。