

哪种报关模式,能吃上这波红利?
先说政策底层。2019年国家税务总局36号公告允许跨境电商企业按应税所得率4%核定征收企业所得税;同年103号文给9610模式开了"无票免征"口子。但"核定征收"和"无票免征"是两个入口,且口径都很窄。我们画一张表,一眼看清四种报关模式:
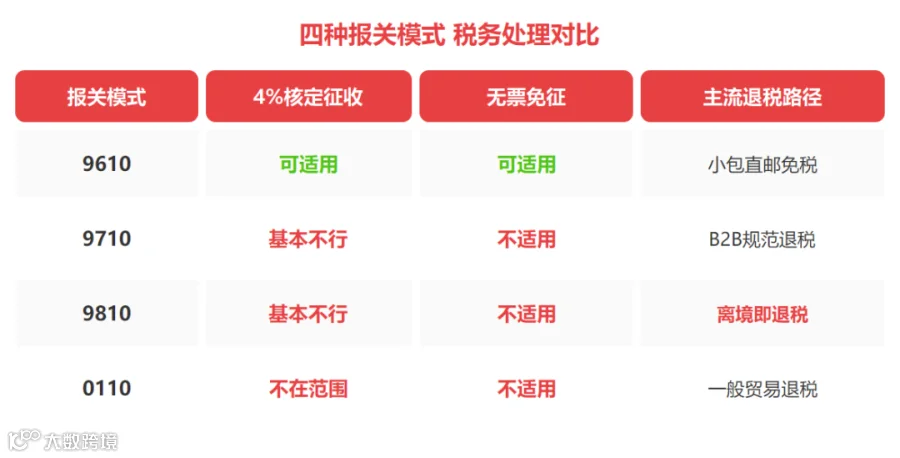
结论很清楚:只有9610小包直邮能进"无票免征"的门。9710、9810都属于B2B出口,上游本应有规范进项发票,不适用"无票免税"——否则容易形成"票仓洼地"税收风险。这一点,金华市税务局、重庆渝税函〔2024〕54号、湖南省商务厅2025年9月口径,表述高度一致。0110是一般贸易,连跨境电商都算不上,更不在103号文范围内。
就算9610,4%核定也没那么好拿
话说回来,别看9610"能吃",4%核定征收也不是自动到账。我们给想冲这块的卖家泼三盆冷水:
第一,核定要"申请 + 鉴定"。需提前向主管税务机关申请,由税务机关鉴定应税所得率,并非报关即享。
第二,2026年很难批。核定征收正被全国清理规范,而跨境店铺营收动辄几千万,地方不敢轻易开口子,符合条件也不代表能落地。
第三,前置条件很硬。必须在跨境电子商务综合服务平台逐批登记出口货物信息(日期 / 品名 / 计量单位 / 数量 / 单价 / 金额)。只报关不登记 = 无免税资格,增值税视同内销。且各地综服平台进度不一(如温州2025年10月才验收),海关数据未必顺利推送给税务。
9810卖家真正的确定性红利在哪?
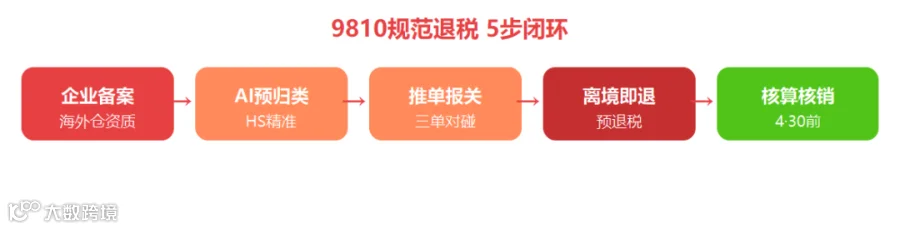
与其苦等一个大概率等不到的4%核定,不如吃透9810自带的确定性红利——"离境即退税"(依据国家税务总局公告2025年第3号):货物报关离境即可申报预退税,资金回笼从90–180天缩到数天;次年4月30日核算期内完成销售佐证即转正式退税。这条路径不需要"无票",靠的是规范的四流合一(订单 / 支付 / 物流 / 票据)。我们把它拆成5步闭环:
评论区告诉,我们挨个聊解法。

给9810卖家的3条实在建议
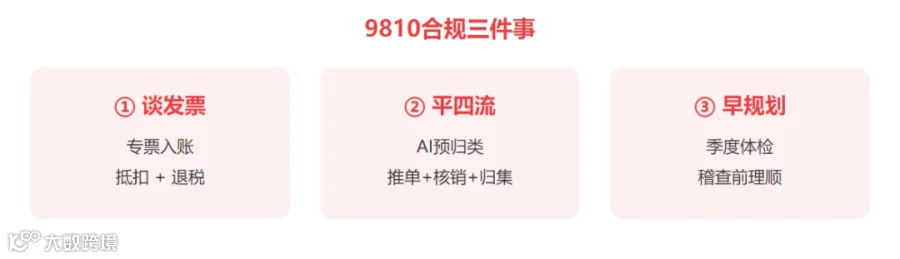
建议一:把发票谈下来。重构供应链,要求工厂 / 贸易商开具增值税专票。别指望"无票"路径,那是9610的过渡安排,不是你的。
建议二:用AI把"四流"做平。AI商品预归类(HS编码精准 → 退税税率不踩坑)、9810推单报关(三单对碰自动化)、9810退税核销(核算期预警不逾期)、9810多店铺归集(多平台数据合一)。

建议三:提前做合规重规划。别等稽查上门才补救。每季度做一次退税健康体检,把备案、票据、核算期佐证提前理顺。
你是9610还是9810?退税卡在哪一步?
评论区聊聊你的模式与卡点,我们挑典型问题下期拆解。如果要做规范退税,欢迎了解小麦云AI的1v1陪跑服务。

左右滑动查看更多
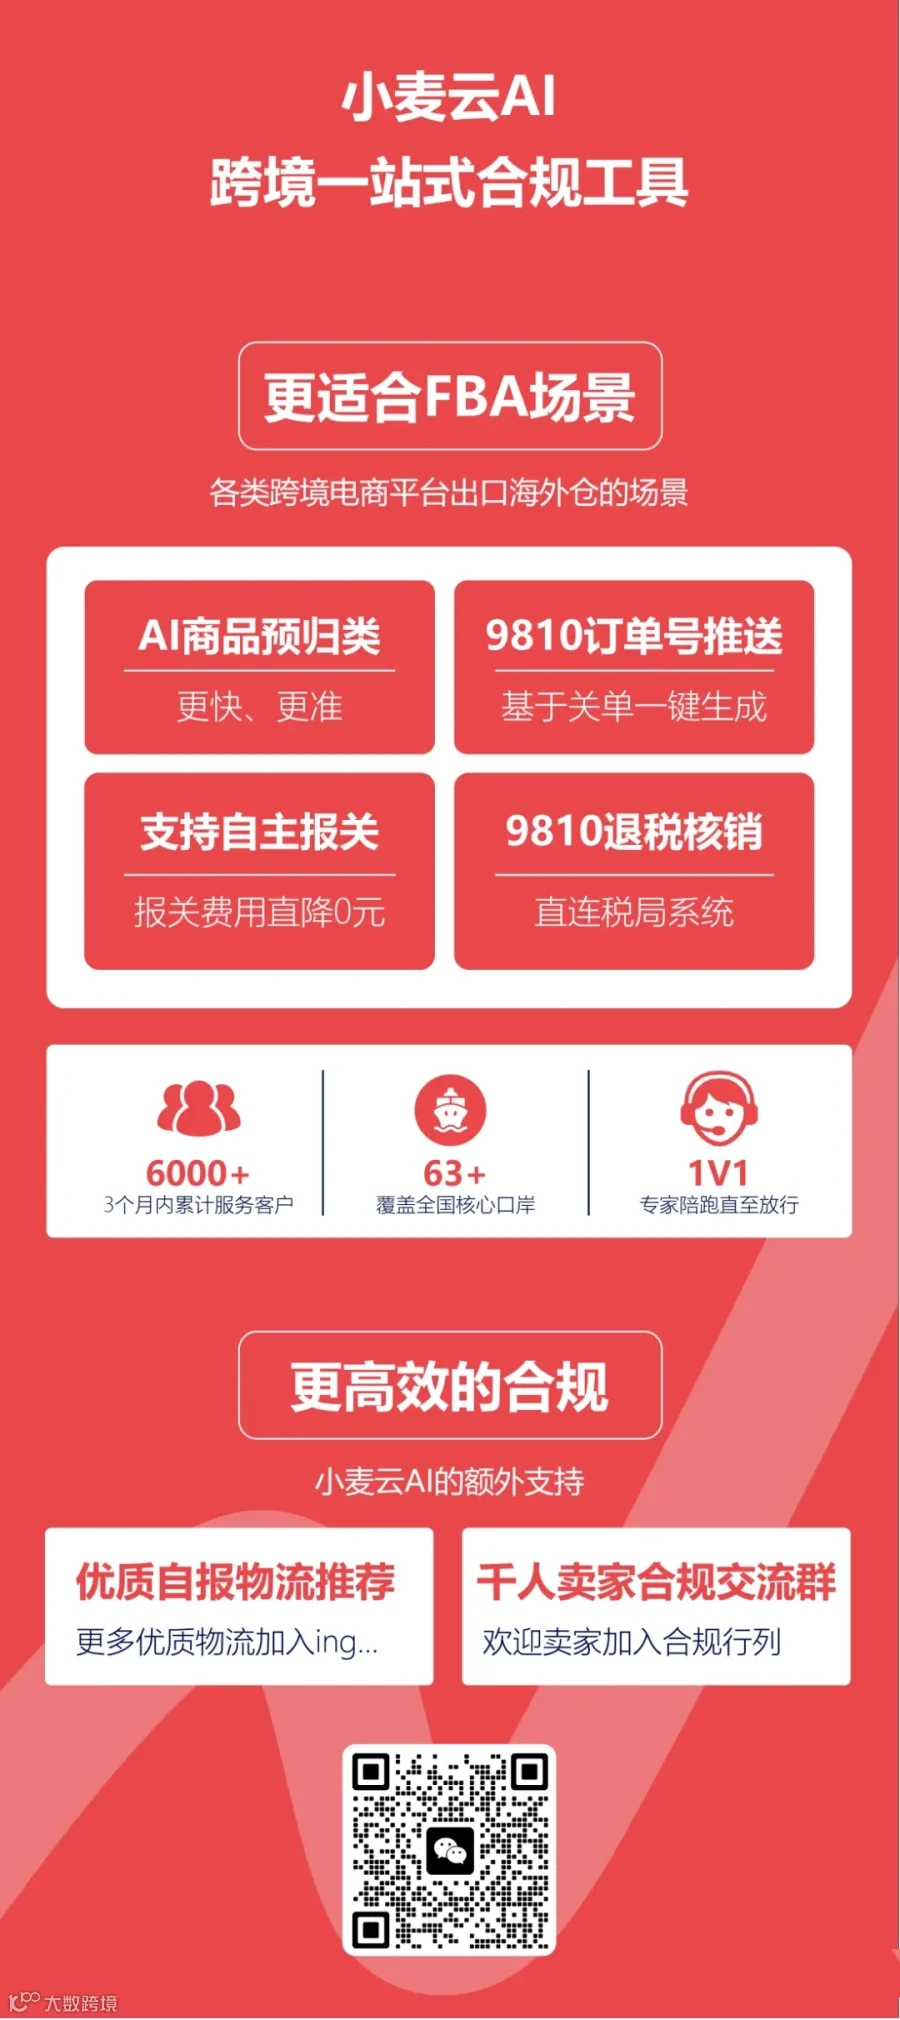
小麦云AI致力于AI商品预归类、9810推单报关、9810退税核销、9810多店铺归集方案。如果您也需要陪跑1v1服务,欢迎关注咨询。