阅读说明:本文写在存量公募REITs二级市场下跌之际。全文约4600字,偏研报体,阅读时长约5分钟,核心结论位于第三、四部分,结论不构成任何投资建议,仅作行业交流和思路探讨,欢迎阅读、指正、交流!
REITs作为长期资产配置工具,底层资产现金流的稳定和可持续性是判断一只REIT投资价值的核心,其本质上指向的是风险,因为风险代表不确定性。
投资REITs会面临着包括:集中度风险、经营风险、流动性风险、价格风险等在内的一系列风险,这其中与底层资产现金流的稳定和可持续性最为密切的是集中度风险和经营风险。
经营风险指由项目区位条件、竞争环境、物理空间、运营团队、租户/租约结构所带来的风险,比较容易理解,而集中度风险则更隐蔽,更容易被忽略,一般来说,集中度越高、风险越大。
REITs投资的集中度可以分为三个层次。
第一层次:板块集中度,资金集中投资于某一特定板块,如商业不动产REITs或分散投资于不同板块,例如商业不动产REITs+仓储物流+其它。
第二层次:单只REIT底层资产组合的集中度,因为REIT的底层资产可以视作由多个或多类不动产所构成的投资组合。
第三层次:单个资产现金流来源的集中度(与租户集中度相关)。
本文将聚焦第二层次的集中度,从投资组合风险的视角对已上市/已获批/申报中的39只消费/商业不动产REITs底层资产的集中度展开深入分析,并据此进行风险等级的划分。
01
为什么说集中度越高,风险越大?
投资组合的整体风险由组合内部资产的相关性、单个资产的风险水平、资产规模的权重三者共同决定。
分散化投资可以将相关性较低的资产纳入投资组合,在一定程度上消除非系统性风险,进而降低组合的整体风险。
一般而言分散度越高、组合整体风险则越低,相反集中度越高、单个资产的风险难以被其它资产对冲,组合整体风险就越大。
但不同资产自身的风险水平也存在较大差异,加入高风险资产会增加组合整体风险,因此盲目的分散化也并不一定能改善组合的风险水平。
回到REITs,REITs底层资产组合的集中度又可以进一步拆解成三个维度:
维度一:资产类别的集中度,底层资产组合是单一资产or同类资产组合or异类资产组合?
不同类别资产的经营逻辑、产业周期各不相同,多数时候呈现弱相关性,所以理论上讲资产类别越丰富,资产组合的风险越低(不考虑资产类别自身的风险水平情况下)。
维度二:资产组合中现金流来源的集中度,资产组合中各资产的现金流在组合整体现金流中权重。现金流权重越大的资产其风险水平对组合整体风险的影响更大。
维度三:底层资产城市布局的集中度,虽然商业类资产的城市轮动效应远不如住宅那么明显,不过如果资产过度集中在某一城市或者城市群,那么无可避免的会共同受到区域经济、人口、产业的影响。
本文接下来,第一步是识别不同类别资产的风险水平,第二步对39只消费/商业不动产REITs底层资产组合的风险水平进行分析和归类(第三部分将呈现归类结果)
02
不同类别资产的风险水平应该如何排序?
从大类资产的风险水平来看:写字楼>酒店>购物中心>奥特莱斯。
39只消费/商业不动产REITs的底层资产主要包含:购物中心、酒店、奥特莱斯、写字楼四个大类资产。
除此之外个别REIT还涉及社区商业、超市、农贸市场、水上乐园、文创街区、服务式公寓等非主流资产(非主流资产暂不列为讨论的重点)。
四个大类资产还可以进一步细分,例如购物中心可以细分成重奢型、区域型、社区型,酒店可以细分成奢华酒店、中高端酒店、精品酒店、经济型酒店等等,各细分类别资产的风险又会存在一定差异。
所以接下来我们首先看大类资产所面临的行业风险,再看细分类别资产所面临的风险(说明:以下分析均不涉及单个资产的经营风险)
先看写字楼,当前,无论在一线还是二线城市,写字楼市场普遍惨淡,空置率普遍在20%-30%,是公认的高风险资产。
写字楼市场的困境一方面源于整体宏观经济下行,企业需求萎缩;另外一方面源于巨量的供应,严重供过于求,存量写字楼需要较长时间周期才能消化。
从商业不动产REITs中写字楼项目的2023年-2025年加权平均出租率数据也可以验证:
9座写字楼2023年-2025年加权平均出租率

数据来源:各REIT招募说明书
剔除鼎保大厦(1个租户)和鼎博大厦(3个租户)两个特殊项目后,其余7座写字楼2023-2025年加权平均出租率81.9%,空置率接近20%,并且部分项目近三年的出租率还出现了较大波动,例如广州保利中心、成都茂业中心C塔。
市场压力肉眼可见,这是一种整体性下行,因此在底层资产组合中加入写字楼多数情况下会增加REIT的风险水平,而非实现风险分散化。
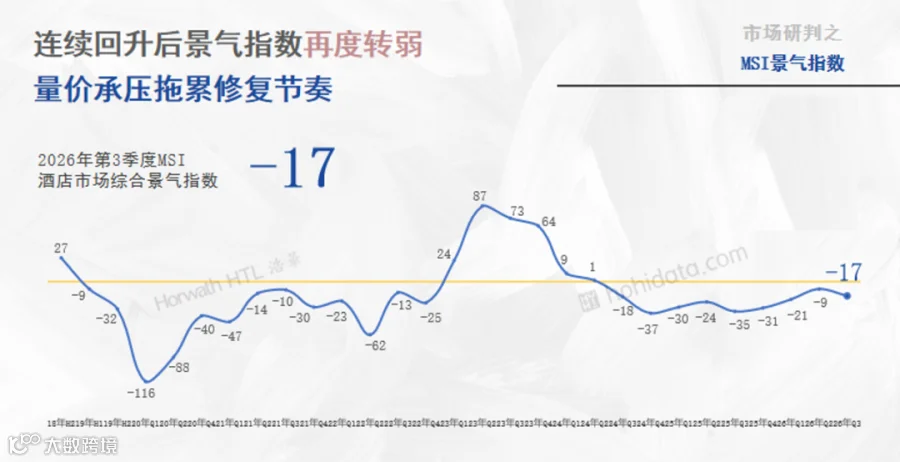
再看酒店,尽管当前酒店也承压,但整体情况略好于写字楼,这一点从权威数据可以直观的看出。
MSI景气指数
数据来源:知名酒店咨询公司公开数据
疫情后国内酒店的景气指数低于疫情前,景气指数持续为负,好在剔除2023年的小高峰后景气指数趋于平稳,未有大幅波动。
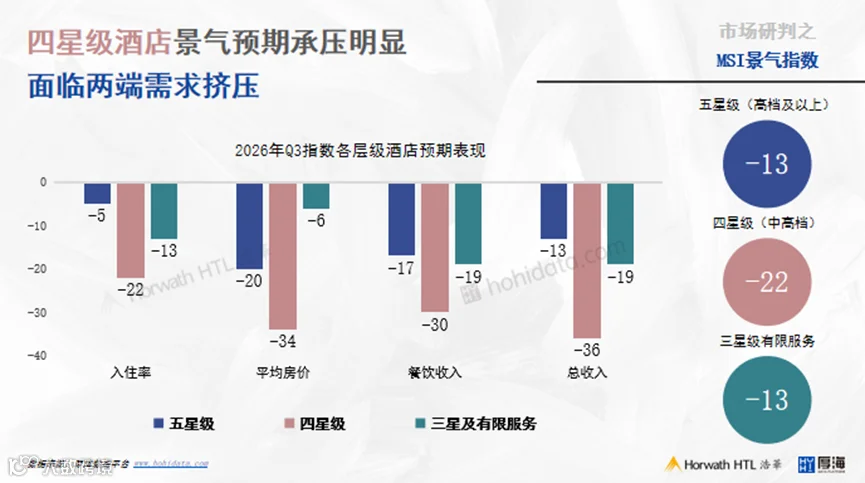
MSI景气指数
数据来源:知名酒店咨询公司公开数据
拆开来看:酒店行业已出现分化,当前五星级酒店和中端酒店整体承压低于四星级。
这说明拥有好的产品、好的体验的高端酒店依然有人愿意买单,而高质价比的中端有限服务型酒店也正在成为消费降级时代下的重要选择。
不过从最近与酒店同行的交流中得知:随着大批投资人涌入中端酒店赛道,该赛道很快就会成为红海市场,2-3年后,中端有限服务型酒店可能会成为压力最大的市场。
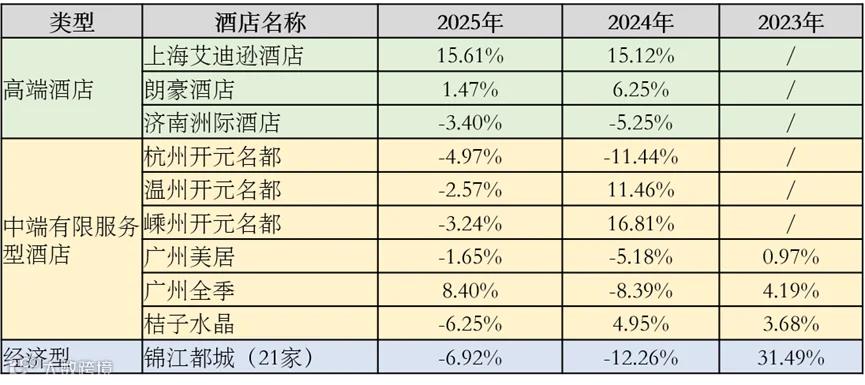
6单酒店类REITs底层资产近三年来RevPAR数据
数据来源:知名酒店咨询公司公开数据
复盘当前REITs市场中6单酒店类REITs底层资产近三年来RevPAR数据可发现:高端酒店近三年RevPAR增长率整体优于中端有限服务型酒店和经济型酒店。
所以从风险水平看,高线城市的高端酒店有着更深的护城河,经营韧性更强、属于中风险资产,而中高档、中档有限服务型酒店、经济型酒店接下来可能会和写字楼一样面临着供给过剩的问题,属于中高风险资产。
接下来看购物中心。
39只商业REITs的底层资产一共86个,其中购物中心28座,是仅次于酒店的大类资产。
有观点认为:装入REITs的购物中心质量都一般,这个我不完全认同。
因为这涉及到评判标准的问题,如果拿目前装入REITs的这28座购物中心的平均水平去跟港资和华润的标杆项目比较,确实只能说一般,但是投资视角和运营视角并不完全一致。
投资REITs更看重的是现金流的稳定性,其次是成长性,而非物理空间上的品质、调性、体验和品牌级次。
评判购物中心现金流稳定性的指标很多,这其中出租率和NOI Margin是最基础、最直观的观察指标,因为两者既能反映市场的景气程度,又能反映运营管理机构的运营能力。
根据统计数据显示:28座购物中心2023年-2025年平均出租率集中在:95%-100%、NOI Margin集中在65%-68%之间,这是成熟稳健型购物中心才会有的表现。
尽管这28座购物中心的NOI增长空间比较有限,但从稳健性来看仍然是商业类资产中抗周期能力和防御能力最强的一类,放在资产组合中能充当稳定器的作用。
当然成熟购物中心也不是铁板一块,重奢型相比区域型的增长潜力、抗周期能力更突出,而成熟区域型购物中心主要的风险来源是更有新意、更契合当下消费潮流的新商业对传统标准化购物中心的冲击。
最后看奥莱,奥莱确实是这波公募REITs中的香饽饽。
从估值来看:5只奥莱REITs底层资产一共7个,其中4个奥莱项目的建面单方估值集中在2万元-3.5万元/㎡之间,几乎是购物中心类底层资产估值的2倍;
从二级市场表现来看:已上市的四只奥莱类REITs相比发行价的涨幅整体优于多数同期发行的其他商业REITs。
已上市商业REITs二级市场涨跌幅(2026年)
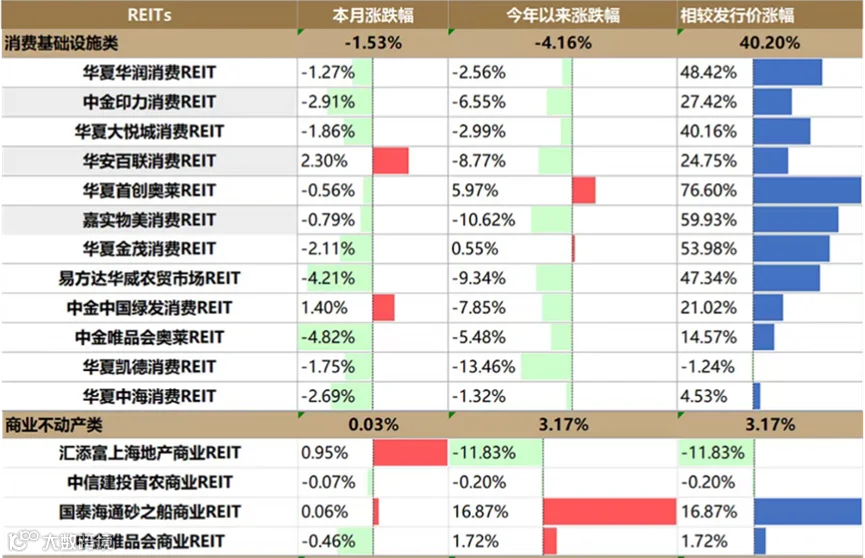
数据来源:公开数据
奥莱备受追捧主要源于扎实的经营业绩和投资人对未来经营提升的强预期。
从公布的、可准确统计的2025年各奥莱类REITs中报数据显示:有5个项目的销售额、营收、运营净收益同比增长均超过10%。
2020‑2025年国内奥莱市场迎来爆发式增长,6年间新增开业项目126个,占到当前存量奥莱总量的43%。
行业扩张过程中逐步形成 “高级别奥莱供给稀缺、中间型项目扎堆上马” 的格局。叠加高端品牌分配给奥莱渠道的开店名额有限,市场呈现明显的强者恒强,头部优质奥莱项目与大量中间型项目出现分化。
这个分化逻辑和酒店行业比较相似。目前公募REITs市场里的奥莱类资产均来自杉杉、砂之船、首创这几家头部奥莱运营商。
在经济下行期,奥莱契合了消费者对高质价比的需求,表现出一定的逆周期特征。因此,头部奥莱项目是商业REITs底层资产当中风险相对偏低的一类。
03
多数商业REITs底层资产组合的风险分散化程度很低。
已上市/已获批/在申报的39单消费/商业不动产REITs的底层资产组合可分成三类,
第一类是单一资产;第二类是同类资产组合;第三类是异类资产组合。严格来说第一类不能称为投资组合,因为只有一个资产,不过随着后续扩募,多半又会演变成真正的投资组合。
结合第一部分投资组合的风险分析思路和第二部分大类资产的风险水平分析,39只商业REITs的底层资产组合因集中度和分散化程度不同导致风险水平存在差异,具体分类如下:
C档—中高风险(23只)
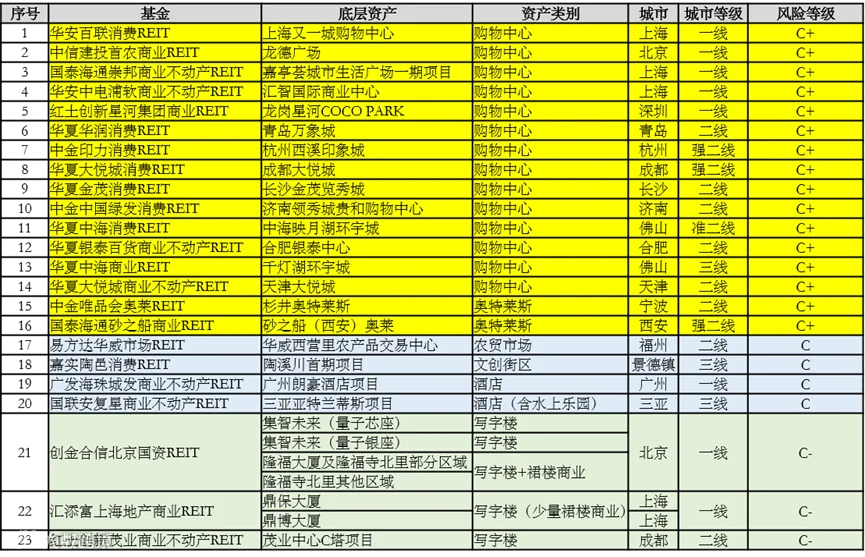
C档分类原则:1、尽管单一资产中不乏优质购物中心和奥莱,但从投资组合的风险分散化角度来看,风险无法被分散,所以仍然属于中高风险资产,根据第二部分对大类资产的风险分析,奥莱、购物中心均分类为C+、农贸市场、文创街区、高端酒店分类为C;
2、创金合信北京国资REIT、汇添富上海地产商业REIT、红土创新茂业商业不动产REIT,均是由高风险的写字楼组成,且项目集中、城市集中,三重风险叠加,是商业REITs中风险最高的一类,应归类为C-。
B档—中风险(14只)
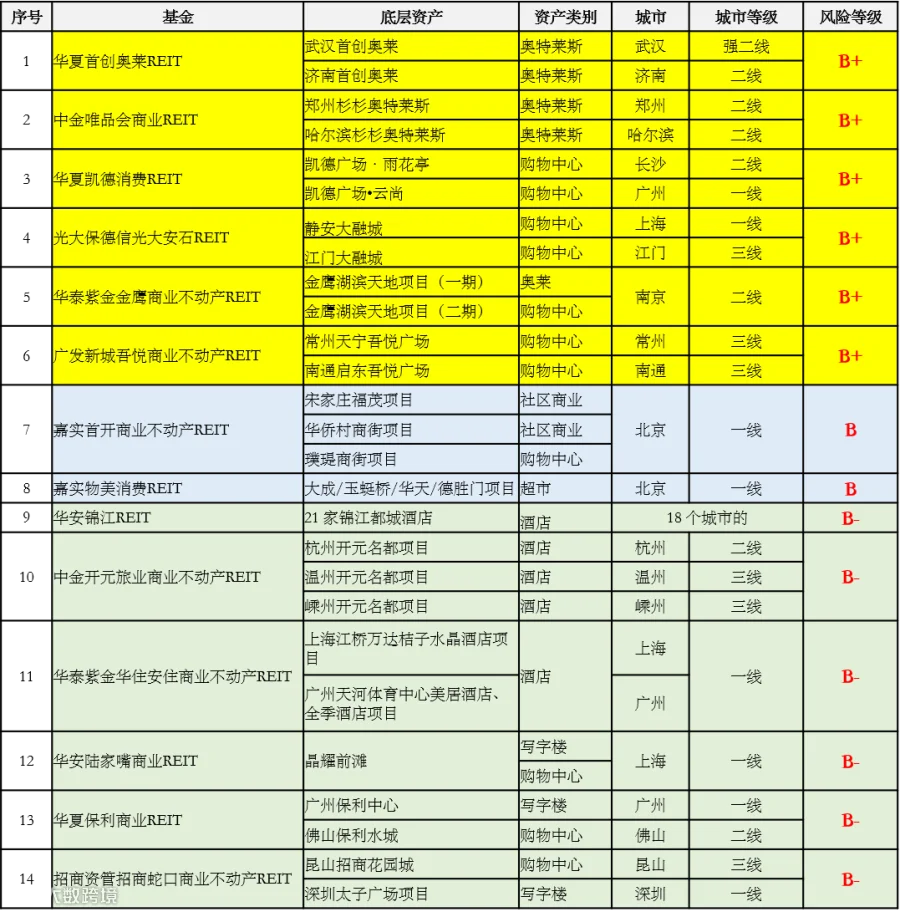
B档归类原则:与C档不同,B档的底层资产有三个特征:1、包括2个及以上的不动产项目;2、大部分都是同类资产组合;3、存在跨城市、跨地域分布,所以在风险分散化方面优于C档;
其中底层资产由购物中心和奥莱项目组成的分类成B+、由社区商业、超市组成的分类成B。
由酒店或底层资产组合里含有写字楼的,例如晶耀前滩、华夏保利商业REIT、招商资管招商蛇口商业不动产REIT,均分类成B-。(从运营净收益占比来看,上述三个项目的写字楼和购物中心各自对现金流的贡献约50%,可以视作一个中风险资产+一个高风险资产,所以最终分类仍是B-)
A类—中低风险(2只)
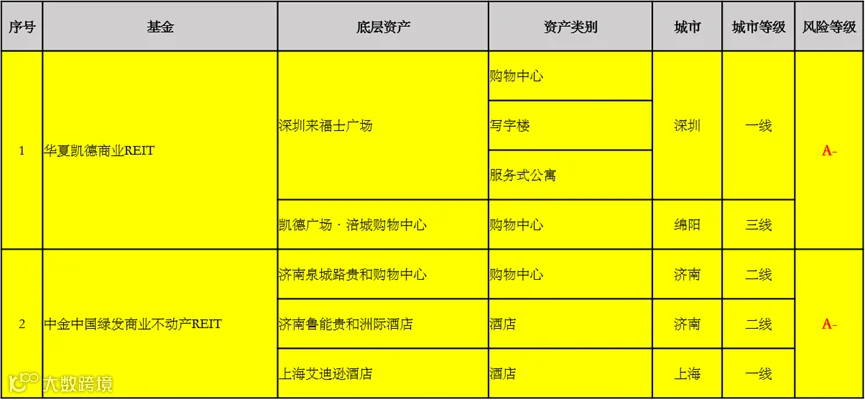
A档归类原则:A档有四个共性:1、资产类别丰富。2、项目能级较高,例如中金中国绿发商业不动产REIT(重奢购物中心+高端酒店+奢华酒店)。3、跨城市、跨地域布局,且城市量级高,上海+济南、深圳+绵阳。4、高风险资产—写字楼占比低。从组合风险分散化角度来看属于中低风险,但也并不属于绝对的低风险组合,所以分类A-。
04
结语(提示与建议)
尽管本文花了4000字讨论了39只商业REITs底层资产组合的风险划分,但需要特别说明的是:
1、以上分析均是站在投资组合风险分散化的角度,属于局部风险分析,非整体风险分析,更全面的风险分析需要在集中度风险分析之外,结合经营风险、流动性风险、价格风险来综合判断。
2、受限于REITs上市时间较短、底层资产经营数据序列有限,暂未对各资产类别间的历史相关性做量化回测。所以本文结论不构成任何投资建议,仅作行业交流和思路探讨。
就集中度这一个维度而言,结论已经基本清晰:39只商业REITs中,真正从资产类别、现金流来源、城市布局三个维度实现有效分散的仅有2只,其余37只都在不同程度上暴露于单一资产、单一城市或高风险资产的集中风险之下。
截至2026年9月,上市和申报中的公募REITs超过120只,而这其中绝对的低风险资产组合几乎不存在,这意味着:对投资者而言,真正的风险分散化不是挑到一只"完美"的REIT,而是在REITs之间、在更广泛的资产类别之间做出合理的配置选择,从而实现风险与收益的平衡。
本文转载自Mall资管微信公众号
编辑:Eason
图片来源:网络、自摄
代码:508091
首募规模:22.872亿元
成立:2025.9.16
上市:2025.9.29
底层资产:广州凯德广场·云尚、长沙凯德广场·雨花亭

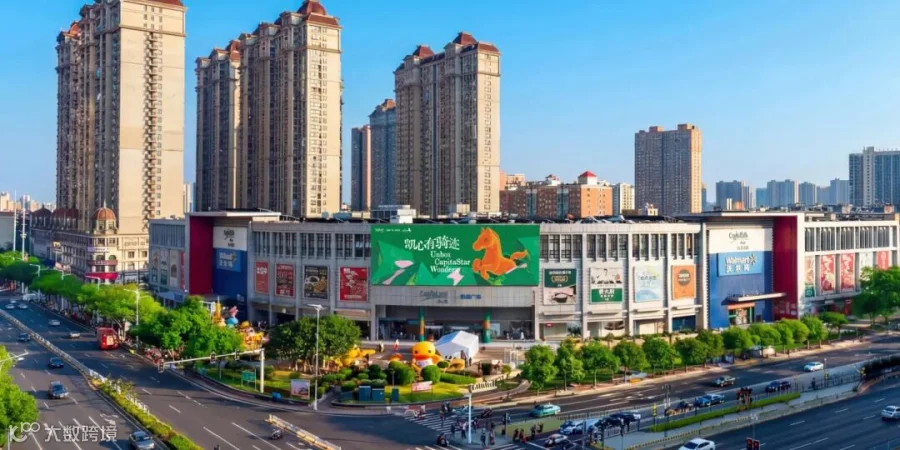
本基金是首单外资消费REITs。首发资产聚焦广州、长沙等高能级大众消费市场;形成一线与强二线城市资产组合,分散风险且优势互补;涵盖成熟运营的社区型购物中心与具备增长潜力的区域型购物中心,兼具稳定性与成长性。基金发起人及运营管理机构凯德投资是新加坡最早、最大的REITs管理人,也是领先的消费资产运营商。