2026年9月16日,北京证券交易所上市委员会2026年第85此审议会议召开,烟台九目化学股份有限公司(简称 "九目化学")首发申请获通过,符合发行条件、上市条件和信息披露要求。本次IPO保荐机构为中信证券,会计师事务所为中勤万信会计师事务所(特殊普通合伙),律师事务所为北京市康达律师事务所。
公司为国家级专精特新重点小巨人、制造业单项冠军,专注OLED前端材料研发生产,核心产品包含OLED升华前材料、OLED中间体等,应用于OLED显示面板领域。拟募资5.22亿元用于OLED显示材料及其他功能性材料项目(二期)。

主营业务
九目化学主要从事OLED前端材料的研发、生产和销售,主要产品包括OLED升华前材料、OLED中间体等功能性材料,所处的OLED产业属于我国的战略性新兴产业。依托对OLED有机材料行业的深刻理解和长期的技术积累,公司不断拓展新技术和新产品,从最初的基础OLED中间体生产企业,逐步发展成能够生产全类型OLED前端材料的行业领军企业。
根据群智咨询所统计的市场规模情况测算,2025年公司在全球OLED前端材料市场占有率约18%,在全球OLED前端材料领域处于领先地位。目前公司已开发OLED升华前材料及中间体超过6,000种,产品实现了对下游OLED发光层和通用层材料的全覆盖。
依靠深厚的化学合成技术、稳定的产品质量和专业高效的销售体系,公司积累了优质稳定的客户资源,与全球主要OLED终端材料厂商建立了良好的合作关系,主要下游客户包括三星SDI、杜邦集团、出光兴产、SFC、默克集团、LG化学、德山集团等全球化学、电子材料领域的知名企业。
主营业务收入

报告期各期,OLED升华前材料和OLED中间体收入合计分别为81,897.14万元、91,608.47万元、74,826.64万元和39,673.42万元,占主营业务收入的比例分别为94.38%、95.84%、96.19%和95.44%,是公司主营业务收入的主要来源。
除上述OLED前端材料外,公司还生产和销售OPC光电材料、离子交换膜材料等其他材料。报告期各期,其他材料收入分别为4,879.13万元、3,972.94万元、2,970.50万元和1,895.14万元,占主营业务收入的比例分别为5.62%、4.16%、3.82%和4.56%,对主营业务收入的影响较小。
销售及客户情况

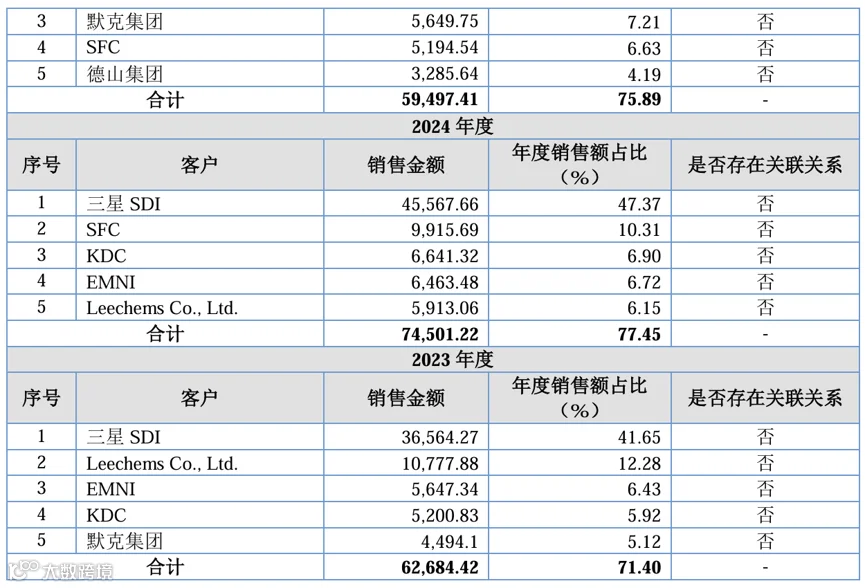
报告期各期,公司前五大客户的销售占营业收入的比例分别为71.40%、77.45%、75.89%和83.65%。
控股股东、实际控制人
1、控股股东
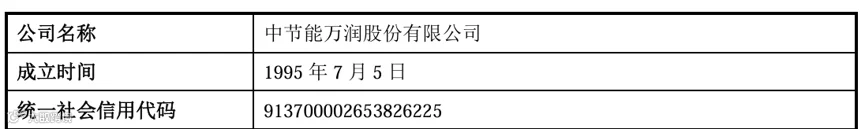
截至本招股说明书签署日,万润股份直接持有公司8,500万股股份,占公司总股本的45.33%,为公司控股股东。万润股份的基本情况如下:

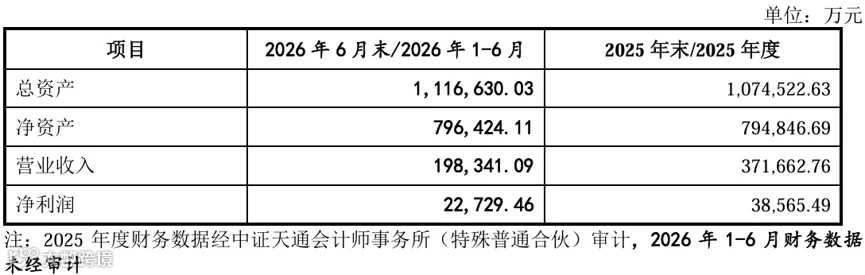
万润股份最近一年及一期的主要财务数据如下:
2、实际控制人
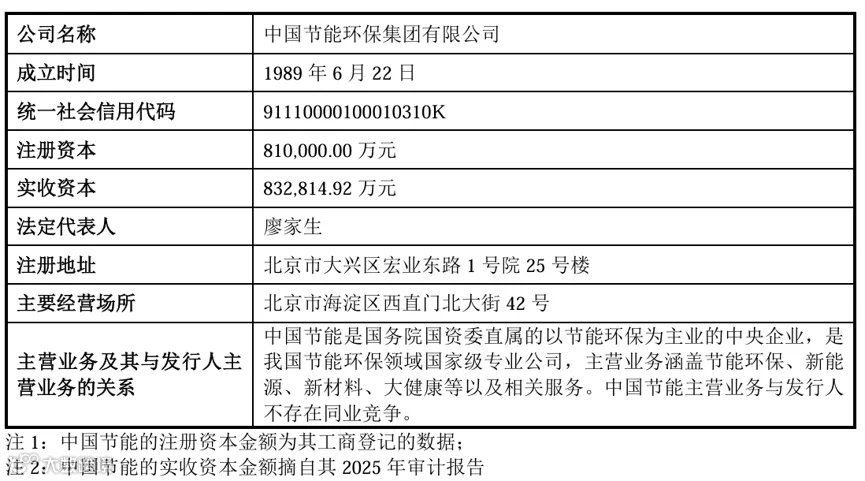
截至本招股说明书签署日,公司的实际控制人为中国节能,其通过万润股份间接控制公司45.33%股份。中国节能的出资人为国务院国有资产监督管理委员会。中国节能的基本情况如下:
中国节能最近一年及一期的主要财务数据如下:

主要财务数据与财务指标
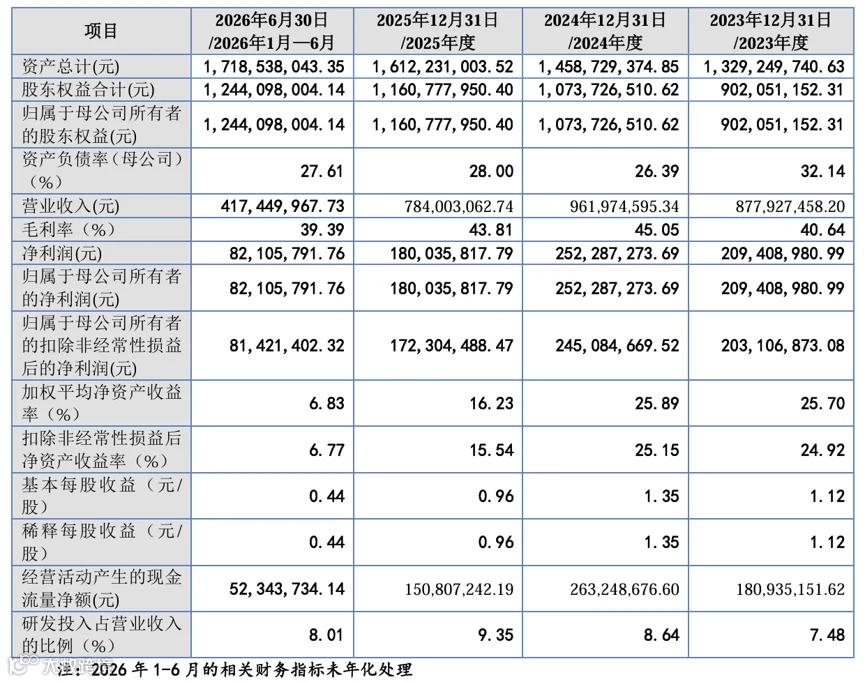
毛利与毛利率
1. 毛利按产品或服务分类构成情况
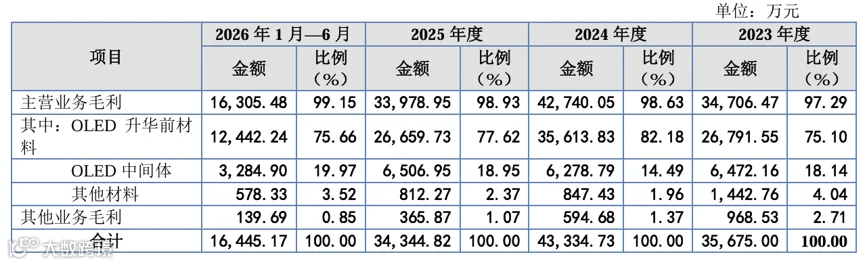
公司主营业务毛利主要来自于OLED升华前材料和OLED中间体的销售,上述产品毛利占公司毛利的比例合计分别为93.24%、96.67%、96.57%和95.63%。公司与下游OLED终端材料龙头企业保持了良好稳定的合作关系,为公司提供了稳定的毛利来源。
2. 主营业务按产品或服务分类的毛利率情况


报告期各期,公司主营业务毛利率分别为40.00%、44.72%、43.68%和39.23%,主营业务毛利率的变动主要受到OLED材料业务毛利率的影响。
3. 可比公司毛利率比较分析

报告期内,公司主营业务毛利率高于可比公司平均水平,具体原因分析如下:
(1)公司与瑞联新材显示材料毛利率差异分析
报告期内,公司主营业务毛利率高于瑞联新材显示材料毛利率,主要原因是:
1)公司与瑞联新材显示材料产品结构存在差异。根据公开信息,瑞联新材2022年和2023年1-6月OLED材料收入约占显示材料收入的34%和47%,除OLED材料外,瑞联新材还存在液晶等其他显示材料,因此其显示材料整体毛利率低于公司主营业务毛利率;
2)2023年-2025年,公司实现销售1,000万元以上的产品收入占比均在50%以上,规模化生产的产品占比高于瑞联新材,进一步提升了公司主营业务毛利率。
综上,公司毛利率高于瑞联新材显示材料毛利率具有合理性。
(2)公司与濮阳惠成功能材料中间体毛利率差异分析
报告期内,公司主营业务毛利率与濮阳惠成功能材料毛利率存在差异,主要原因是:
1)公司与濮阳惠成的产品结构上存在差异,濮阳惠成功能材料中主要为OLED中间体,而公司主要为OLED升华前材料,因此公司主营业务毛利率相对较高;
2)2023年,OLED市场需求旺盛,且上游原材料价格有所回落,濮阳惠成功能中间体业务毛利率随之提升,而公司毛利率受基地一期产能爬坡的影响有所下降,因此2023年濮阳惠成功能材料毛利率高于公司主营业务毛利率。
综上,公司毛利率与濮阳惠成功能材料业务毛利率存在差异具有合理性。
发行人选择的具体上市标准
发行人选择《北京证券交易所股票上市规则》第2.1.3条第一款第(一)项规定的上市标准:“预计市值不低于2亿元,最近两年净利润均不低于1,500万元且加权平均净资产收益率平均不低于8%,或者最近一年净利润不低于2,500万元且加权平均净资产收益率不低于8%”。
根据发行人最近一轮股权转让的估值水平,发行人预计市值不低于2亿元。2025年度,发行人归属于母公司所有者的净利润(扣除非经常性损益前后孰低者)为17,230.45万元,加权平均净资产收益率(以扣除非经常性损益前后孰低者计算)为15.54%。
因此,发行人符合《北京证券交易所股票上市规则》第2.1.3条第一款第(一)项规定的上市标准。
募集资金用途
经公司于2025年7月9日召开的第二届董事会第十三次会议和2025年7月25日召开的2025年度第三次临时股东会审议通过,公司拟公开发行不超过4,687.50万股人民币普通股,本次募集资金扣除发行费用后将全部用于与公司主营业务相关的项目。根据公司战略发展和经营管理的实际情况,经公司2026年第三届董事会第四次会议审议通过,本次募集资金投资项目概况如下:
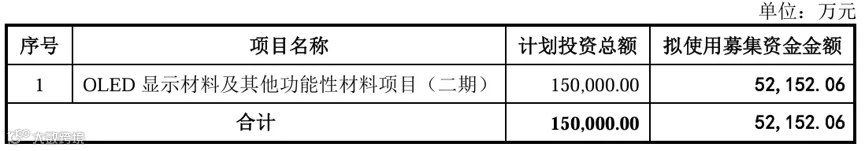
如果本次发行实际募集资金不足,公司将通过自有或自筹资金解决上述项目资金缺口。若实际募集资金净额满足上述项目后尚有剩余,公司将按照经营需要及相关管理制度,将剩余资金用于公司主营业务相关的项目及主营业务发展所需的营运资金。本次发行募集资金到位前,公司可以根据项目的实际进度以自有或自筹资金支持上述项目的实施。募集资金到位后,将以募集资金置换预先已投入的资金。
问询
第一轮审核问询:

第二轮审核问询:

中新咨询简介
中新咨询:服务“中”国“新”经济的专业投资咨询机构,是国内领先的IPO/再融资一体化全生命周期咨询机构。公司主营业务包括:
募投可研报告/业务技术与行业研究;
IPO企业财务顾问相关的合规规范类咨询服务(内控规范、理账、研发费用合规梳理、银行流水核查、走访 函证 盘点 凭证抽查等)/投融资尽职调查和估值分析等;
为成长型企业提供一站式/管家式解决平台,助力企业开源节流、降本增效,包括:税务风险应对及税务策划、股权结构设计与股权激励、内控管理诊断及精益管理提升、企业融资一体化管家、研发费用合规及高企专精特新项目申报等。
我们秉持深耕细作、精益求精的执业理念,为客户提供定制化、个性化的专业服务,帮助客户发掘竞争优势,助力企业高质量发展。
公众号ID:zhongxinIPO