


在印尼生产、向美国出口,光伏企业的这笔生意还能赚多少钱?
9月11日,美国商务部对印尼晶体硅光伏电池及相关组件作出反倾销、反补贴肯定性终裁。
对于已经投产或准备在印尼建厂的光伏企业,订单收益、资金安排和投资回收期,都有必要重新评估。
这也提醒其他以出口为主的中国制造企业:主要销售市场的贸易政策一旦变化,海外工厂该如何应对?
01
终裁到了哪一步
美国商务部公布的印尼终裁结果如下:
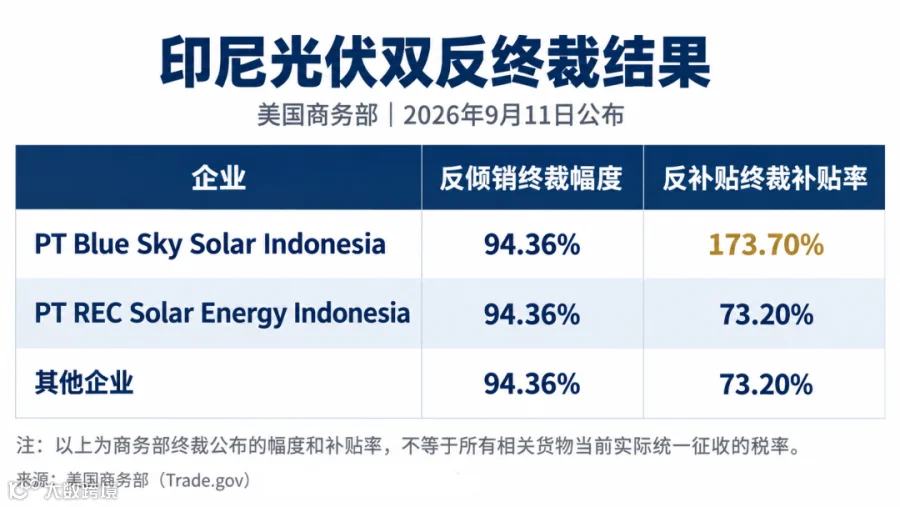
这些数字应该怎么看?
反倾销和反补贴是两项不同的调查,不能简单把两个数字相加,就当作所有货物当前实际承担的税率。具体适用情况,还要结合企业、产品范围、进口日期及相关执行规定判断。
另一个需要分清的问题是:美国商务部已经作出终裁,但整个调查程序尚未结束。
商务部负责认定倾销和补贴情况,美国国际贸易委员会(USITC)则负责判断相关进口是否对美国国内产业造成实质损害或损害威胁等。目前,USITC公布的最终投票日期为10月14日。
如果USITC作出肯定性损害终裁,商务部将发布相应征税令。

不过,程序尚未结束,不代表企业现在可以照常发货、不受影响。
反倾销方面,相关进口货物虽然尚未完成税款最终结算,但仍需按规定缴纳现金保证金。
反补贴方面,临时措施已于6月26日起到期,后续是否恢复保证金要求,要看USITC裁定及相应征税令。此前相关进口货物仍需按其适用规定处理。
对已有对美业务的企业来说,眼下最需要做的是:把已进口、在途和待发货的货物分别梳理,核对适用要求,再确认合同中由谁承担相关成本。这些问题,会直接影响订单利润和资金安排。
02
中企布局面临变数
这次终裁受到中国企业关注,一个重要原因是:印尼已经成为中国光伏企业海外生产布局的一部分。
天合光能与印尼合作伙伴成立的合资企业TMAI,在中爪哇肯德尔建设了电池与组件制造基地。项目初始产能为1GW,产品面向印尼本地及国际市场。
联塑印尼新能源生产基地2023年投产,光伏组件产能为1.2GW。
不过,各项目的客户和销售方向不同,受到此次终裁的影响也不能一概而论。对于依赖美国订单的产能,贸易政策变化尤其值得关注。

美国针对东南亚光伏产品的双反调查,此前已经涉及其他生产基地。
2025年5月,USITC对来自柬埔寨、马来西亚、泰国和越南的相关光伏产品作出肯定性损害或损害威胁终裁。同年,针对印度、印尼和老挝的新一轮调查也开始推进。
对在印尼投资的企业来说,这意味着,选址时评估过的市场准入条件,需要重新审视。
厂房和设备需要多年收回投入,出口市场的规则却可能在这期间发生变化。
尤其是依赖美国订单的项目,接下来需要评估:原来的销售计划还能否实现,订单发生变化后,工厂能否及时调整。
03
影响如何传导
对依赖美国市场的印尼光伏工厂,压力可能先从客户采购端传来。
美国进口商如果需要承担更高的保证金或税款成本,可能要求重新议价、调整采购节奏,或寻找替代供应商。即使生产企业不直接承担进口税款,也可能面临降价要求、账期变化和订单减少。
因此,现有订单是否仍有利润,需要连同合同一起看。税费由谁承担,价格能否调整,交付和取消订单有哪些约定,都会影响双方接下来如何协商履约。
已经完成生产的货物,更需要尽早明确交付安排,避免库存和资金占用继续增加。
接下来是产能利用率。
如果一家印尼工厂主要服务美国市场,对美订单减少后,其他市场能否及时承接,将直接影响经营表现。
订单减少后,厂房租金、设备折旧等固定成本,短期内往往难以同步下降。
产能利用率下降、库存增加、回款放缓如果同时出现,现金流压力就会加大。
印尼本地市场或其他出口市场可以成为调整方向,但潜在需求不会自动转化为订单。客户认证、产品要求、销售渠道和售后安排,都需要时间和投入。
供应链调整同样不能只看最终的组装工序。
按照本次终裁的产品范围,使用印尼电池片在第三国组装的组件,原则上也在覆盖范围内。因此,不能简单认为换一个地方组装,就能避开风险。
调整生产布局,既要核对贸易规则,也要考虑生产效率和新增成本。
影响还可能向上游传递。
如果制造企业放缓扩产或调整项目进度,设备、辅材、物流和工程服务商的交付与回款也可能受到影响。客户集中度较高的供应商,需要进一步关注项目融资、验收节点和付款安排。
04
落地前算清账
已经投产的企业,需要先核查合同、货物和资金安排;准备投资的企业,则应把市场变化纳入项目测算。
(1)把不同市场情景算进现金流。
除了原计划销售情景,还应测算对美销量下降,以及转向其他市场时的经营结果。产能利用率、销售价格、回款周期和新增市场开发费用,都应随之调整。
如果一个项目只有在产能接近满负荷、产品顺利销往单一市场的情况下才能维持资金周转,就需要重新评估投资规模与建设节奏。

(2)让生产布局与销售安排相互匹配。
在哪个国家生产电池片、在哪里组装组件、原材料从哪里采购、产品最终销往哪里,应当有完整的商业依据。
贸易规则是其中一部分,供电条件、物流成本、当地配套和管理效率,同样影响项目收益。一个布局方案即使解决了眼前的市场问题,也可能增加其他经营成本。
对于尚未完成投入的项目,可以结合客户落实情况和市场变化,评估分期建设、分步采购设备的可行性,减少过早锁定大额投入带来的压力。
(3)经营记录也要从日常业务开始准备。
此次公布的部分终裁结果采用了“不利可得事实”(AFA)。企业不能将所有终裁数字都理解为按照完整企业数据逐项计算得出的结果。
采购、生产、销售、关联交易以及相关政策支持的记录,应当能够相互核对、追溯。具体调查中的应对仍需专业团队参与,但平时形成的资料,会影响企业届时能否及时、完整地说明业务情况。
这些安排最终都要落实到印尼当地的经营中:由谁投资和生产、由谁签约和出口、各主体之间如何交易,以及许可、税务和人员安排能否与业务匹配。
我们也可以协助企业梳理印尼公司设立及当地经营安排。

美国对印尼光伏作出双反终裁,提醒中企重新审视海外项目赖以成立的条件:产品卖给谁,利润从哪里来,市场变化后还有多少调整空间。
把贸易风险纳入投资测算,让市场安排与当地经营相互配合,才能减少投产后被迫调整的代价。
山海图将继续提供更多专业信息
致力让企业出海不再难!
点【赞】点【推荐】,出海远航!👇🏻