


2026中国国际半导体博览会刚刚结束,1.6T光模块成为全产业链焦点,NPO(近封装光学)更是各大光模块、硅光厂商集中展出的核心方案。随着AI大模型训练集群带宽需求持续爆发,传统带DSP光模块功耗、带宽瓶颈逐步凸显。LPO、NPO、CPO三条去DSP光互联路线同台竞技,三者并非简单的替代关系,而是面向不同算力场景、分阶段落地的技术阶梯。
AI算力集群持续扩容,800G向1.6T迭代过程中,传统光模块内部DSP(数字信号处理芯片)功耗占比高,高速电信号在 PCB 长距离传输时损耗加剧,制约交换机端口密度、机柜功耗上限。LPO、NPO、CPO的共同思路,就是移除光模块内部DSP芯片,将信号均衡、补偿功能转移至交换机ASIC侧,以此降低系统功耗。但三者在光引擎放置位置、集成形态、可维护性、整机改造要求上存在本质区别,也是行业讨论的核心议题。
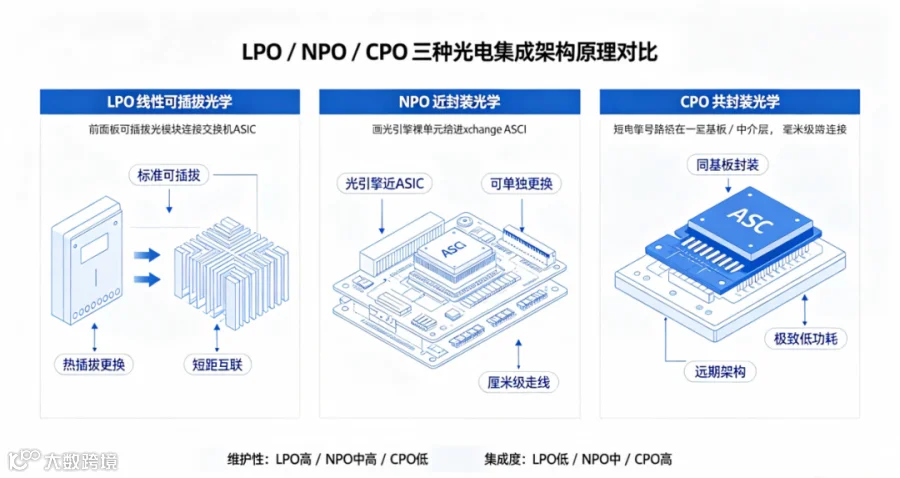
高密度光电集成依赖氮化铝陶瓷基板实现散热
LPO本质是传统可插拔光模块的低功耗升级版本,保持OSFP等标准前面板可插拔形态,外形尺寸、插槽接口沿用现有交换机,机房无需大规模硬件改造。其核心变化是去掉模块内部DSP,信号均衡交给交换机ASIC完成。
从权威技术文档来看,LPO最大优势是运维友好、生态成熟,支持热插拔,器件故障后可直接更换模块,兼容现有数据中心运维体系,改造投入最低。相比传统DSP光模块,LPO整体功耗可下降30%~50%,同时降低物料成本。但短板同样明确:光引擎位于交换机面板,ASIC 到光引擎之间 PCB 电走线较长,高速信号损耗更大,对链路质量、交换机芯片信号补偿能力要求高,传输距离局限在机柜内、机柜间500米以内,更适合短距互联场景。
落地层面,1.6T LPO已经完成头部客户验证,进入小批量交付阶段。行业普遍将LPO定位为短期主力方案,面向存量智算机房升级、AI推理集群部署。无需更换交换机整机,直接替换原有光模块,是算力运营商快速提升带宽、降低功耗的务实选择。
NPO(Near-Packaged Optics,近封装光学):本届展会核心热点,1.6T黄金过渡路线
NPO是本次展会上多家厂商集中展示的技术路线,OIF已经完成NPO相关国际标准立项。NPO将光引擎从独立外壳模块中剥离,裸光引擎布置在交换机主板,紧贴交换ASIC芯片,电信号走线缩短至厘米级别(通常小于150mm),大幅降低高速电信号损耗,提升带宽密度,功耗表现优于LPO。
NPO核心价值的创新,是性能与可维护性的平衡。它不像CPO将光引擎和ASIC封装在同一个基板,光引擎为独立插座式子单元,光器件发生故障时,可以单独更换光引擎,不需要更换整块交换机主板,规避了CPO最大的运维痛点。同时,光引擎与ASIC物理分离,ASIC芯片产生的高热不会直接传导至对温度敏感的激光器,散热设计难度显著低于CPO,量产良率可控。
缺点在于,NPO需要重新设计交换机主板PCB,无法复用原有交换机硬件,新建机房才适合部署。结合LightCounting机构预测,2026-2027年新建大中型智算集群,1.6T NPO将迎来规模化上量,是从传统可插拔方案走向CPO的关键桥梁。本次CIOE展出的多款1.6T、甚至6.4T NPO光引擎样品,也印证了产业对这条路线的推动力度。
CPO(Co-Packaged Optics,共封装光学):远期终极架构,短期仍处于试点验证阶段
CPO是光电融合的远期高集成架构。光引擎与交换ASIC芯片共同封装在同一个基板/中介层上,电信号路径压缩至毫米级别,最大限度削减电信号损耗,带宽密度、功耗表现三者最优,面向3.2T及以上下一代超高速互联场景,适配万卡级大规模AI训练超算集群。
但CPO工程化挑战巨大,是三条路线中落地难度最高的方案。首先依赖先进封装工艺,硅光、光芯片、电芯片异构集成难度高,良率管控压力大;其次是运维难题,光引擎与ASIC封装一体,一旦光器件失效,大概率需要整体更换封装基板,维修成本极高。同时整机架构、散热、测试体系都需要重构,行业标准仍在持续完善。
从产业落地节奏看,当前1.6T CPO仅少量头部云厂商开展试点验证,大规模商用普遍预计要到2028年之后。中兴通讯等厂商技术文章指出,CPO的价值在远期超高带宽场景,但短期工程风险、成本过高,难以在1.6T周期大规模普及。
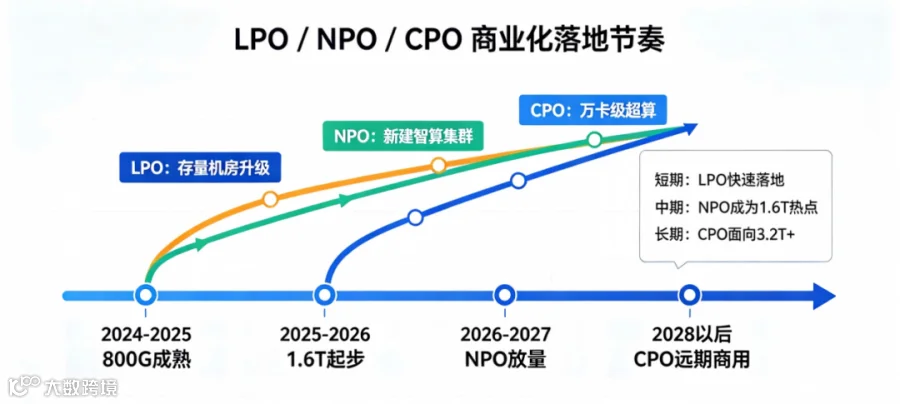
产业演进-可插拔-近封装-共封装
三者并非互相替代,而是分层共存。LPO立足存量机房低成本升级;NPO承接新建智算中心需求,兼顾性能与运维;CPO瞄准远期万卡级超算集群。
从本届展会释放的产业信号来看,2026-2027年,1.6T市场将形成LPO与NPO双主线并行格局。LPO快速落地,改造存量算力基础设施;NPO作为产业焦点,随着标准完善逐步放量;CPO持续技术迭代,等待先进封装、可靠性体系成熟。
很多人会产生疑问:既然CPO是终极方案,为何产业当下全力推进NPO?核心原因在于AI数据中心除了追求极致低功耗、高带宽密度,还必须兼顾运维可靠性、供应链风险、建设成本。NPO拿到将近CPO 80%的性能收益,同时保留可维修能力,是现阶段工程上最均衡的方案,也正是本次展会NPO成为全场焦点的底层逻辑。与此同时,高密度光电集成方案升级,也对封装基底材料提出严苛的散热与绝缘要求。
算力互联的技术变革不是一步到位的跳跃,而是循序渐进的演进。在1.6T光模块商用元年,LPO、NPO、CPO各自找准定位,服务不同类型AI算力集群。
架构迭代的背后,上游封装材料同样迎来升级机遇,福建华清等高导热氮化铝陶瓷基板企业,为NPO、CPO高密度光电封装提供散热保障。随着200G单波技术持续成熟,硅光芯片国产化提速,后续3.2T时代,三条路线的市场占比还将迎来新一轮重构。

#行业资讯#光模块#第三代半导体#福建华清OR#华清半导体产业园
