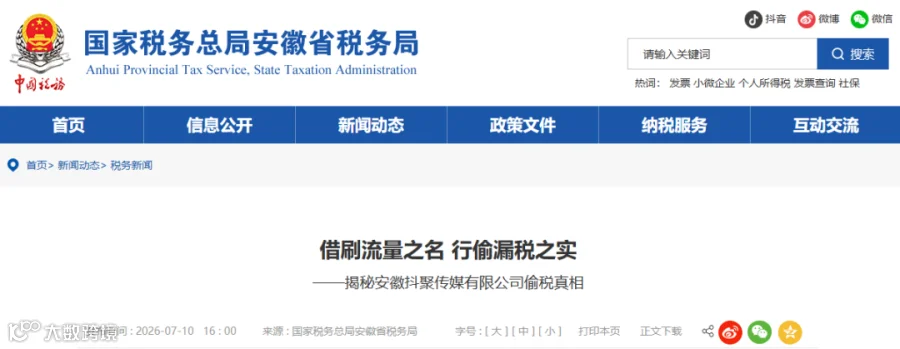
直播行业主播佣金成本缺口大,不少公会、MCN 机构动起 “买票冲成本” 的歪心思。安徽抖聚传媒涉税大案敲响警钟:即便发票可以平台查验,只要业务流、资金流、发票流不匹配,金税大数据可以直接穿透虚假外壳,补税、滞纳金、罚款接踵而至,实控人、中介还将面临刑事风险
案件复盘:1.08 亿虚假进项
换来 2219 万巨额处罚
涉案主体:安徽抖聚传媒有限公司(直播公会)
稽查所属期:2022‑2024 年
核心违法事实: 这家公会从直播平台取得营业收入 1.29 亿 元,正常对外开具销项发票;但主播佣金支出拿不到合规发票,企业存在巨大成本缺口。为少缴增值税与企业所得税,企业通过中介 “号商”,在无真实刷流量、无真实信息服务业务的前提下,从同一家直播平台,违规取得价税合计1.08 亿元 “信息服务费”增值税专用发票,用于进项抵扣、虚增成本列支,人为把账面利润压至近乎为零。
资金层面更加触目惊心:
1.08 亿大额进项发票,对公账户从未向开票平台支付对应款项,票款完全分离;
平台结算的 1.29 亿营业收入,大量直接转入法人、股东私人银行卡;
再通过私户多层拆分转账,向数百个个人账户发放主播佣金,应扣未扣主播个人所得税 142 万元,完全没有履行代扣代缴法定义务。
最终处理结果
追缴税款、加收滞纳金、处以罚款,合计 2219.96 万元,已全部入库;
介绍虚开发票的号商中介线索移交公安机关,追究刑事责任;
企业纳税信用受损,后续平台结算、银行、招投标均会受到连锁限制
行业痛点:直播公会真实成本为主播佣金、人员工资、运营开支。主播个人很难自行开具发票,进项不足,于是部分机构寄希望于 “找号商套取平台发票”,试图用信息服务费发票替代主播佣金成本,这正是本案的原罪。

很多老板存在误区:发票在平台可查验、有一纸合同,就等于业务真实。但税务稽查看的是发票流、资金流、业务流三者完整闭环,三条链条只要断裂,虚假业务就会暴露。
1、发票流:成本结构反常,触发金税预警
公会向平台开出 1.29 亿销项,又反向从同一平台拿回 1.08 亿大额进项专票。 直播公会属于人力密集型行业,正常成本大头为主播薪酬、运营人员工资。而该企业账面 84% 成本是 “信息服务费”,薪酬占比极低,成本结构严重违背行业经营逻辑,直接被税收大数据标记为高风险对象,启动稽查程序。
2、资金流:对公不付款,体外私户闭环是致命破绽
这是本案最核心证据: 发票挂在公司账簿抵扣税款,但是对公账户一分钱没有付给开票方;全部收入回流老板私卡,体外循环发放主播报酬。 银税数据联动之后,实控人、股东全套银行卡流水被逐层穿透,资金轨迹完整固定。发票流与资金流完全割裂,直接坐实虚开受票事实。
重点提醒:不要以为私户转账查不到。现在银行流水、税务数据互通,多层拆分、多卡过账,一样可以逐层溯源。
业务流:拿不出履约证据,服务类业务不是 “有票即有效”
企业辩称 1.08 亿是采购刷流量、直播间推广服务。但稽查要求提供业务佐证材料时:
无流量充值后台记录、账号 ID、打赏日志;
无投放台账、服务验收单据;
没有完整履约痕迹。
仅有发票和简易合同,没有任何可以落地证明服务真实发生的材料。税务机关直接认定业务虚假。
实务忠告:服务行业,合同 + 发票不等于业务真实。投放截图、后台数据、验收单、项目台账,缺一不可。
行政责任:被定性偷税,追缴增值税、企业所得税、附加税费,按日加收万分之五滞纳金;对偷税行为、应扣未扣个税分别处以罚款。滞纳金会随时间持续滚大,拖延越久总金额越高。
刑事风险:取得虚开增值税专用发票,税款金额巨大,已经触及虚开增值税专用发票罪。不仅仅是企业,实际控制人、财务经办人、牵线的号商中介,都存在被追究刑事责任风险,不是交完罚款就万事大吉。
经营连锁打击:纳税信用降级,平台结算权限受限、银行开户受限,后续融资、招投标、商务合作处处碰壁。

主播报酬,优先选择正规路径:
全职主播签订劳动合同,按工资薪金申报缴纳个税社保;
兼职合作主播,签订劳务协议,企业依法预扣预缴劳务报酬个税;
主播设立个体户 / 个人工作室,公对公结算,由主播主体自行申报纳税。
不要找中介、号商套取平台服务费发票来掩盖主播佣金支出,这是当前直播行业最高发虚开风险点。
取得进项发票,务必做到三流(四流)一致:
任何服务费进项,必须同时满足:
✅对公账户真实支付对应款项;
✅签订匹配业务实质的服务合同;
✅完整留存业务履约凭证(后台截图、投放记录、验收单、台账);
✅发票品名、金额、服务内容和实际业务完全匹配。 杜绝对公不付款、私户体外支付等票款分离操作。
杜绝私户隐匿收入、私户批量发放佣金:
· 平台结算收入尽量全部进入对公账户;确实发生私户收款,财务必须全额入账申报,不能体外循环。
· 以私卡给大量主播发放报酬,即便钱真实付给主播,没有代扣个税,企业作为扣缴义务人,依然会被处罚。
远离各类 “避税中介、号商、代开、过账方案”:
中介口头承诺 “发票保真、安全无风险”,不能改变业务虚假的本质。只要没有真实交易,买票、介绍开票均属于虚开。不要心存侥幸,金税大数据对传媒、直播行业的风险扫描已经常态化。
直播行业蓬勃发展的同时,税务监管也越来越精细化。很多企业老板总觉得 “缺票找票” 是行业潜规则,本案用 2219 万的沉重代价告诉我们:靠虚开发票解决成本缺口,短期省下来的税,未来要以税款、滞纳金、罚款数倍偿还,甚至还要承担牢狱风险。 与其冒险踩红线,不如提前梳理业务模式,规范结算与票据链条,才是长久经营之道。
本文仅为案例实务解读,不构成正式税务或法律意见。具体个案处理以主管税务机关及司法机关认定为准。