


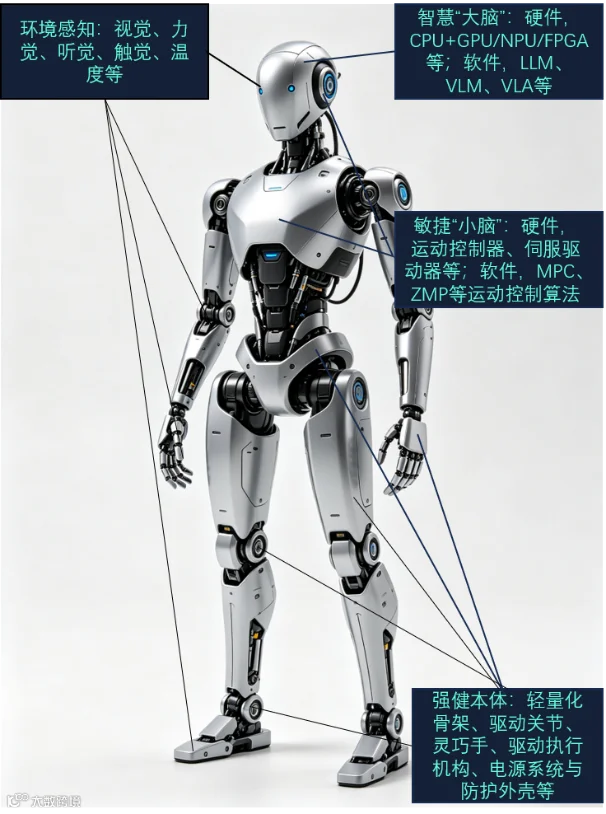
图1 人形机器人的组成模块
观点的交锋,恰恰折射出产业正处于技术迭代与商业化验证的关键路口。概念层面的预判容易走向极端,而真实的产业演进既不会一蹴而就地实现通用智能,也不会止步于演示级的“玩具”属性。只有下沉到完整的产业生态维度,从零部件技术迭代、整机产品演进、场景落地进度与市场规律出发,才能站在更加理性的视角看待人形机器人的发展,得出经得起推敲的结论。
然而,对于制造企业、集成商与产业链参与者而言,人形机器人产业仍面临诸多现实困惑与决策难题:
● 产业链条长、细分赛道多,从感知器件、运动执行到算力芯片、基础软件,各环节技术路线差异大、国产化水平不一,企业难以系统梳理供应链资源与技术路径;
● 主机厂商出身多元、产品定位分化,运动能力、操作智能、场景适配各有侧重,需求方难以精准匹配契合自身业务的人形机器人方案;
● 产业仍处于量产初期,市场数据分散,商业化落地路径与投资回报逻辑尚不清晰,企业布局决策缺乏权威、系统的产业数据支撑。
为更好地帮助产业链各方把握产业格局、开展合作、研判发展趋势,e-works Research基于对人形机器人技术落地与产业实践的深度调研,正式发布《中国人形机器人产业生态地图》,覆盖680家企业,通过“零组件与子系统厂商-主机厂商-市场全景观察”的完整逻辑框架,系统呈现中国人形机器人产业生态。

图2中国人形机器人产业生态地图
● 在零组件与子系统厂商部分,本地图从技术路线、厂商格局、应用场景等多个维度,全面梳理产业链上游企业的背景、技术特点与发展现状。
例如,就视觉传感器而言,在深度相机领域,奥比中光在国内服务机器人3D传感器市场市占率超 70%;梅卡曼德专注于工业级3D视觉与AI算法......在激光雷达领域,头部两家国产厂商禾赛科技与速腾聚创合计占据国内机器人市场近40%的份额,凭借车规级技术下放快速切入人形机器人赛道......
在六维力传感器赛道,蓝点触控2025年国内市场份额达72.6%,推出超薄紧凑型专用产品适配腕部、脚踝等狭小安装空间......坤维科技技术源于航天力学测试领域,年标定产能可达4.5万台以上......
在驱动关节模组供应上,绿的谐波、昊志机电、鼎智科技、中大力德、来福谐波、秦川机床等企业已完成相关产品布局并切入整机供应链。德国舍弗勒依据汽车供应链的思路打造了模块化旋转执行器平台,主机厂商可在该平台根据需求选配不同尺寸、不同性能的旋转关节模组......
本地图中感知器件所包含的激光雷达、视觉传感器、IMU惯性测量单元、六维力传感器、触觉传感器等各个细分赛道主流厂商均有完整表述。运动器件所包括减速器、丝杠、电机/驱动等相关厂商均有系统性分析。芯片、电池、基础软件相关厂商也不例外。
● 在主机厂商部分,本地图从企业背景出发,罗列了国内不同产业渊源、不同技术侧重的代表性人形机器人主机厂商,逐一呈现其技术积淀与产品差异化特点。
例如,中国人形机器人主机厂商出身背景多元,按其产业渊源可划分为六大类:一是四足机器人赛道延伸企业,以宇树科技、云深处科技、蔚蓝智能为代表,凭借步态控制与关节集成领域的技术积淀,主打高动态运动性能;二是工业与协作机器人龙头企业,如埃斯顿、珞石机器人、节卡机器人、越疆机器人、中科新松等,依托成熟的运动控制、力控算法与产线落地经验跨界布局,聚焦工业场景高精度操作需求;三是消费电子、家电与互联网科技巨头,以小米、美的、腾讯 RoboticsX为代表,分别依托硬件供应链整合能力、工业机器人生态与多模态AI技术入局,覆盖消费、家庭与通用具身等多元场景......
据e-works对165家主机厂商背景统计数据,27.3%的厂商具备工业机器人研发制造经验......量产能力方面,仅4.8%的厂商2025年产量突破1000台......全行业77.6%的厂商为成立不足五年、尚未实现盈利的初创企业......
● 在市场全景观察部分,本地图从出货量、采购中标金额、中标应用场景分布、行业融资概况等维度进行系统的数据分析,给出涵盖产业发展阶段定位、场景商业化渗透节奏与资本运行规律的系统性研判结论。
附件则是在所收集主机厂商中筛选出15家存活几率较大的人形机器人重点企业进行盘点。
人形机器人产业正走到技术突破和商业化落地的重要关口,作为具身智能的重要载体,其产业价值将在未来三到五年集中释放。e-works 希望通过本份产业生态地图,为产业链上下游企业、投资机构与政府部门提供专业的产业参考,跳出概念争议,回归产业本质,共同推动中国人形机器人产业高质量发展,携手开启人机协同新时代。
点击下方云栈小程序
进入直接支付购买自助下载
获取《中国人形机器人产业生态地图》完整报告
了解更多人形机器人厂商信息
👇🏻 抢占行业发展先机 👇🏻
2026 年 9 月
约 3.2万字
38 页;相关图表:16幅
680 余家产业链企业
电子文档(PDF)

● 图1 人形机器人按形态分类 01
● 图2 人形机器人四大模块02
● 图3 人形机器人四大模块运行逻辑02
● 图4 中国人形机器人产业生态地图04
● 图5 感知器件示意图05
● 图6 运动器件示意图09
● 图7 芯片示意图13
● 图8 电池示意图14
● 图9 基础软件示意图15
● 表3-1 2025年至2026年6月人形机器人季度中标金额及项目情况 25
● 表3-2 2025年至2026年6月人形机器人相关中标项目采购方分布25
● 表3-3 2025年全球人形机器人主要厂商核心数据26
● 表3-4 2025年至2026年上半年全球人形机器人中标应用场景分布情况27
● 表3-5 2025年至2026年4月全球人形机器人行业融资概况28
● 表3-6 2025年至2026年6月全球人形机器人行业融资轮次分布29
● 表3-7 2025年至2026年4月中国人形机器人行业融资轮次分布30