



点击蓝字
关注我们
9月14日,中仑新材发布投资者关系活动公告,披露两项关键进展:BOPP电容膜已实现规模化稳定生产,成功切入国内主要电容器企业和镀膜加工客户的供应链;印尼基地一期两条产线分别于2026年1月和9月投产,单条年产能2.5万吨。
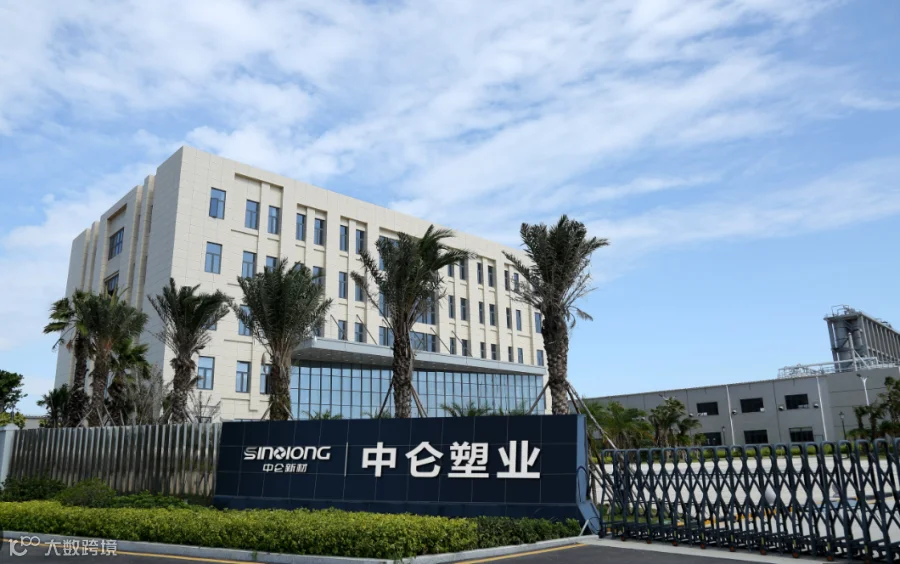
“膜王”中仑新材的公告简要归纳为两点内容官宣:一条是新能源膜材从“能做”到“能稳定供”的跨越,一条是BOPA主业海外产能的加速落地。
01
电容膜:从产品到供应链的关键一跃

电容膜是薄膜电容器的核心介质材料,占电容器总成本40%至50%
中仑新材聚焦超薄型BOPP电容膜高端细分领域,产品已实现对国内主要电容器生产企业和镀膜加工客户的稳定供货。 应用端覆盖新能源汽车、光伏风电、储能设备、通信数据中心及家电等场景。
这一突破的含金量在于客户验证的完成。电容膜进入电容器企业供应商体系,需经过介电性能、耐压特性、长期可靠性等多轮测试,验证周期通常在12个月以上。从送样到稳定供货,意味着产品性能已通过下游产线批量检验,具备持续放量的客户基础。
行业正处结构性升级窗口。据天风证券研报,全球薄膜电容器基膜市场规模预计2029年达138亿元,新能源汽车逆变器、OBC和充电桩是核心驱动力。国内电容膜行业正处于第三轮扩能周期,2025年8月已有63条产线、总产能16.3万吨。龙辰科技以约17%产能占有率位居第一,中仑新材以超薄型高端定位切入,避开中低端同质化竞争。
02
印尼基地:两条产线落地,关税优势转化为交付能力
选择印尼的战略逻辑明确:依托东南亚贸易政策优势,规避贸易壁垒、降低出口成本
印尼基地的产能节奏清晰
一期两条产线单条年产能2.5万吨,分别于1月和9月投产,合计新增5万吨海外产能;
二期两条产线计划2027年和2028年陆续落地。全部达产后,印尼基地将形成合计9万吨海外产能。
印尼当地具备显著的关税优惠及反倾销税豁免优势,能有效化解海外贸易风险,提升产品海外竞争力。中仑新材BOPA膜材海外营收占比已突破50%,印尼基地使其从“出口导向”转向“属地化供应”,交付效率和关税成本都将获得结构性优化。
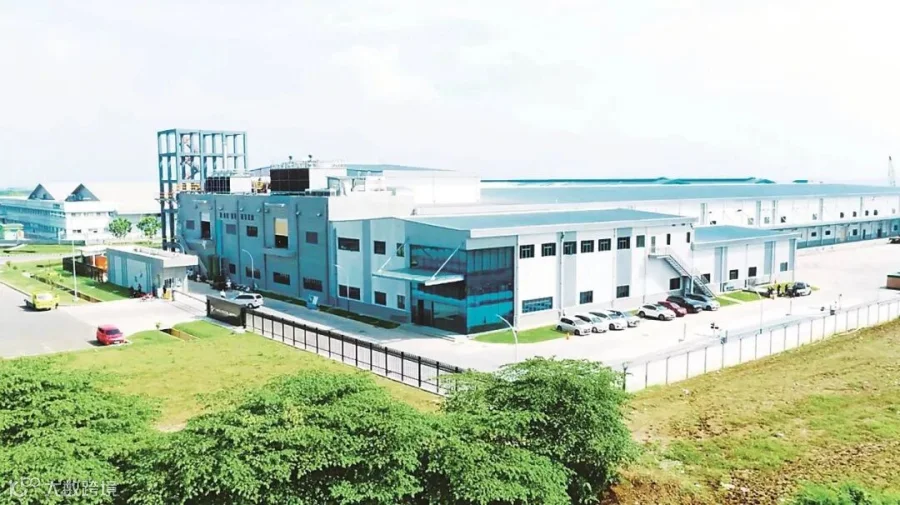
中仑新材印尼基地
国内产能同步扩张。厦门、泉州基地现有15条产线、产能16.5万吨/年,全部建成后本土产能达18.5万吨;叠加印尼9万吨,全球BOPA总产能规划达27.5万吨/年,全球龙头地位进一步巩固。
03
双轮驱动:BOPA提供现金流,新能源膜材打开空间
将电容膜进供应链与印尼基地投产放在一起看,中仑新材的战略结构清晰浮现
BOPA膜材是稳固基本盘,全球市占率超20%,贡献稳定现金流和海外渠道;
新能源BOPP膜材是第二增长曲线,25亿元投资规划9条产线,首条2025年11月投产并通过客户验证,第二条计划2026年投产。
两条线存在底层能力复用。BOPA和BOPP同属双向拉伸薄膜技术体系,中仑新材在BOPA领域积累的精密拉伸工艺和配方能力,为电容膜快速量产提供了工艺基础。从BOPA龙头到BOPP电容膜供应商,能力迁移路径清晰,不是跨领域从零起步。
电容膜市场空间值得关注。全球薄膜电容器市场2025年约46.43亿美元,预计2032年达约106亿美元,年复合增长率约12.36%,中国增速更高。中仑新材以超薄型产品切入,若能在新能源车电控和光伏储能逆变器等场景持续扩大客户覆盖,电容膜有望成为继BOPA之后的又一个“单项冠军”级产品。
结语
中仑新材的9月公告写了两条线,指向同一个判断:传统龙头的基本盘提供安全垫,新能源膜材的突破提供成长弹性,海外产能的落地提供全球化交付能力。 电容膜从试产到稳定供货不到一年,印尼基地从首线投产到双线落地用了九个月,节奏紧凑。接下来要看电容膜在客户体系中的份额能否持续攀升,以及印尼基地产能爬坡能否与海外订单放量精准咬合。
(声明:文章由真人通过网络公开资料整合撰写产出,仅代表个人观点的输出。数据来源:公司投资者关系活动记录表、天风证券研报、观研天下、QYResearch。如需转载,请后台私信。)
往期回顾
4亿元抄底9.4亿平方米产能:恩捷股份完成了一场精准的行业收割
86岁“中国锂电之父”手握两张王牌,同时冲刺IPO
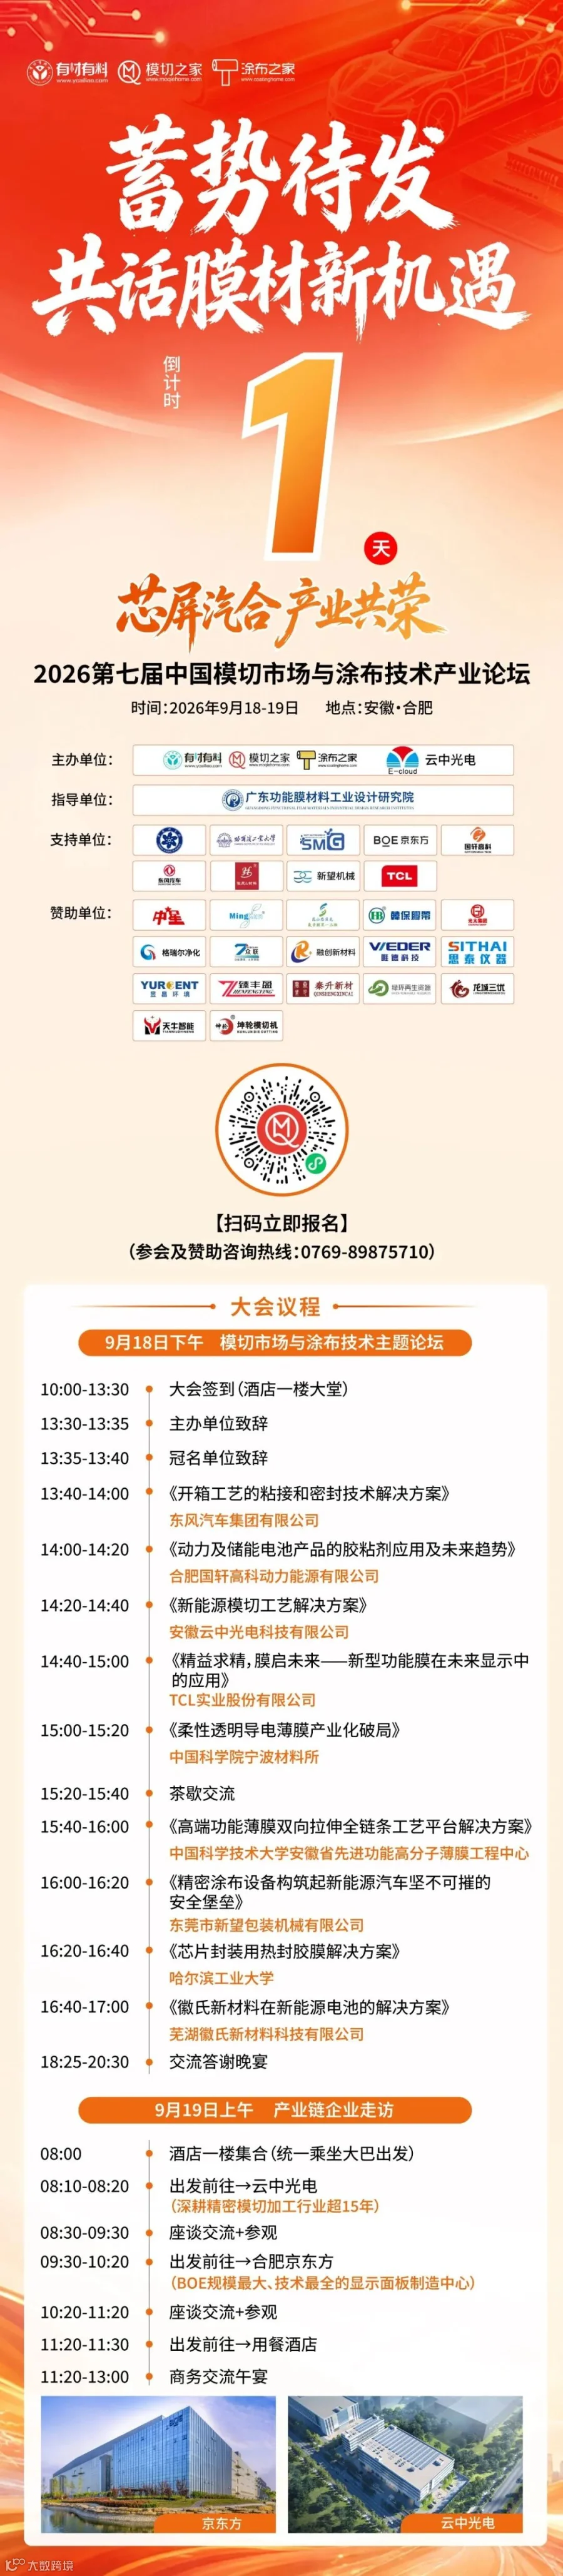
参会须知 | 9月18日~19日 “芯屏汽合 产业共荣”2026 第七届模切市场与涂布技术产业论坛
湖北杰晟新材料:总投资4亿元高端功能性膜材一期投入生产,达60%产能,二期明年建成
初源新材IPO二轮问询回复:全球第三的感光干膜龙头,正在过一道“高端关”
科普分享 │ 新型隔膜通过晶面工程实现锂金属电池的快速充电稳定性
参会须知 | 倒计时5天!2026第七届中国模切市场与涂布技术产业论坛,期待与您相聚安徽,共话行业未来!
天洋新材断臂光伏胶膜:一家光伏辅材企业的止损与重生
分享
收藏

在看
点赞