“糖吉医疗”冲刺港股18A:
全球首款肥胖症肠道介入支架

图源:招股书
公众号后台回复“糖吉医疗”获取完整招股书信息
近日,杭州糖吉医疗科技股份有限公司向港交所递交招股书,拟按第18A章在香港主板上市,工银国际与财通国际担任联席保荐人。这是继2026年2月首次递表失效后的再次冲刺。公司成立于2016年,总部位于杭州,专注于代谢性疾病治疗及全周期管理的创新医疗器械。
公司背景:开辟减重“第三路径”,核心产品全球首款
糖吉医疗将产品组合聚焦于代谢性疾病领域,试图在GLP-1减重药物与传统外科切胃手术之间,开辟一条微创、可逆的内镜介入治疗路径。公司核心产品胃转流支架系统(GBS)于2024年1月通过国家药监局创新医疗器械绿色通道获批上市,成为国内首款、全球首款商业化获批的肥胖症肠道介入支架。GBS通过内镜在十二指肠及近端空肠置入柔性套管,隔离食糜与肠黏膜接触,减少营养吸收并调节肠道激素分泌,实现减重及代谢改善,整套系统可完整取出,体表无切口。
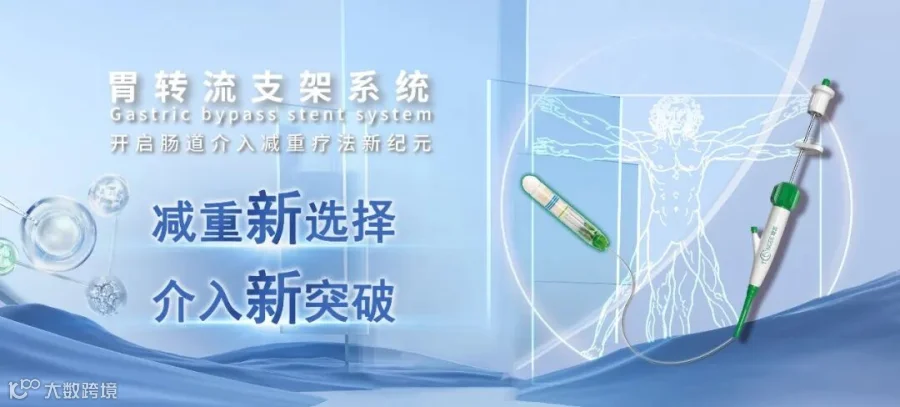
图源:糖吉医疗官网
行业地位:EBMT赛道国内先行者,唯一拥有商业化三类器械的企业
根据弗若斯特沙利文数据,中国内镜减重代谢(EBMT)器械市场规模预计从2025年的3200万元增长至2030年的13.52亿元,复合年增长率111.1%。糖吉医疗是该细分赛道唯一拥有商业化三类器械的企业。GBS于2024年10月获美国FDA突破性器械认定,并被纳入《肥胖症诊疗指南》及《中国肥胖症消化内镜诊疗专家共识》。
商业化进展:手术量快速放量,覆盖490家医院
截至最后实际可行日期,GBS已在中国、印度尼西亚、泰国等12个国家及地区获得监管批准,国内累计完成商业置入手术超5200例,覆盖490家医院,完成超650家医院医生培训。终端含税平均价格约3.66万元/套,以分销为主、直销为辅。产能方面,设计年产能8000套,2024年产能利用率42.5%,2025年60.3%,2026年上半年72.6%。
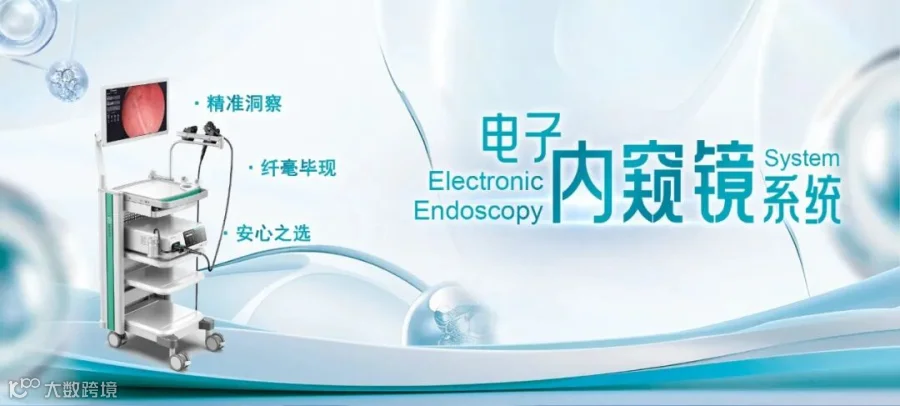
图源:糖吉医疗官网
财务表现:
2024年、2025年及2026年上半年,公司营收分别为1270.9万元、3221.0万元、2369.0万元,2025年同比增长153.5%,2026年上半年同比增长91.4%;毛利率分别为80.9%、78.9%、84.9%。公司账面净亏损分别为6595.7万元、8833.0万元、6832.7万元,2025年亏损同比扩大33.9%,2026年上半年亏损同比扩大81.4%。经调整净亏损分别为6471万元、7709万元、4558万元。亏损主要来源于销售团队扩张、商业化推广、研发投入及IPO中介开支。截至2026年6月30日,公司现金及等价物为1.6亿元。
收入结构方面,GBS贡献营收占比分别为99.9%、99.6%、99.7%,单一产品依赖度较高。公司拥有13条在研管线,覆盖更低BMI适应症、MASH、2型糖尿病、可降解胃内球囊等方向,但多数仍处于临床前或早期临床阶段。
创始团队与股东背景
创始人左玉星直接持股25.57%,通过员工持股平台舟山爱众控制6.16%,合计控制约31.73%。主要机构股东包括:杭州高新持股6.02%,上海方和持股4.71%,百度风投持股4.46%,弘励格睿持股4.2%等。公司自成立以来共完成8轮融资,累计融资约3.02亿元,其中早期天使轮及A轮、B轮等合计约1.82亿元,2025年1月至2026年6月C轮及C+轮系列融资合计约1.2亿元。2025年11月,杭州高新以5000万元入股,投后估值13.2亿元。2026年3月,公司完成9000万元C+轮融资,投后估值13.6亿元。2026年4月,公司完成1.15亿元融资,投后估值14.75亿元。2026年6月,公司完成2000万元融资,投后估值14.95亿元。
中介团队
本次IPO联席保荐人为工银国际及财通国际;审计师为安永;公司中国法律顾问为竞天公诚,公司中国香港法律顾问为金杜(香港);合规顾问为新百利融资;行业顾问为弗若斯特沙利文。

图源:花瓣网
本次IPO募资用途
本次IPO募集资金将用于:核心产品GBS的研发及商业化;关键管线产品的研发与商业化;其余在研产品开发;补充营运资金。
糖吉医疗的招股书中有几个值得关注的维度:
其一,公司收入高度依赖单一产品GBS,2024年至2026年上半年GBS贡献营收占比均超过99%,若出现安全舆情、集采降价或医院准入受阻,业绩可能受到较大影响。
其二,公司尚未实现盈利,2026年上半年亏损同比扩大81.4%,短期内仍需依赖外部融资支撑研发与销售。
其三,GLP-1类减重药物快速普及、价格持续下探,可能对内镜介入治疗的市场空间产生一定分流。
其四,GBS作为植入式三类高风险器械,上市时间较短,长期真实世界数据仍在积累,支架移位、胃肠道损伤等风险需持续观察。
其五,海外注册周期存在不确定性,欧盟CE认证审核中,国际化进程可能延后。
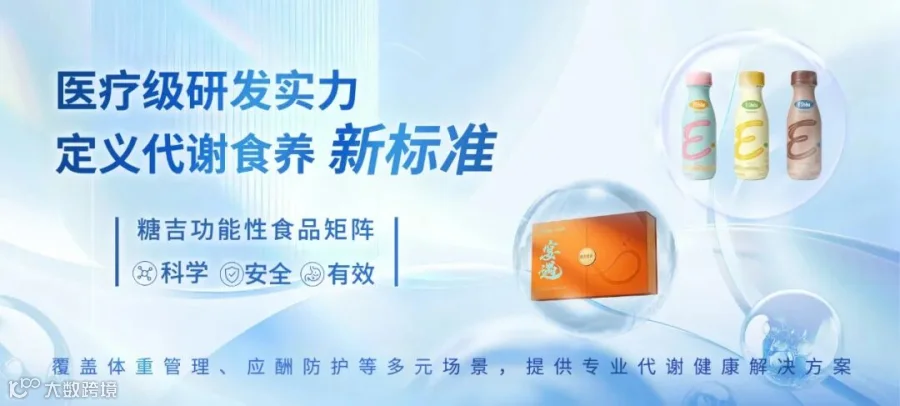
图源:糖吉医疗官网
结语
糖吉医疗是国内内镜减重代谢赛道的先行者,核心产品GBS为全球首款获批的肥胖症肠道介入支架,5200余例手术和490家医院覆盖构建了初步商业化基础,84.9%的毛利率体现了产品的临床溢价能力。但单一产品依赖、持续亏损及GLP-1药物的竞争压力,仍是其需要持续面对的课题。公司能否在药物与手术之间真正撑起一条独立赛道,是值得持续关注的核心命题。
注:文字素材来源于互联网公开渠道,如有侵权,请联系删除。本文内容仅出于传递信息之目的,仅供参考。
关注“APTA CLUB”公众号
解锁跨境成长新生态!