


终裁并不是案件的终点

2026年9月3日,欧盟法院在中石化PVA案(C-319/24 P)中作出判决。该案争议集中在欧委会是否可以把中石化集团的一家关联贸易商视为履行“类似代理商”的职能,并据此向下调整出口价格。欧盟法院认为,欧委会没有提供足够证据支持这项认定,因此维持了对中石化相关企业有利的核心结果。判决要求欧委会在排除被法院撤销部分的基础上,依法重新计算中石化相关企业的税率。
这并非孤例。据公开判例不完全统计,过去二十余年已有数十起中国企业挑战欧盟反倾销措施的诉讼。早在2006年,本所宋立伟博士即代理山东瑞普生化有限公司提起欧盟反倾销诉讼。在山东瑞普生化案(T-413/03)中,欧盟初审法院撤销了最终反倾销条例中适用于该企业的部分。该案也是中国企业首次在欧盟法院胜诉的反倾销终裁案件。
通过在欧盟法院起诉这一救济手段长期被中国应诉反倾销调查的企业忽视。实际上,最终反倾销措施实施后,企业仍可通过向欧盟法院提起诉讼,请求审查最终措施是否合法。本文拟围绕中国企业最关心的几个问题,介绍欧盟法院这条救济路径如何启动、法院审查内容以及胜诉后会产生什么结果。


问题1:欧委会作出终裁后中国企业还能向欧盟法院起诉吗?

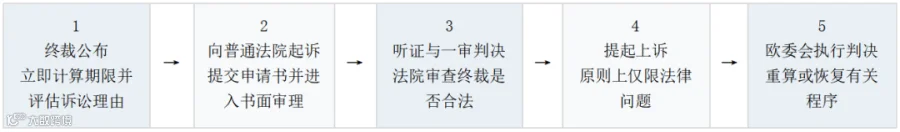
可以。依据《欧盟运行条约》第263条,企业可首先向欧盟普通法院请求全部或者部分撤销终裁中对企业适用的内容。普通法院是撤销之诉的一审审理法院。普通法院作出判决后,当事人如认为判决在法律解释或法律适用上存在错误,可提起上诉。
这类诉讼是要求法院审查欧委会的终裁的过程和结果是否合法。对于在调查中被单独列名、接受抽样或者取得单独税率的出口生产商,如果终裁中的程序、计算方法或事实评价存在足以影响结果的错误,就有必要在终裁发布后评估是否提起撤销之诉。
企业在决定是否起诉时,应当同时回答三个商业问题:争议点如果获得支持,税率可能下降多少;目前及未来三年的对欧出口额能否覆盖诉讼成本;即使案件持续数年,企业是否仍计划保留欧盟市场。实务上,可以先由财务部门按照不同税率情景测算税负,再由业务部门估算对欧销售规模,最后由律师判断最有可能影响结果的诉讼理由。只有法律胜算和商业价值同时成立,诉讼才具有现实意义。

问题2:哪些中国企业有资格直接起诉?
并不是所有企业都当然具有直接起诉资格。被终裁点名、接受抽样、参与核查或者获得单独税率的出口生产商,通常更容易证明终裁对其有影响。企业应核对终裁中的名称、税率和海关附加编码,并与调查问卷、核查及最终披露中的主体保持一致。
单独企业只需围绕自身身份进行判断;涉及关联生产商或出口商时,要确定是否需要共同起诉。
问题3:终裁公布后多长时间可以起诉,程序怎样进行?
欧盟法院对期限的要求非常严格。一般而言,起诉应当终裁公布、通知或者知悉之日起两个月内提起,并按照程序规则计算额外十天;具体起算点仍需结合终裁公布方式和企业身份判断。因此,企业应在终裁公布后立即着手起诉事宜,锁定期限、联系律师并启动授权。
普通法院主要通过申请书、书面答辩和必要的口头听证审理案件。判决作出后,当事人可就法律问题提起上诉,但上诉不会重新调查全部事实。判决生效后,欧委会须采取重算或恢复程序等执行措施。
问题4:企业可以向法院挑战哪些问题,法院会重新计算税率吗?
普通法院不会代替欧委会重新调查,但会审查欧委会是否正确适用法律、是否充分保障企业的陈述和抗辩权、相关认定是否具有可靠的事实依据,以及是否存在明显评价错误。常见诉讼理由包括披露不足、理由说明不充分、正常价值或出口价格计算违法、错误使用已获得事实,以及价格削低、损害和因果关系分析存在缺陷等等。
在中石化PVA案中,争议集中在关联贸易商的实际职能和欧委会的证明责任上;货权、定价权、库存风险和收益方式均是关键事实。另一起Giant Electric案(T-242/19)则表明,企业也可以从价格削低和损害分析入手,挑战欧委会没有正确考虑的销售和价格因素。
筛选诉讼理由时,应逐项记录欧委会的最终认定、企业在调查阶段的反驳、现有证据以及对税率的可能影响。缺乏书面证据或者即使胜诉也不会改变结果的问题,不宜作为重点;可以量化的计算调整、欧委会前后认定不一致的事项以及终裁中新出现的理由等更值得优先审查的事项。
问题5:提起诉讼后,企业是否可以暂停缴纳反倾销税?
提起诉讼本身不具有中止执行的效力。在法院裁定暂停执行之前,终裁仍继续适用,进口时仍须依法缴纳反倾销税。企业可以申请暂停执行等临时措施,但必须证明具有充分依据、情况紧急,并且如果法院不立即采取措施将发生严重且难以弥补的损害。单纯的资金占用或者以后能够通过金钱补偿的损失,通常难以达到这一标准。
企业不能因为已经起诉,就停止履行终裁项下的义务。诉讼期间,在与客户的合同中应明确反倾销税由谁承担以及税率变化是否触发调价,财务测算和报价仍应以现行税率为基础。只有能够证明面临严重且难以弥补的损害时,才值得评估申请临时措施。

问题6:企业胜诉后,税率会自动取消吗?
胜诉效果取决于撤销范围。法院可能撤销整项措施,也可能只撤销对特定企业适用的部分或某项计算调整。中石化PVA案属于部分撤销,并不意味着整项措施失效。法院没有直接确定新税率,而是要求欧委会依据《欧盟运行条约》第266条,在排除被撤销部分后重新计算税率。
因此,欧委会为执行判决,需要重新进行有关税率计算,并可能恢复必要程序或者发布新的实施条例。企业应继续参与重算,收到新的计算表或条例后,逐项核对是否真正排除了法院认定的错误,而不能只看最终税率。
结语
欧盟反倾销终裁并不是中国企业能够采取行动的最后节点。企业如果希望使用欧盟法院这一救济手段,应在终裁发布后立即核对起诉期限、确定原告、比对终裁与调查记录,并筛选真正能够影响税率或措施结果的诉讼理由。利用欧盟法院救济这一手段,有可能完全改变终裁所对企业造成的不利结果。
撰稿:李靳 审核:宋立伟 排版:邵雯悦

律师简介

往期文章



