2026 年 9 月,一封关于"2025 年第四季度中国税务报告”的邮件引发亚马逊卖家高度关注。
令人疑惑的是,2025 年 Q4 早已结束,为何平台此时仍在追溯旧账?邮件明确指出:亚马逊在内部核查中发现此前报送数据存在差异,已重新审核并向中国税务机关提交了修正后的报告。
这并非孤例。自 2025 年 10 月启动季度报送以来,此类“数据纠偏”从未停止。此次信号尤为明确:即便季度结束,平台仍可随时回溯重算并重新报送数据。
一、事件背景与经过
依据国务院第 810 号令及国家税务总局 2025 年第 15 号公告,互联网平台需按季度向税务机关报送经营者身份及收入信息;境外平台须指定境内代理人履行义务。
亚马逊自 2025 年 10 月起执行该规定,报送内容涵盖卖家身份、店铺、账户、交易笔数、销售收入及佣金服务等。首轮报送(2025 年 Q3 数据)时,许多卖家发现平台报送数据与后台实际数据不一致。
尽管亚马逊解释称统计方法与用途不同导致差异属正常现象,但税务稽查比对以平台报送数据为准。2026 年 9 月针对 2025 年 Q4 数据的修正重报,意味着税务局将掌握两版数据。若卖家此前申报数据与修正版不符,将面临合规风险。
二、数据差异的三大核心原因
数据对不上的根本原因在于亚马逊税务报告与卖家日常核算采用三套完全不同的计算逻辑。
1. 时间口径差异
亚马逊税务报告按订单发货日期归集收入并按当日汇率折算;卖家后台付款报告则按资金到账日期统计。跨月或跨季度的订单(如 9 月发货 10 月结算),在两套体系中归属期间不同,直接导致金额错位。
2. 收入口径差异
平台报送采用“全口径收入”,包含商品销售额、运费、礼品包装费、折扣及代收的境外税费(如欧洲 VAT、美国消费税)。而卖家核算的“净收入”通常已剔除上述项目。例如德国站订单,平台报送金额为含 19% 增值税的总额,但这部分税款并非卖家利润。
3. 费用口径差异
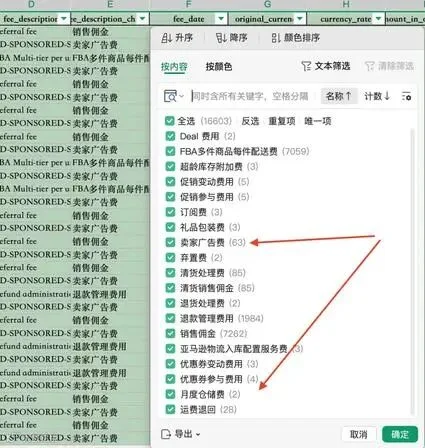
这是风险最高的一环。税务报告中的“平台佣金和服务费”未覆盖全部成本。DSP 展示广告费、仓储费、退款管理费、优惠券费用等在卖家后台列支的项目,往往未体现在税务报告中。有案例显示,后台费用高达 16 万美元,而平台报送费用仅折合 8.9 万人民币。
由于企业所得税税前扣除需合规凭证,若税务局以平台报送的低额费用为基准,卖家实际发生的超额成本可能面临无法税前扣除的风险。
三、平台“回头看”背后的监管趋势
此次 Q4 重发并非全量群发,而是针对数据异常卖家的精准纠偏。

亚马逊已设立专门的数据校验与质控岗位,标志着其报送体系从“完成任务”转向“持续校验、动态修正”。无论是历史季度还是当期数据,一旦发现偏差即会重新计算报送。
这对卖家而言意味着侥幸心理的破灭:随着平台数据颗粒度细化及纠偏能力提升,税务机关掌握的底稿将愈发精确,信息不对称的“空子”正在被堵死。
四、税务风险与应对紧迫性
若卖家在 2026 年初已完成 2025 年度汇算清缴,且申报数据基于后台回款口径,而平台随后向税务局递交了修正后的发货口径数据,两者差额将直接暴露。
多家财税机构指出,平台报送数据是税务机关风险分析的核心比对依据。实操中,申报数据与平台数据不一致的后果多由卖家承担。近期已有深圳卖家收到税务风险提示,要求限期自查整改涉嫌申报不足的出口业务收入,逾期将面临评估、核查及罚款。
当前形势清晰:平台在修正历史数据,税务局在利用数据预警,两条监管防线正在合拢。
五、卖家行动指南
1. 留存新旧两版报告
邮件下载链接有效期通常仅 7 天,务必立即下载并本地存档新旧两版报告。这是未来向税务机关解释数据差异的关键证据。
2. 重点核对四项差异
将新报告与原申报表比对,聚焦收入总额、退款金额、平台费用(佣金)、汇率折算四个维度,明确差异源于时间错位、含税与否还是费用漏记。
3. 分类处置策略
若因申报口径问题(如按回款申报漏报运费等),建议主动向税务机关更正申报、补缴税款并提交自查说明;若确属平台数据错误(如费用严重少报、季度归属错误),应及时开 Case 留存沟通记录,作为后续解释依据。
4. 重构财税记账习惯
彻底放弃“按回款报税”的旧模式。应建立按月整理、按发货日归集收入的财税台账,完整规整佣金、广告、仓储及退款管理等收支凭证,确保平台报表、银行流水、报关单与纳税记录相互印证。
从首次报送到主动纠偏,亚马逊已完成合规闭环。跨境电商税务合规的重心已从“是否申报”转变为“申报是否精准、数据能否对得上”。面对日益锋利的监管手段,唯有账务经得起回溯,方能行稳致远。