

2026 年上半年,合同物流上市企业的境遇较 2025 年略有回暖,但整体仍显艰难。
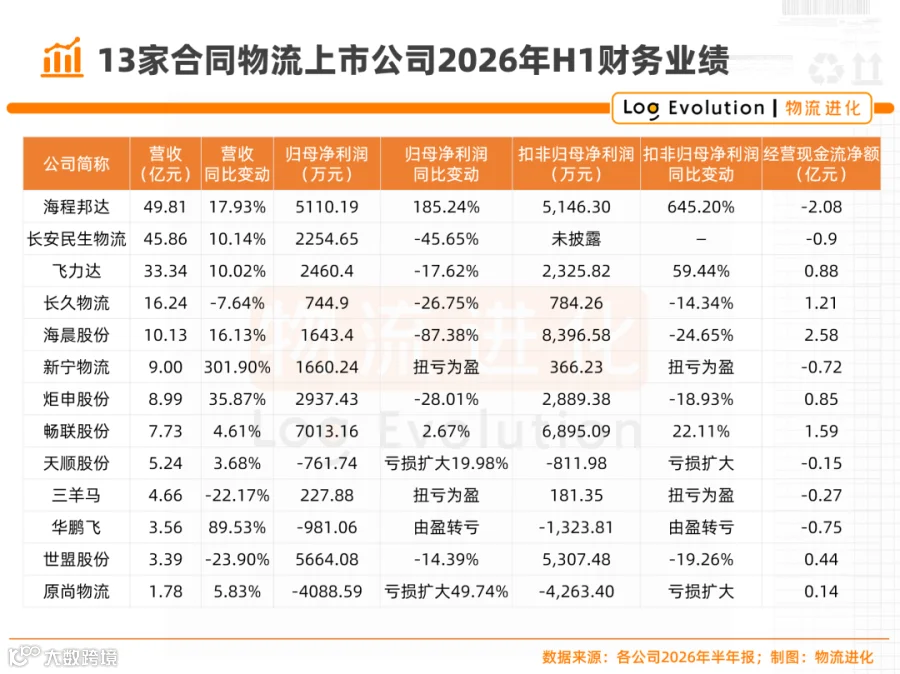
据物流进化统计,A 股及港股市场 13 家合同物流上市公司中,10 家营收实现正增长,其中 7 家增速达两位数;归母净利润方面,仅 3 家亏损,较 2025 年年报时的 6 家亏损明显收窄。
然而数据背后难掩隐忧:13 家公司合计营收约 199.75 亿元,归母净利润合计仅约 2.39 亿元,整体净利率低至约 1.2%。
行业座次亦发生微妙变化:海程邦达以 49.81 亿元营收反超长安民生物流,登顶上半年“营收王”;2025 年“盈利王”海晨股份因净利润大跌 87.38%,将宝座让予畅联股份;而 2025 年全年巨亏的长久物流,上半年则实现扭亏为盈。
综合来看,谁在放量增长?谁在闷声赚钱?谁又在赔本赚吆喝?

总营收逼近 200 亿元,“营收王”易主
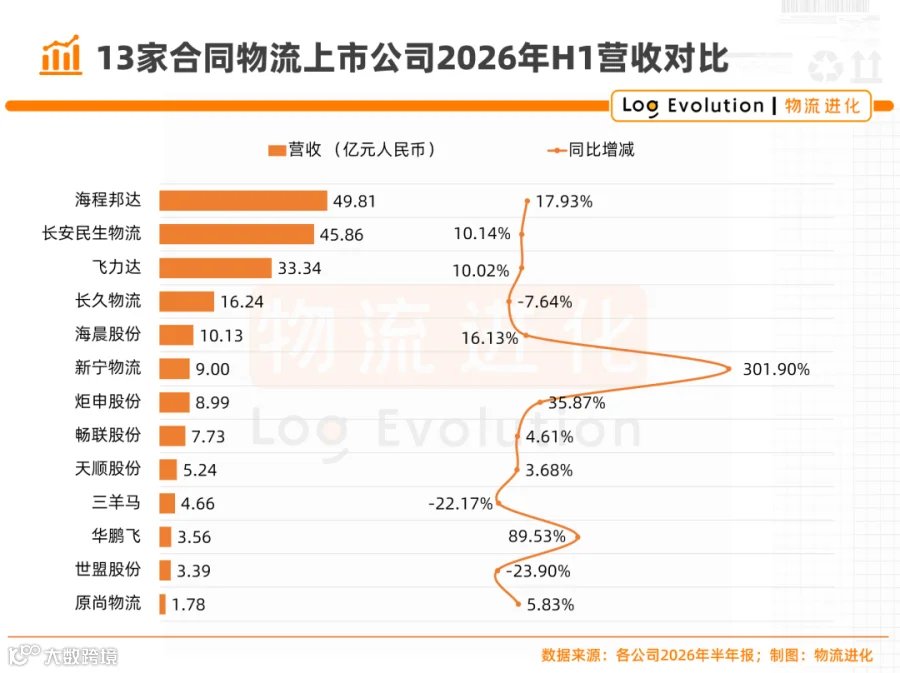
2026 年上半年,13 家上市合同物流公司总营收规模约 199.75 亿元,距 200 亿元大关仅一步之遥。
海程邦达以 49.81 亿元营收位居第一,长安民生物流、飞力达分别以 45.86 亿元、33.34 亿元位列第二、第三。

值得注意的是,2025 年还以 8 亿元优势领跑的长安民生物流,此次被海程邦达反超 4 亿元。座次更替源于两者增速差异:上半年海程邦达营收同比增长 17.93%,而长安民生物流增长 10.14%。
海程邦达的回暖主要得益于自我修复。2025 年上半年,其国际空运业务因提前锁定仓位受市场需求波动影响出现阶段性亏损。2026 年半年报显示,随着业务调整见效,空运业务盈利能力向好,二季度业绩稳步提升。上半年,其海运货量 36.13 万 TEU、空运货量 8.37 万吨,中美航线 NVOCC 排名全球第七;精益合同物流板块落地了奇瑞汽车重点项目,并服务于长鑫科技及中芯日本线的设备进口。
营收增速榜前三甲均由跨境业务玩家包揽:新宁物流以 301.90% 的增速居首,华鹏飞、炬申股份分别以 89.53%、35.87% 位列第二、第三。
新宁物流表现最具戏剧性,上半年营收 9.00 亿元,已超过 2025 年全年总和。业绩暴增核心在于国际货代业务突破性增长,营收同比暴涨 17145.66%。财报披露,受地缘政治局势变化影响,海运及空运成本上升推动中欧班列业务量质齐升,该业务收入 4.74 亿元,占总营收 52.66%;此外,公司新增空运包机业务,上半年执飞 678 班,贡献营收 1.81 亿元。需注意的是,货代收入暴增背后是 2025 年上半年不足 400 万元的极低基数,且包含向关联方销售货运航空服务 1.01 亿元。
华鹏飞的增长源于重仓跨境赛道。上半年其国际物流服务收入 1.62 亿元,同比增长 239.50%;TIR 跨境运输累计完成 2924 票,同比增长 127.20%。为此,公司批量购置车辆组建自有运力池,固定资产增至 3.45 亿元,并在哈萨克斯坦布局自有服务网络,打通中国至欧洲的全程门到门跨境公路运输通道。
炬申股份的增长则得益于中国港澳台地区及海外收入同比暴增 285.35%,以及国内西北地区收入增长 81.30%,大宗商品物流版图持续外扩。
另一方面,世盟股份(-23.90%)、三羊马(-22.17%)、长久物流(-7.64%)三家营收负增长企业呈现出不同叙事。

刚上市的世盟股份首份半年报即呈现营收利润双降,主要受国际贸易政策调整影响,部分跨国制造客商全球供应链布局趋于审慎。
三羊马和长久物流的下滑则归因于国内汽车行业现状。受内需低迷、整车物流运价低位运行及运营成本上行等多重因素影响,作为下游物流服务商,双方经营业绩均出现回落。

畅联股份登顶“盈利王”,原尚物流摘帽后仍垫底
从归母净利润看,2026 年上半年 13 家企业中 10 家盈利、3 家亏损。盈利公司共赚约 2.97 亿元,亏损公司共亏约 0.58 亿元,合计净利润约 2.39 亿元。
畅联股份以 7,013.16 万元归母净利润登顶“盈利王”,世盟股份、海程邦达分列第二、第三。值得注意的是,13 家公司中无一半年净利润过亿,而 2025 年同期海晨股份一家便赚了 1.30 亿元。

畅联股份是 13 家公司中唯一“四表齐升”的企业:营收、归母净利润、扣非净利润及经营性现金流净额全线增长。这家服务苹果、泡泡玛特等客户的精益供应链企业,凭借深耕高端制造客户穿越周期。上半年,其郑州基地封顶,越南全资子公司落地,出海战略迈出关键一步。
2025 年“盈利王”海晨股份今年上半年归母净利润仅 1,643.40 万元,同比大跌 87.38%。主要原因在于汇率波动产生汇兑损失 5,644.24 万元,以及交易性金融资产公允价值变动损失 10,074.41 万元,两项非经常性损失合计超 1.5 亿元。若扣除上述因素,海晨股份上半年归母净利润为 13,933.43 万元,同比增长 19.39%,仍是行业内最能赚钱的公司。
海程邦达以 5,110.19 万元归母净利润、185.24% 的净利增速完成强势修复。公司围绕跨境物流全链条打造服务能力,重点开拓半导体、新能源等高附加值行业,推动合作模式向综合解决方案延伸。

亏损阵营的三家公司各有困境。
原尚物流依旧是“亏损王”,上半年净亏损 4,088.59 万元,同比扩大近五成。尽管 6 月成功“摘帽”,但财报显示传统燃油车客户业务继续收缩,仅非汽车零部件物流成为增长引擎。公司正聚焦转型,花都空港智慧物流中心已竣工验收,氢燃料电池车逐步落地运营。
华鹏飞营收大增却由盈转亏,净亏损 981.06 万元。剔除出售股权因素影响后,实际同比减亏 16.29%。虽然国际物流收入高增长,但 TIR 业务仍处于重资产投入期,盈利尚未显现。
天顺股份继续亏损,净亏损 761.74 万元,同比扩大 19.98%。国际航空物流业务收入下降,供应链业务低迷及经营现金流为负是其步履沉重的直接原因。
汇率成利润刺客,扣非净利润照出真身
从扣非归母净利润口径看,各家差距更为明显。人民币汇率变动成为国际化合同物流公司面临的最大风险。
海晨股份被汇兑损失和公允价值变动损失抹去超 1.5 亿元;飞力达上半年汇兑损失同比暴增 957.11%,导致归母净利润下滑,但其扣非净利润实则增长 59.44%;炬申股份财务费用增长也包含贷款利息及汇兑损失增加因素。

对比扣非归母净利润,13 家公司盈利成色可分为三档:
第一档,扣非净利润增速跑赢归母净利润,盈利质量扎实,包括畅联股份、飞力达、海程邦达。
第二档,账面利润与经营利润严重背离。海晨股份近 7,000 万元差额来自汇率影响;新宁物流非经常性损益贡献了近八成利润。
第三档,扣非利润继续下滑,包括海晨股份、世盟股份、炬申股份、长久物流及亏损扩大的原尚物流。
“增收不增利”仍是行业主旋律,2026 年上半年的特殊性在于,利润首先被汇率和市场波动截胡。
此外,三羊马虽报表扭亏为盈,但主业汽车整车综合物流收入下滑 23.40%,毛利率仅 7.37%,主营业务仍在退坡。

下半场:出海狂飙与汽车链失血
从半年报中可梳理出两条泾渭分明的叙事线。
第一条线:出海
出海已成为全行业集体动作。华鹏飞重仓哈萨克斯坦和跨里海走廊;海程邦达收购沙特物流公司并补强加拿大海空运能力;飞力达以东南亚为支点服务超 200 家客户;长安民生物流推进口岸服务体系,助力长安汽车 KD 件出口;海晨股份泰国基地进入建设阶段,沙特、日本团队成形。
第二条线:汽车链失血
长安汽车产销下滑直接冲击长安民生物流基本盘,后者毛利率跌至 3.95%;三羊马主业收入下滑;原尚物流燃油车客户订单收缩。
面对价格战、低运价及长账期,合同物流企业正集体寻找第二曲线:长久物流布局滚装船租赁和储能,原尚物流押注空港物流和氢能卡车,三羊马转身国际物流,长安民生物流寄望于海外 KD 件出口。
合同物流虽非性感生意,却托举着中国制造走向全球。2026 年上半年,13 家公司近 200 亿元营收仅留下约 2.39 亿元净利润。在苦日子中寻找新活法,当企业开始向外延伸演进,这个行业的可能性正在被重新定义。