

因牌照过期 974 天仍持续运营,Paxful 惨遭 350 万美元罚单;与此同时,国内某支付企业成功完成注册,正式打通合规服务通道。同一张美国 MSB(货币服务企业)牌照,为何结局迥异?核心不在于牌照本身,而在于对业务边界的认知与合规运营的持续性。
美国 MSB 牌照的核心职能与业务边界
美国 MSB 牌照并非“万能通行证”,其具体职能主要涵盖以下四个维度,且均有明确的适用场景与禁区:
1. 货币传输业务
职能范围:允许接收客户资金并转账至第三方,适用于跨境汇款及 P2P 转账。
业务边界:仅限作为“资金传送带”,严禁从事贷款或吸收公众存款等银行类业务。即只能实现资金从 A 到 B 的转移,不得自建资金池或开展放贷业务。主要适用于跨境贸易结算及正常经营收付款。
2. 外汇兑换业务
职能范围:支持主要货币对的即期兑换。
业务边界:严禁高杠杆操作。2024 年纽约州曾有企业因超高杠杆被罚款 30 万美元。该牌照仅服务于有真实贸易背景的兑换需求,一旦杠杆倍数超过规定上限即属违规。
3. 数字货币兑换与托管
职能范围:允许进行数字货币与法币的兑换及托管服务。
业务边界:联邦注册不等于各州通用。例如纽约州对此类业务有单独的监管许可要求(BitLicense 等)。企业在开展数字服务相关业务时,必须额外符合各州的特定监管规则。
4. 汇票与预付票据
职能范围:可发行及兑付汇票、旅行支票等传统票据。
业务边界:严禁发行信用卡。信用卡业务属于银行类许可范畴,需另行申请。该职能仅适用于传统票据结算场景。
综上所述,MSB 牌照的核心价值在于赋予企业在联邦层面的合规身份,而非规避州级监管规则的捷径。
常见认知误区与典型案例警示
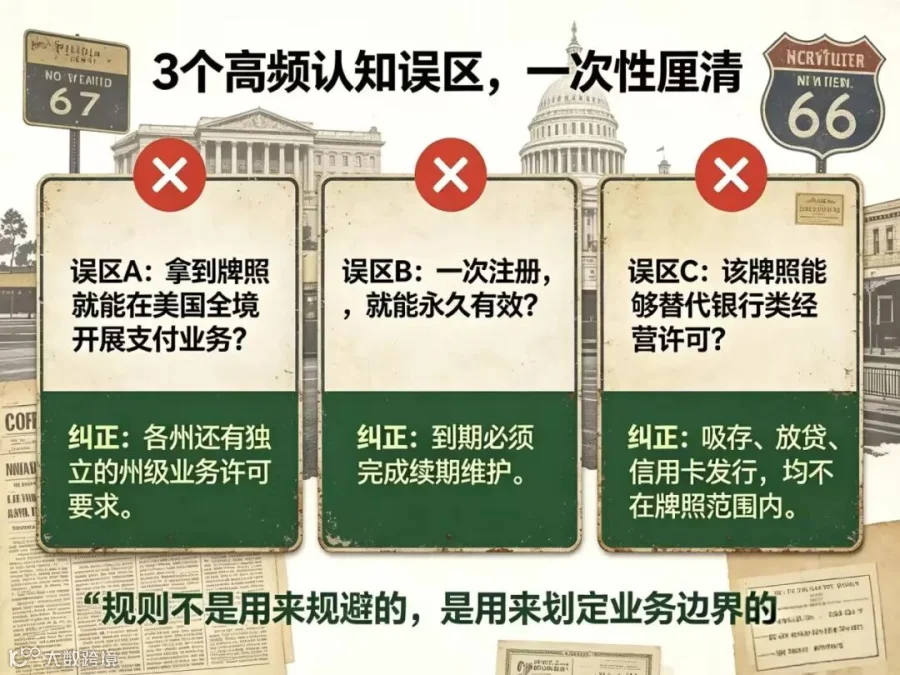
在实际操作中,企业对 MSB 牌照常存在三大误区:
- 误区一:认为持有该牌照即可在全美开展支付业务。事实是,各州仍有独立的许可要求。
- 误区二:认为注册一次即可一劳永逸。事实是,牌照需定期续期,Paxful 案便是反面教材。
- 误区三:认为该牌照可替代银行类许可。事实是,其明确禁止从事贷款、吸存及信用卡发行业务。
正面案例:据公开报道,2026 年 6 月,银盈通支付正式获得 FinCEN(美国金融犯罪执法网络)颁发的联邦 MSB 牌照,业务范围覆盖货币兑换及跨境汇款,成功打开北美市场合规通道。
反面案例:FinCEN 通报显示,Paxful 虽于 2015 年完成初次注册,但在到期后未予续期,直至 2019 年才补办。在此期间,其合规监控体系近乎空白,最终因“恶劣”违规行为被处以 350 万美元巨额罚款。这再次证明:注册仅是起点,持续合规才是关键。

MSB 牌照申请的关键要素与审核逻辑
能否顺利获得美国 MSB 牌照,取决于以下核心因素:
主体资格与架构要求
根据 FinCEN 规定,申请主体必须是美国本土企业或在美设立的子公司。此外,必须指定美国境内的联络人以接收法律文书,并建立符合要求的合规监控体系。
审核难点与驳回原因
2026 年第一季度,全行业申请驳回率高达 71%,其中近四成源于实控人披露不完整。审核重点在于穿透后的真实控制关系,股权结构不透明、合规制度缺失是导致失败的常见原因。许多企业误以为提交材料即可完成申请,实则忽视了监管对实质合规能力的考察。
官方规则只是底线,持续合规才是常态。企业在申请前务必厘清自身业务边界,评估持续合规能力。切勿等到罚单降临才关注注册有效期。同一张凭证,有人视为开门钥匙,有人却踩中地雷,区别不在于运气,而在于对规则的理解与敬畏。只有厘清边界,方能行稳致远。
END