报关单、水单、货代发票放哪个科目?看完这篇就够了
为什么出口企业拿不到退税?这些雷区千万别踩!跟货代有关!
出口免税,如何计算进项税额转出的金额,如何报税
最近接到一个客户咨询,情况特别典型: —— 只有报关单、进项发票。
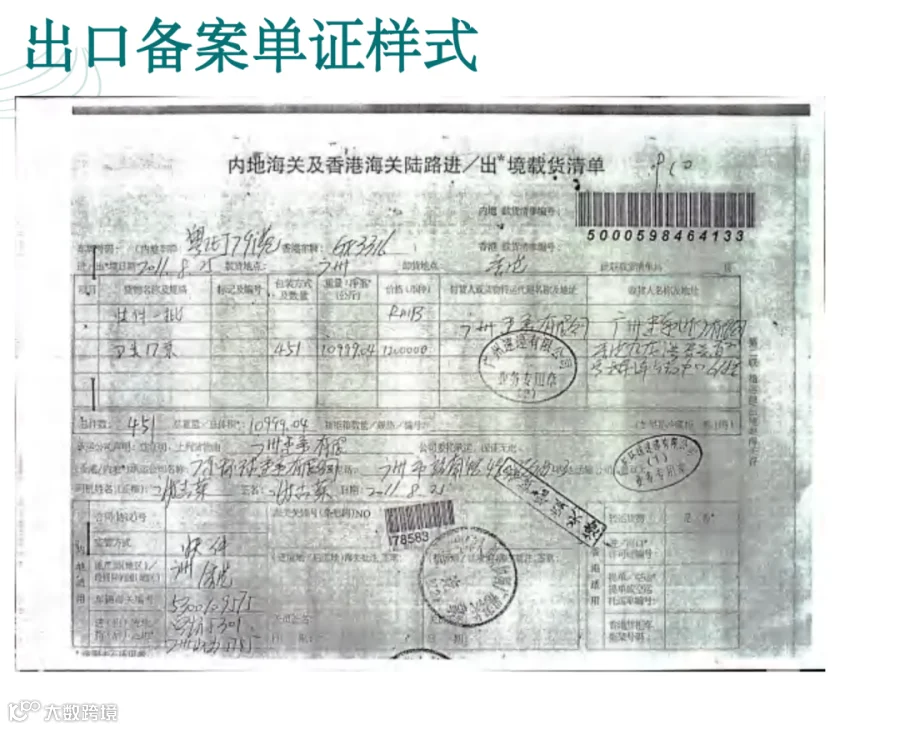
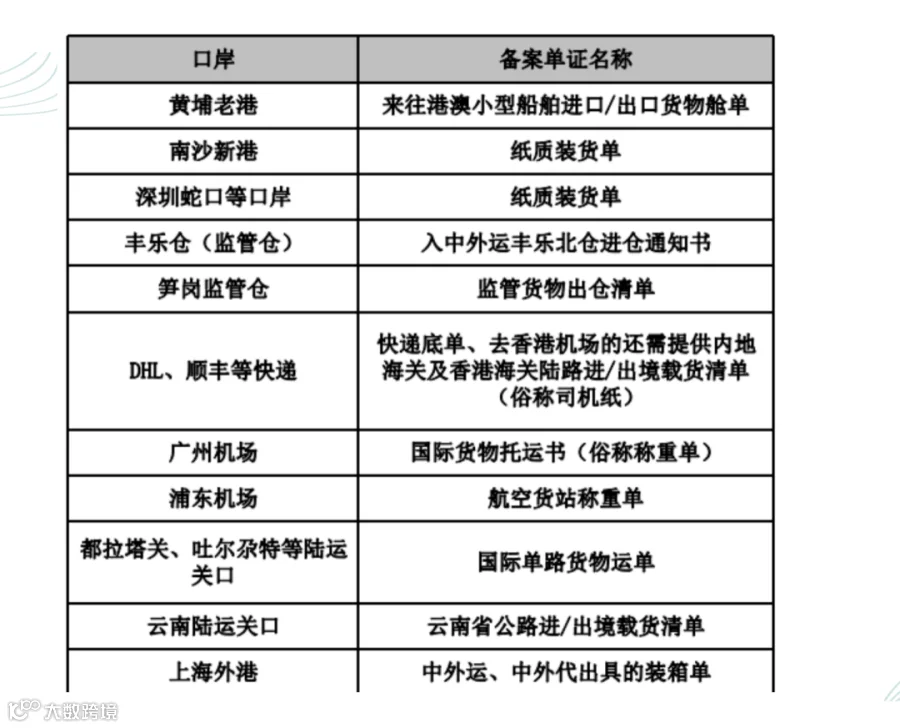
平时出货,其他单据一概不收集,单证备案几乎是空的。直到税务通知要求提交整套凭证佐证业务真实性,一下子慌了,可能收到的退税要返还回去;
我就发现,这样的情况,在过往的咨询案例里,基本是通病:
业务链条从工厂装车、国内拖车、货代订舱,一直到海外客户收货,中间好多环节流程混乱。不知道哪些单据要留存、找谁拿、什么时候收集,业务部门不清楚财务要求,财务不过问业务流程,老板不注重合规流程,等到要备案、要核查时,再回头补资料,很多原始单据根本找不到了
所以其实这里有一个很大的误区,退税申报只是其中一步,而且是非常简简单的一步,做好单证备案才是重中之重;
s 务核查,看的是整笔生意从头到尾是不是真实发生。单凭两张票,证明不了业务真实性
一笔出口业务,从接单做 pi 到收汇退税,全套凭证到底包含哪些,每一份是干嘛的,平时该怎么整理归档。
一、业务前端:
作用:证明这笔生意真实存在,是业务源头资料,函调必查。注意:合同要有买卖双方签字,电子版合同也要保存 PDF 原件,不要只存截图。
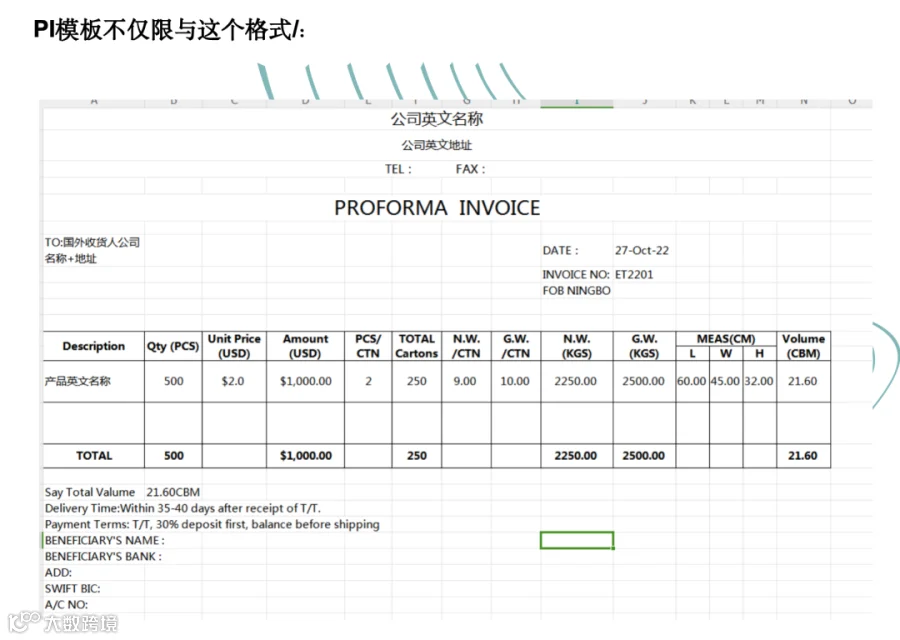
- 形式发票 PI
客户下单前期用,用来给客户申请外汇、开信用证。可以理解成预发票,不等同于正式商业发票。 外贸小白必看 CIF/EXW/C&F 转 FOB 价,公式 + 案例,看完就会
二、出货报关环节
- 商业发票 CI
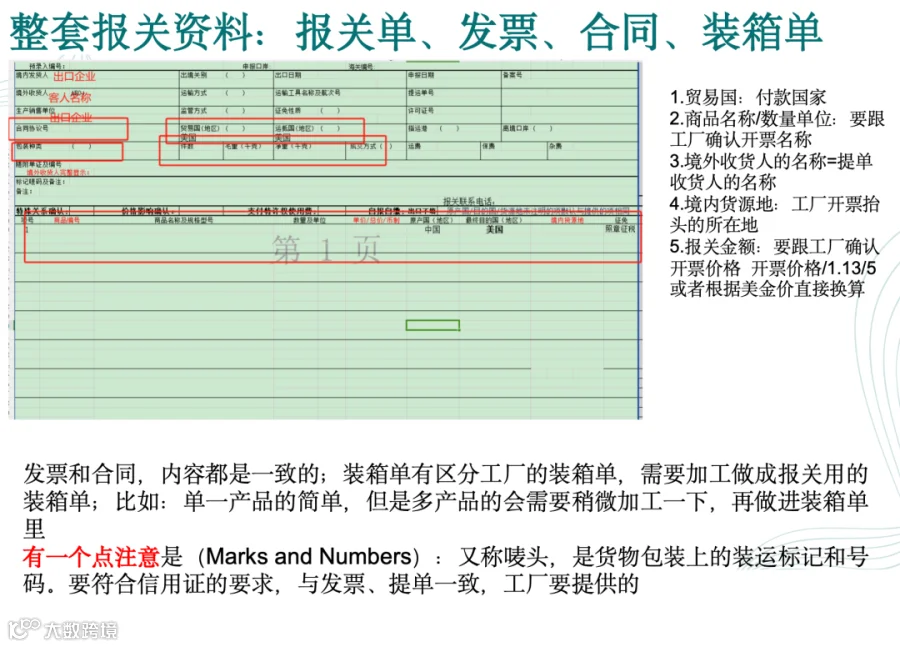
给国外客户的正式发票,报关、清关都要用。上面的品名、数量、币种要和报关单保持一致。 
- 装箱单 Packing List
列明每箱货物重量、体积、件数,货代报关、国外客户清关要用。 
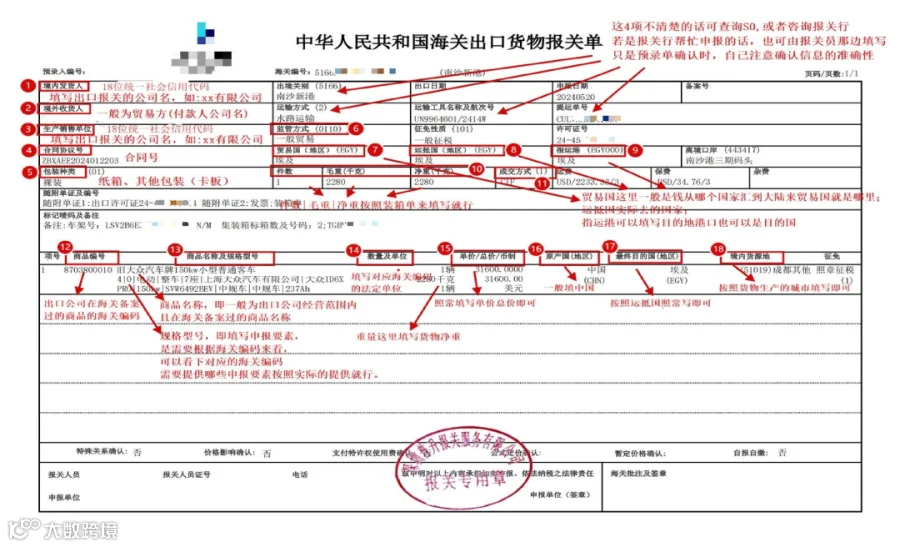
- 报关单(出口货物报关单)
出口退税最核心单据。重点是出口日期、商品名称、数量、成交方式 FOB/CIF。
如果是 CIF 成交,报关单上的金额含运费保费,退税要折算成 FOB 价。
FOB 与 CIF,本质差的是什么?千万别直接全额确认收入!
- 提单 B/L(海运提单)
物权凭证,相当于“提货单”。客户拿着提单才能在目的港提货。
保存提单扫描件。如果是电放提单,留存电放回执,不要只保存简单截图。

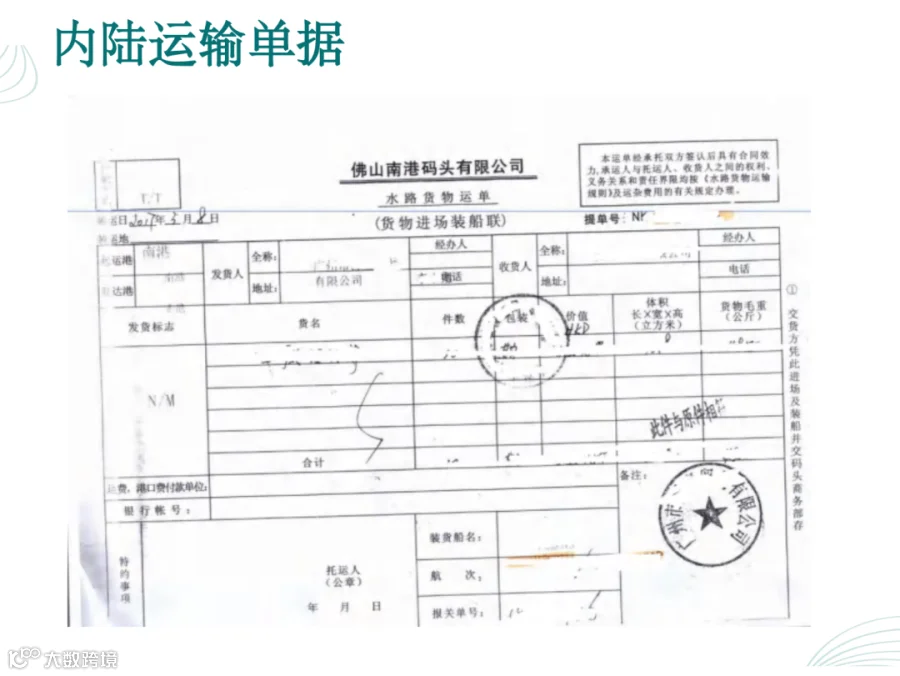
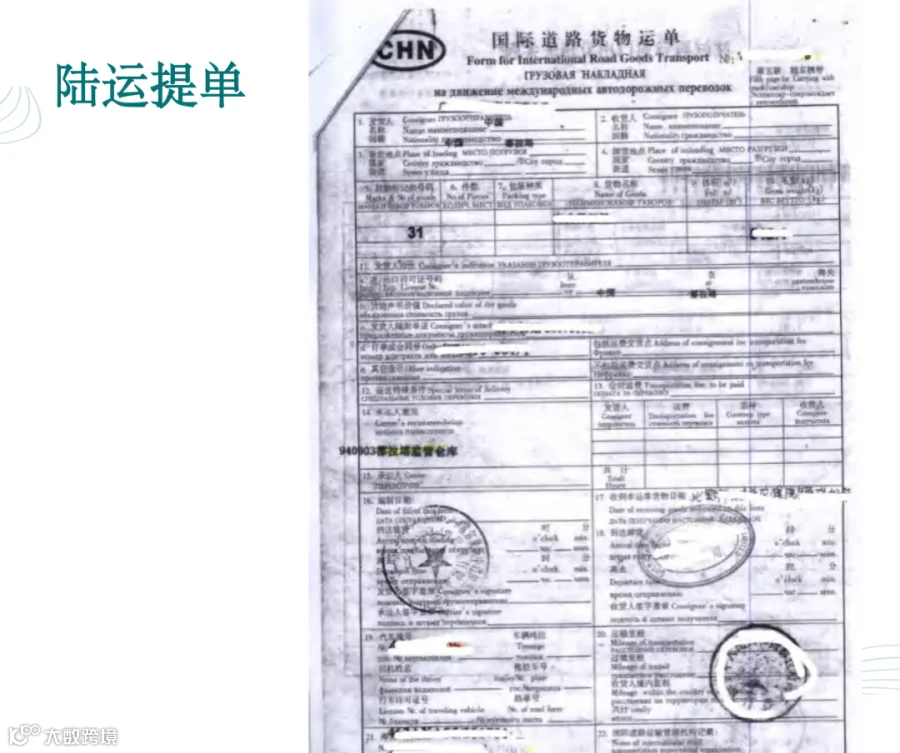
- 货代单据
海运/空运运单、运费发票、保费发票。CIF 成交的业务,运保费凭证一定要单独留存,做账要用。 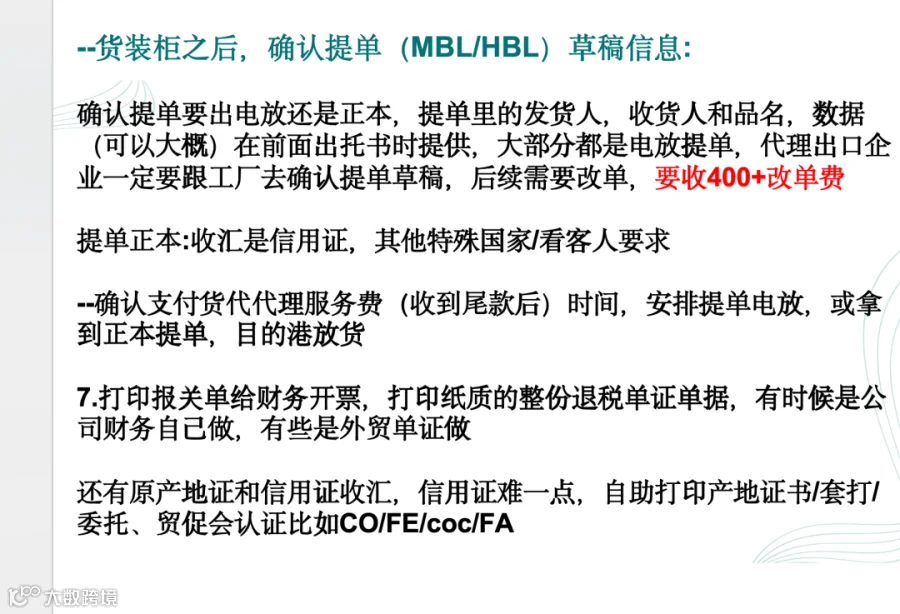
三、采购环节:国内进货凭证
增值税专用发票(进项票)购进货物取得的进项发票,是出口退税抵扣退税的关键。品名、规格尽量和报关商品保持匹配,避免申报系统不匹配
四、收汇环节
- 银行收汇水单
国外客户打款到对公账户,银行出具的收汇回单。
重点:水单上面的境外付款方、金额、收汇日期,要和外销合同的抬头一致
- 涉外申报单据
银行国际收支申报回执,可以银行柜台打印,可以在外汇申报系统截图~
五、其他