大数跨境

AI办公之外,百度智能云为何盯上「产业智能体操作系统」?

AI办公之外,百度智能云为何盯上「产业智能体操作系统」? 雷峰网
2026-09-17
41
导读:杀红眼的办公入口之争,终局刚开始。
"杀红眼的办公入口之争,终局刚开始"                      

作者丨成妍菁

编辑丨胡敏
"整个下半年,就看 AI 办公圈谁能杀出重围了"。
一位大模型从业者表示。从五月开始,各个互联网大厂争相出场,写字楼电梯间、机场候机室,到处都是 Workbuddy、千问办公、豆包工作、百度搭子的内容。
但办公大战打得再热闹,顶多算是一道前菜。
早在 2025 年,微软的 Work Trend Index 就提出过,AI 进入企业分三步:帮员工做得更快、成为团队里的"数字同事"、直接执行完整的业务流程。
对照这个坐标,眼下的办公之争,其实还停在前两步。
真正难的是第三步——那意味着 AI 要进入销售、研发、生产、供应链,甚至决策流程。
而这背后是两个更本质的问题:智能体如何真正落进产业?一路狂飙的模型能力,又如何变成实打实的经济效益?
百度智能云围绕这两个问题,给出了一套完整的答案。

01

大厂闯进办公赛道,只是第一步

相比在芯片、算力和模型上投入以千亿计,办公今年是为数不多看得清回款的应用场景。
用户基数大、付费意愿明确、产品形态成熟。所以当 Agent 的能力从"帮你写"进化到"替你干完",办公自然成了所有人抢的第一站。
但 AI 行业热闹这些年,背后其实一直存在一个"剪刀差":一边,模型能力几乎几个月就上一个台阶;另一边,AI 对宏观经济的拉动却远没有想象中明显。
造成这种落差的根源是什么?
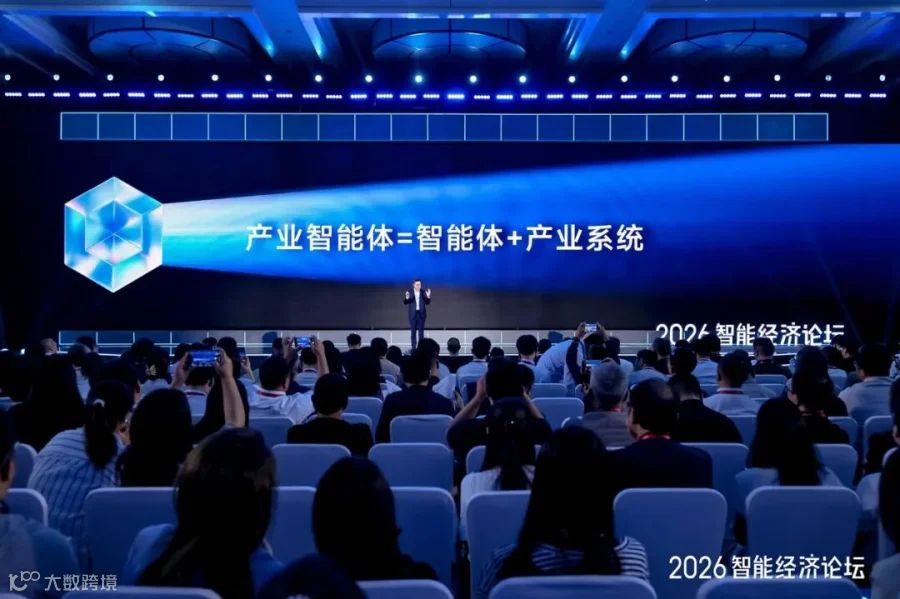
在 9 月 16 日的 2026 智能经济论坛上,百度智能云事业群总裁沈抖给出答案:类比电力发展史,今天的 AI 可能只是"电灯发明后的第一个月"——灯亮了,所有人都看见了变化,但电力对社会分工的重塑还远没有发生。
他算了笔账:过去一年全球 AI 资本开支约 5000 亿美元,听着是天文数字,其实只占全球 GDP 的 0.4%;而电力系统的投资加消费,已接近全球 GDP 的 5%。
这笔账背后,是沈抖想说明的另一件事:AI 今天的基础设施建设仍处在早期,模型能力与产业实际价值之间,还隔着一段距离。
如何追赶这段距离?百度智能云认为,应该让智能体真正进入产业。
依据他们多年落地产业的经验,当下企业经营场景的任务清单可以拆为三类。
第一,约 20% 是日常经营类——写周报、做 PPT、拉通资源,即广义的"办公";第二,约30% 有一定专业门槛——营销投放、数据分析、代码编写,这类工作背后有公式化的规范和成熟工具;第三,则是剩下的50%,才是真正体现企业独特性的部分——专有的生产流程、工艺参数、业务数据和 know-how。
这三层任务,对 AI 的要求其实完全不同,办公最标准化,也最容易被通用 Agent 覆盖;越往后,任务越依赖企业自己的数据、流程和经验。
百度智能云认为,只有让智能体真正进入这三层任务,才能使产业完成智能化,从而带动经济收益与技术发展的曲线合并。
就像今天没人会为输入法的拼写检查单独付费,未来企业也不必为单纯的办公能力买单。
正如沈抖的判断:未来不会有一种智能体专门为办公而生,办公能力会退到后台。眼下杀红了眼的办公入口之争,几年后可能只是某个通用智能体的一项基础技能。
因此办公大战只是序章,真正难、也真正产生核心价值的,在那 30% 和 50% 里。
那么企业的这三层任务,应该如何来接?

02

怎么把一堆 Agent 装在一套操作系统里?

过去企业做数字化,财务、销售、人力各上一套系统,最后形成一个个"数据烟囱";如果 AI 时代继续沿着这条路走,换成一个个 AI 应用,本质上还是重复昨天的故事。
百度的解法,是把企业任务拆成三层。
第一层,通用智能体,解决 20% 的日常运营任务。
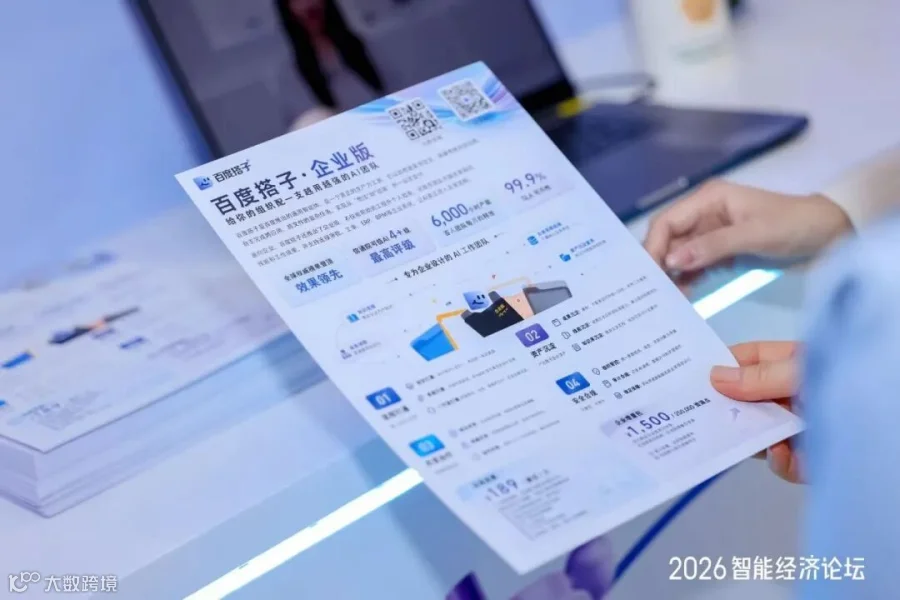
以百度搭子为例,它更像企业里的"总入口":员工提出一个任务后,不一定需要自己判断应该调用哪个工具、哪个 Agent,而是由搭子去调动背后的能力。
正如沈抖在演讲中透出的逻辑:"办公只是手段,不是目的。"它的核心价值,是依托底层的 Harness 架构与多级记忆体系,将横向的资源协调、信息汇总沉淀为标准动作。
在实际业务中,它扮演的是"清道夫"的角色。比如在金融场景,它替基金经理剥离掉查研报、拉行情等繁杂动作,让人把精力收拢到专业研判上;在中石油,它作为一个总入口,已经被 5000 多名员工调用了超 70 万次。
第二层,专业智能体,接管 30% 的专业任务。
这一层,百度的思路反而很直接:已经有成熟方案的事情,不必重新造轮子。
代码、视觉、数据分析、组合优化等场景经过过去几年的发展,已经出现了一批可以直接使用的专业工具。百度因此推出了包括"秒哒""胜算""伐谋""一镜"等专业智能体矩阵,可以直接切进企业的具体业务流程。
比如,汽车研发商阿尔特把风阻设计交给"伐谋",接入原有 CFD 仿真系统后,智能体可以自主迭代 120 轮寻找更优解,把原本需要数小时的评估压缩到秒级,南方电网则把智能体放进告警研判和工单生成环节。
到了这一层,AI 已经不只是替人处理办公杂事,而是开始进入研发、生产和决策这些更靠近业务核心的位置。
第三层,定制智能体,啃下 50% 的核心任务。
企业真正核心的那部分业务,通常也是最复杂、最难标准化的。
比如电网的设备和处置流程,保险公司的合规规则,汽车研发里的工艺参数和仿真数据,都藏着企业自己的 Know-how。
这些任务很难直接购买一个"标准版 Agent"解决。
为此,百度智能云发布了百度搭子开发平台,将通用智能体同款的底层技术彻底开放,它能提供智能体全生命周期 API,覆盖开发、运行到管理全流程。企业可在现有系统中集成,快速定制产业智能体,自己搭建护城河。
泰康是一个典型切面:上线 3500 多个智能体、日均消耗 200 亿 Tokens,深入展业合规等核心场景。过去依赖人工逐项比对的合规审核,现在由智能体自动匹配规则并输出依据。
更重要的是"沉淀"——跑通的流程固化为了企业内部可复用的 Skill,最优质的业务经验被留在了系统里,避免了团队的重复试错。
此外,通过将其打造为完全开放的生态平台,技能、套件和应用可更方便接入与分享。企业可通过搭子使用第三方能力,也能把自己的能力放到搭子上服务更多客户。当天现场,百度智能云表示他们希望围绕产业智能体落地,建立互惠互利的开放生态,且不会向生态伙伴抽佣。
到这里,三类智能体分别对应企业里的三种工作:通用智能体解决普遍需求,专业智能体调用成熟能力,定制智能体则把企业自己的业务经验变成 AI 能力。
但要让它们不沦为各自为战,还需要一根主轴。
这根主轴就是"产业智能体操作系统",这套系统向上可以承接任务,判断需要哪类智能体参与,中间连接企业的知识、数据、权限、工具和流程;向下调度云上的算力、存储和安全资源。任务过程中产生的数据、经验和方法沉淀回系统,变成企业可持续迭代的经营能力。
百度智能云可将这套系统做成完整解决方案直接交付客户。客户也可基于方案定制自己的产业智能体操作系统。
大会现场的一个演示就是如此:通用智能体可以跨系统调用专业智能体"伐谋"的 Skill,把芯片设计中原本需要人工衔接的两个工作流直接串起来。
这样一来,智能体之间才不再是孤立的工具,而这也把问题推向了下一层。

03

Agent 的天花板,由云基础设施决定

一套要同时调度几千个智能体、扛住企业核心业务的操作系统,对底下的云提出了什么要求?
沈抖在演讲中给出了一组预判:到 2030 年,会有 30 亿个产业智能体持续运行,带来超过 100 吉瓦级的推理需求。
这些智能体连续调用模型、数据、工具和系统,每一步都要快、要稳、要安全、要能追溯、成本还要可控。
当几千个智能体同时跑起来,任何一环出了问题,都会牵扯到整条业务链。
换句话说,当前智能体竞争的本质,最终是 AI 云的竞争。
为了接住系统级压力,百度智能云给出的解法是升级 Agent Infra。
首先是模型。
过去企业选定一个模型,应用基本就围着这个模型搭。现在模型多了,企业反而需要根据不同任务来选择。
百度将 150 多个模型纳入底层能力,让企业可以按任务进行调用和组合,过去半年,其智能体长链路推理性能提升了 3 倍以上。
另外,智能体还需要一个能承受大量并发任务的运行环境。
百度在这一层提供 Agent Cloud,重点解决的其实是三个问题:任务来了,能不能及时启动;智能体访问企业数据时,权限能不能管住;出了问题,能不能找到究竟卡在哪一步。
比如,万级沙盒需要做到百毫秒级热启动;智能体的身份和权限可以统一管理;从开发到运行的执行过程,也能够留下完整记录。
这些能力听起来或许并不"性感",但对于企业来说,却是智能体从 Demo 走向日常业务必须补上的一课。
再往下,就是算力。
百度的底牌是自研昆仑芯,其目前已经为互联网、能源、金融、制造、汽车、运营商、教育等多个行业建设了全国产昆仑芯集群。天池超节点已经完成千柜级部署,计算、存储、互联、供电、散热等环节都纳入了统一设计,并实现了全栈国产化。与此同时,百度智能云还开放了架构、供电、散热等六大核心模块的技术规范。
这件事值得注意的地方,并不是他们又做了一套算力设备,而是它尝试把超节点做成可以被更多国产芯片接入的基础设施。
对于国产算力来说,造芯片是一回事,能不能把芯片装进大规模集群里跑起来,是另一回事,数据中心同样如此。
当 AI 算力不断扩张,机房本身也成算力基础设施的一部分。百度披露,其数据中心将供电、制冷和 IT 等环节做成标准化预制模块,建设周期缩短 30% 以上,年均 PUE 最低可达 1.08。
"芯、云、模、体"看起来是四层东西,但智能体真正跑起来以后,它们已经很难再各算各的。
这也是百度智能云和其他玩家的身位差:当别人在某一层上补课的时候,它四层都已经就位了。

04

结尾

结合百度 Q2 财报来看,百度 AI 云基础设施收入同比增长 50%,其中 GPU 云同比增长 283%,已经连续四个季度保持三位数增长。
如果只看 GPU 云,这更像是一轮算力需求的增长。但把视线往下拉一层,会发现企业要买的东西正在发生变化:过去是买算力、部署模型,现在关心模型调度、数据接入、智能体运行,以及怎么真正进入业务流程。
从模型,到 Agent Cloud,再到芯片、超节点和数据中心,开始被同一件事串起来:让更多智能体,能够长期、稳定地跑在企业真实业务里。
沈抖在演讲最后提到的"芯、云、模、体",其实也是这套逻辑的落点。
所以企业 AI 的下半场,看的是当智能体开始工作,谁能把它们稳稳托住?
这才是 AI 云竞争开始变得有意思的地方。


推荐阅读

独家丨BAT 天价挖 Gemini 大牛,可惜都挖错了

2026-09-14
大厂 AI To B 大战,这回战场为什么是办公?

2026-08-24

【声明】内容源于网络
0
0
雷峰网
洞见智能未来,共与产业变迁
内容 16769
粉丝 0
雷峰网 深圳英鹏信息技术股份有限公司 洞见智能未来,共与产业变迁
总阅读417.7k
粉丝0
内容16.8k