



综合|港交所披露文件、公司公告、中国证监会公开信息
万源通 2011 年成立,产品覆盖单层、双层及多层 PCB,并向HDI、高频高速板、超薄硬板、厚铜板及金属基板延伸。单层板承担基础连接,双层及多层板用于更复杂的电气互连,HDI 通过微孔和更密集的布线提升单位面积的连接能力。产品已进入汽车电子、消费电子、工业控制和智能家居家电,招股书将光通信、AI、机器人、储能列为拓展方向。
公司的制造策略由两类产能构成:昆山基地负责成熟产品的规模化生产,东台基地承接双多层板、HDI、高频高速板和背板等技术要求更高的产品。2026 年上半年,东台一厂月产能已扩至15 万平方米,其中双多层板 14 万平方米、HDI 板 1 万平方米;公司 6 月竞得东台二厂用地,拟建设 HDI 项目。泰国一期则在建设中,公司最新半年报给出的节点为2026 年四季度完工、2027 年一季度试生产。

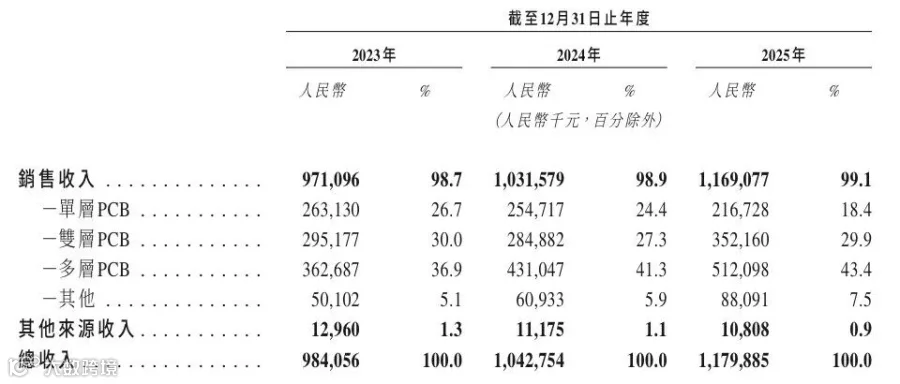
产品结构已经向多层板倾斜。2023 年至 2025 年,公司多层 PCB 销售收入由3.63 亿元增至5.12 亿元,占销售收入的比重由 36.9% 升至 43.4%;同期单层 PCB 收入由 2.63 亿元降至 2.17 亿元。招股书援引弗若斯特沙利文数据称,按 2024 年收入计,万源通在中国 PCB 制造商中排名第 42 位、在长三角地区排名第 6 位。公司所处的并非头部大规模标准板赛道,产品组合更偏向多品种、中小批量及定制化交付。
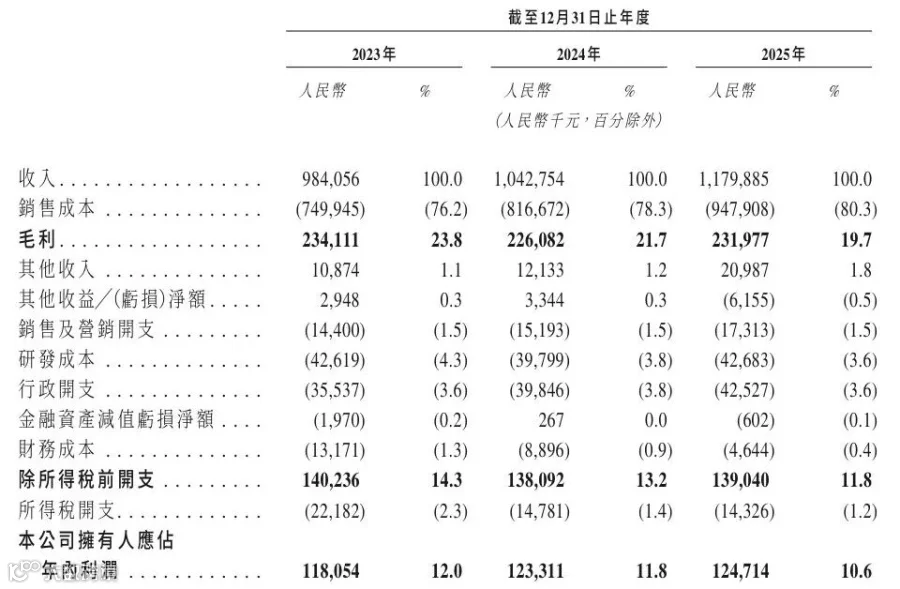
2023 年至 2025 年,公司收入从9.84 亿元增至11.80 亿元,年度利润从 1.18 亿元增至 1.25 亿元;收入增长主要来自多层板销量和产品结构变化。但同期整体毛利率由 23.8% 下滑至19.7%,净利率由 12.0% 下滑至 10.6%。收入扩张没有同步转化为利润率提升,覆铜板、铜箔、铜球及半固化片等材料的价格和产品售价之间的传导速度,直接影响盈利空间。
最新半年报显示,2026 年上半年公司实现营业收入5.94 亿元,同比增长 9.88%;归母净利润3523.92 万元,同比下降 45.60%;整体毛利率为 15.90%,较上年同期下降 5.46 个百分点。多层板收入 2.76 亿元,同比增长 17.22%,仍是收入增量来源,但毛利率降至 20.13%,同比下滑 8.99 个百分点。同期境外收入 7453.13 万元,同比增长 26.86%,境外销售毛利率为 11.22%。
短期营运资金的变化同样值得拆开看。上半年末存货3.36 亿元,较年初增加 22.87%;经营活动现金流净额由上年同期的 7851 万元转为-2137 万元。公司在半年报中解释,原材料处于高位且供应偏紧,公司加大备货并提高对供应商付款。海外产能建设、HDI 项目投入和原材料备货同时推进,使盈利、库存与现金回收进入同一张资产负债表。
股权方面,王雪根直接持有 34.94% 股份,并担任东台绥定、广通源两家持股平台的普通合伙人;三者合计持有38.45%。招股书披露,港股募集资金拟主要用于泰国生产基地二期、研发及高端产品开发、营运资金等方向。中国证监会此次补充材料要求中,亦点名发行前后股份质押、借款及担保是否影响控制权,以及境内外募资项目的审批与资金回流安排。
万源通的看点在于,多层板和 HDI 的产能扩张与泰国基地建设,为其切入更高技术门槛订单提供了制造基础;2026 年上半年多层板收入继续增长,说明产品转换已有订单承接。约束也很具体:毛利率连续承压、库存增加、经营现金流转负,显示原料备货和价格传导仍在消耗资金效率。港股融资若落地,资金投向与海外产能布局将进一步放大这一经营杠杆,产品升级的单位盈利、泰国工厂的爬坡速度及现金回收,将决定扩张能否转化为更高质量的收入。
参考来源:港交所《昆山万源通电子科技股份有限公司》申请版本(2026 年 3 月 30 日);万源通 2026 年半年度报告;中国证监会公开补充材料要求。
 踩一条直接耽误上市!港交所基石投资 5 条合规红线全梳理
 月底重磅落地!港交所 IPO 两大新政,初创企业上市门槛大幅放宽
 香港首份五年规划落地!高净值人群迎来全新资产配置窗口
 复刻 MiniMax 千亿神话?阶跃星辰携吉利冲刺大模型第三股
 港股 IPO 迎来结构性重塑 香港开启金融中心全新站位
 如何用香港公司投资内地公司?省税、合规、流程一文说透