


隔夜外围市场一波三折,道指大幅下挫、纳指窄幅震荡,美债收益率冲高回落,日韩股市应声高开。回到 A 股盘面,指数震荡向上,半导体产业链集体强攻,百亿级别资金疯狂涌入芯片赛道,一场结构性行情正在上演。

一、外围扰动落地,美债释放关键信号
隔夜美股分化十分明显:道琼斯指数大跌 1.18%,标普 500 收跌 0.43%,纳指几乎平盘收盘。科技股内部出现严重撕裂,芯片硬件走强,互联网软件巨头集体回调。SPCX 大涨 5.15%,英特尔上涨 4.03%,AMD 也录得 1.65% 涨幅;反观微软、高通出现明显回撤。中概股也是冰火两重天,出行、造车新势力逆势抗跌,互联网平台股承压下行。
最值得重视的,是美债收益率的变化:美国 10 年期国债收益率回落至 4.99%。美联储加息预期依旧悬在市场头顶,CME 数据显示,9 月加息落地之后,10 月加息与不加息的概率几乎对半开,12 月依旧存在继续加息的可能性。但美债收益率从高位拐头,代表全球风险偏好出现边际修复,这对成长赛道是非常重要的外部利好。
亚太市场率先反馈这个变化,日经 225 高开 1.13%,韩国综指高开 0.91%,风险资产的做多情绪开始回暖。
二、A 股盘面复盘:科技全线暴动,资金疯狂抢筹芯片
看上证指数盘面,指数震荡走高,收盘站稳 3891 点,上涨 0.71%。从 K 线形态来看,大盘在前期低点附近守住支撑,没有继续向下破位;MACD 指标还处在修复阶段,市场并未直接进入全面大反攻,属于震荡修复行情。全市场成交 8711 亿,量能属于中等水平,没有出现爆量,也没有出现缩量阴跌。

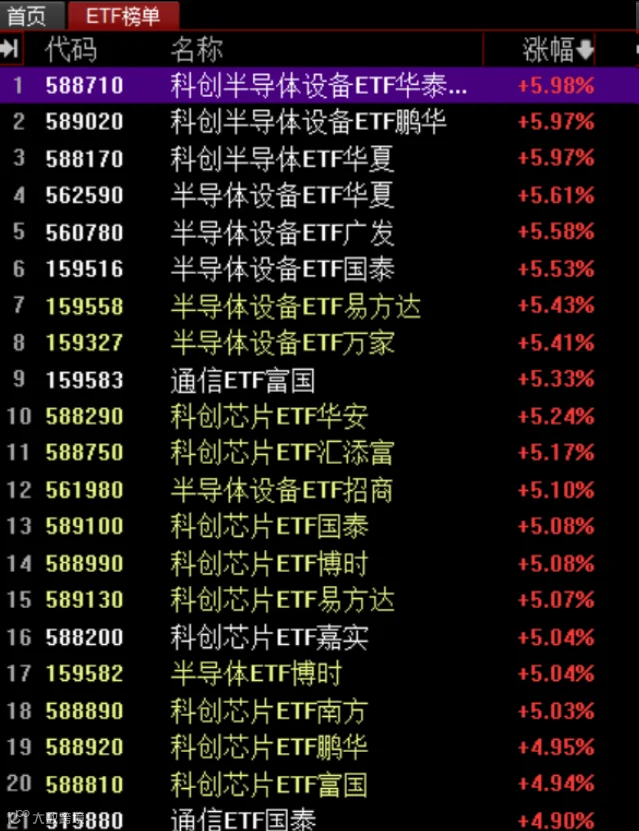
盘面最大的看点,主线已经清晰给到半导体全产业链。板块涨幅榜几乎被科技芯片包揽:半导体板块大涨 4.79%,光刻机、CPO 共封装光学、存储芯片、先进封装、第三代半导体全线大涨。CPO 板块主力资金净流入 200 亿,存储芯片净流入 152.5 亿,先进封装 146.1 亿,芯片概念整体主力资金流入 351.2 亿。光刻胶、电子化学品、PCB 概念、通信设备同步跟涨。
ETF 资金数据同样印证资金态度:昨日全市场 ETF 整体净流入 145.17 亿元,股票型 ETF 净流入接近 50 亿,增量资金正在进场布局。
这一轮上涨不是个别小票炒作,是产业链集体共振:从上游光刻胶、电子化学品,到芯片设计、存储芯片,再到封测、CPO 光模块、PCB 硬件,整条产业链全线启动。过去一段时间市场反复轮动切换,军工、创新药、能源轮番表演,而这一次资金集中回流科技硬科技赛道。
但要客观看待当下行情:今天是科技板块的集中爆发,并不是普涨牛市。板块之间分化巨大,资金集中抱团芯片产业链,其余多数板块表现平淡,属于典型的结构性行情。
三、行情背后的三层逻辑
- 外部环境边际缓和
美债收益率高位回落,海外芯片硬件股走强,给国内半导体板块带来情绪催化。即便美联储加息的悬剑还没有落地,但市场已经开始提前交易“加息预期充分定价”这一预期。日韩股市高开,也带动了亚太风险资产情绪。
- 内部资金大举回流
ETF 资金持续净流入,板块主力资金百亿级别流入芯片赛道。前期很多科技板块经历充分回调,估值消化完成,机构与游资资金同时回流。CPO、PCB 这类弹性品种,在存量市场中更容易被资金拉动。
- 产业逻辑持续兑现
先进封装、存储芯片周期见底,国产替代持续推进,叠加 AI 算力产业链需求,板块具备基本面支撑,并不是单纯题材炒作。
四、后市怎么看?两大核心观察点
1、指数层面
上证指数目前属于震荡筑底修复,现在还没有进入单边大涨。重点盯两个关键点:
第一,成交量,如果后续要进一步向上进攻,需要成交继续放大,重回万亿级别才能够支撑持续性行情;
第二,3930‑3950 区间压力位,这个位置会是短期多空分水岭。如果放量突破,修复行情会进一步打开;如果遇阻回落,大盘还会维持震荡反复。
2、板块层面
半导体产业链现在是市场最强主线,但连续大涨之后,会迎来分化。
- 强趋势方向:CPO、先进封装、存储芯片、PCB 通信硬件,资金深度介入,是行情核心;
- 需要警惕:短期集体大涨之后,会出现筹码兑现,不要盲目追高。主线行情也不是天天阳线,中间会出现震荡回踩。
外围依旧是最大不确定性,美联储后续加息表态、美债收益率会不会再度冲高,随时会扰动 A 股成长板块。不要忽视外部风险。
五、总结
市场从来不是一蹴而就,筑底阶段总是反复折磨人。这一轮科技的集体暴动,是资金、情绪、外部环境、产业逻辑多重因素共振的结果。主线已经浮出水面,但不代表闭眼做多就可以。结构性行情下,选对赛道吃大肉,踏错板块依旧很难赚钱。
美债的拐点信号已经出现,但美联储加息并没有彻底结束。一边看到机会,一边保留敬畏,跟着资金的方向走,同时做好仓位管理。
风险提示:以上仅为盘面复盘,不构成投资建议,股市有风险,投资需谨慎。