


9 月过半,美线航运两个消息需要关注:一边是船公司黄金周空班计划密集落地,一边美线运费 7 连涨,旺季运费高局不下。对正在备战旺季的跨境卖家来说,这两个消息都指向同一个判断——10 月出货窗口正在收窄。
据航运咨询机构德路里(Drewry)分析,在 9 月 14 日至 10 月 18 日期间预计取消79 个航次,整体取消率约11%;其中超过52%的取消航次集中在亚洲出口北美的跨太平洋航线。随着货量与港口情况变化,后续数字仍可能调整。

亚洲——北美空班航次
德鲁里的提到,黄金周的影响日益凸显,各航线运价持续分化的背景下,各大船公司正在加大运力调整力度。第 38-41 周已公布的空班数量仅一周内就从 39 个飙升至 70 个,涨幅近 56%;不排除假期前中国相关航线会进一步追加取消航次。
早有三大头部班轮公司发布航班调整通知:马士基取消美西 TP8、美东 TP12 共 4 个往返航次;MSC 取消美西 ORIENT、PEARL 及美东 Emerald 共 3 个航次;赫伯罗特调整美西 WC2、美东 US2 与 AA7 共 3 个航次。
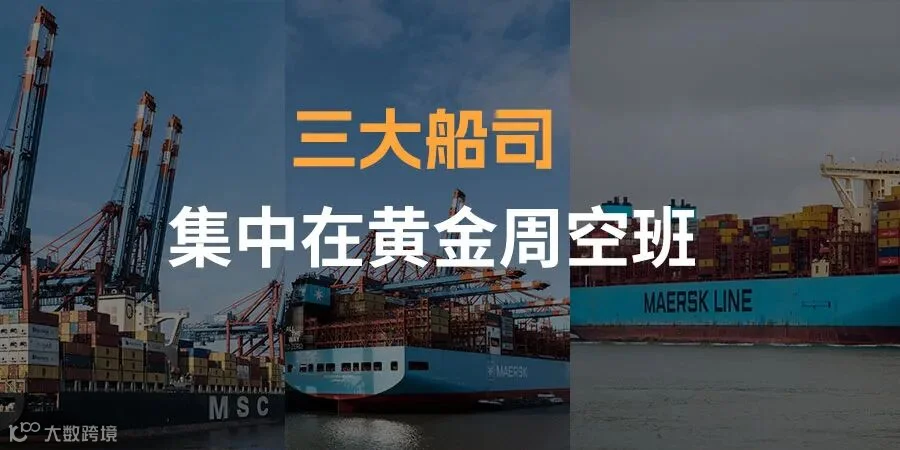
空班集中在 9 月下旬至 10 月上旬,恰与国庆假期出货窗口重叠。
运力收缩之外,美线运价截至上周已七连涨,据 9 月 11 日发布的 SCFI 综合指数,远东至美西运价升至7339 美元/FEU(周涨 1.33%),美东10479 美元 FEU(周涨 1.5%)。

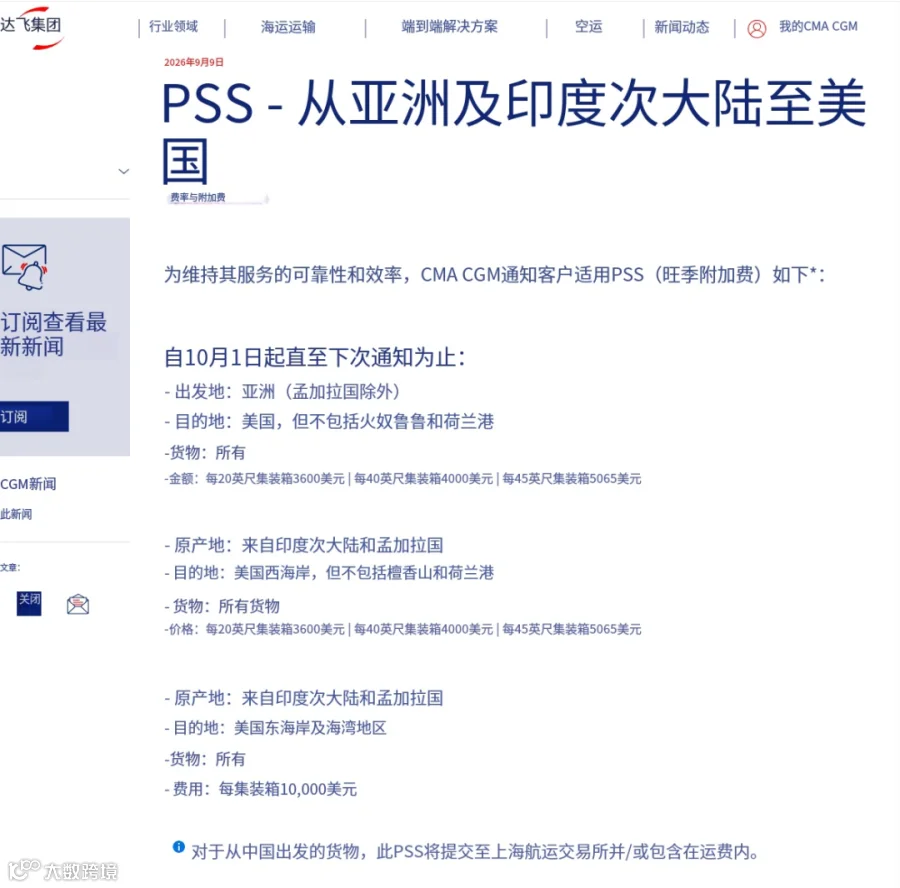
达飞轮船 9 月 9 日发布公告,自 10 月 1 日起对远东(含中国)出口至美国航线征收旺季附加费:20 尺柜 3600 美元、40 尺柜 4000 美元、45 尺柜 5065 美元。这是本轮黄金周调整中,头部船公司首个针对中国出发美线的明确涨价动作。
空班收紧舱位供给、巴拿马运河限行拉长美东船期、叠加旺季备货需求,共同支撑了此轮涨势。
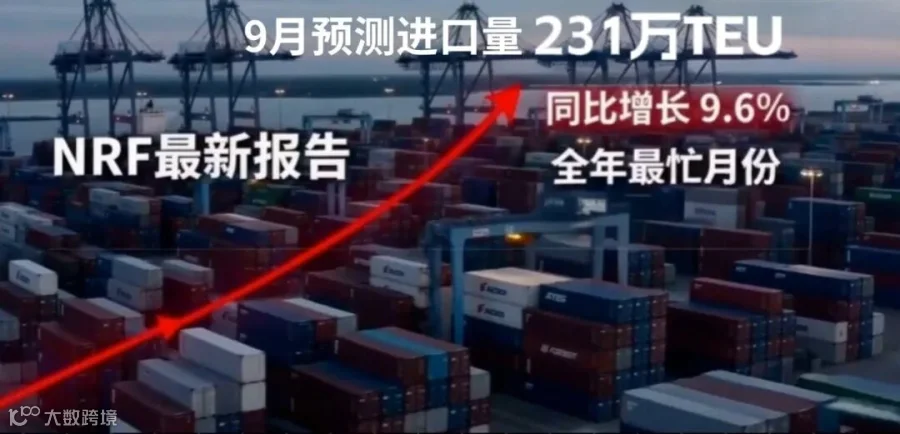
需求端的韧性,是船公司敢于空班稳价的底气。据NRF 与 Hackett Associates最新《全球港口追踪报告》,9 月美国进口预测上调至231 万 TEU,同比增长9.6%,为 2026 年最忙月份;全年预测上调至 2570 万 TEU。
港口数据同样印证旺季延长:8 月洛杉矶港处理 95.6 万 TEU,6 月至 8 月合计 290 万 TEU,创史上最强连续三个月;长滩港8 月处理 92 万 TEU,为 115 年来最强 8 月。
消费需求韧性、中国天气导致船期延误、巴拿马运河改道,共同推迟了传统旺季的回落时点。
供给收缩、成本上涨、需求强劲,三个因素叠加,意味着接下来的备货节奏需要更精细。
🔷 黑五备货尽量赶在空班高峰前出运,避开9 月 25 日至 10 月 10 日的集中空班窗口;
🔷 时效敏感货物优先选择稳定航次,预留 7 至 10 天缓冲,对冲空班与港口拥堵的叠加延误;
🔷 大批量备货提前锁定舱位,并同步预约海外仓入库时段,避免货到港后排队上架;
🔷 与货代逐票核对航次号,确认订舱航次是否在取消名单内,及时改配替代航次。
旺季的确定性来自提前量。空班与涨价的现实局面下,比拼的是谁时间窗口算得更准。
本文数据均来自官方公开渠道,统计截至 2026 年 9 月 15 日,仅作行业参考,不构成物流决策依据,具体以船公司及货代实际通知为准。
如果本文对您有帮助可以帮小编点个👍哦。