


上周有五金出口商询问:客户索要产品碳排放数据并称 2027 年需购买碳证书,这与自身有何关联?实则关系重大。


欧盟碳边境调节机制(CBAM,俗称碳关税)自 2026 年 1 月 1 日起进入正式征收期。前两年过渡期仅需申报数据,如今形势已变:按欧盟最新安排,2027 年 2 月 1 日起,进口商须统一购买 CBAM 证书,所购额度对应 2026 年出口货物的碳排放量。换言之,当前出口的每一吨货物,都在为明年累积成本。
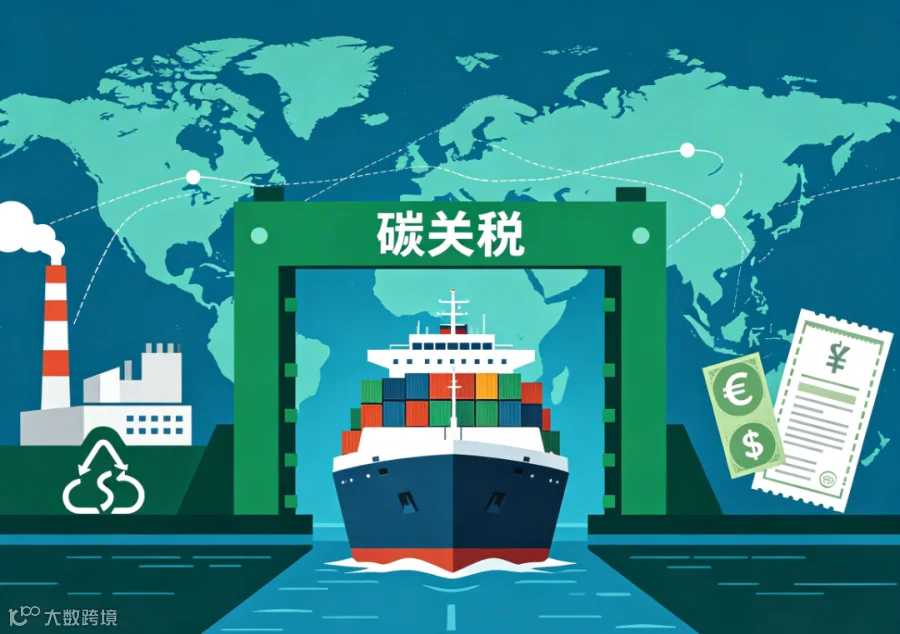
证书购买量取决于产品的“嵌入碳排放”,主要存在两种核算方式:
按实际数据核算:工厂提供经第三方核查的真实碳数据,证书购买量少,成本可控。
按默认值核算:若无法提供数据,进口商只能按欧盟默认值申报。据公开报道,部分出口企业因此导致碳成本显著上涨,增幅接近四成。同等货量下,是否掌握碳核算能力将直接决定明年的支出差异。
误区一:认为"CBAM 仅约束欧盟进口商,与己无关”。进口商若无法获取数据将采用默认值,由此产生的额外成本要么通过压价转嫁,要么导致供应商被替换。
误区二:等待客户通知再行动。嵌入排放按年度核算,2027 年 1 月方能确定 2026 年数据。若不提前建立台账,明年将面临无据可交的困境;临时凑集的数据亦无法通过第三方核查。
误区三:随意填报数据。数据必须具备可追溯性与可核查性,一旦造假被查,后果远超补缴税款。


优先开展产品碳足迹(ISO 14067)和组织碳盘查(ISO 14064),一套数据既可应对 CBAM,亦可满足 EcoVadis 环境板块要求。
建立月度能耗、原材料及物流台账,数据链越完整,明年所需购买的证书越少。
务必在 2027 年 2 月前备齐 2026 年全年数据,配合进口商完成申报工作。

碳关税已成为外贸的第二道关税。早核算早省钱,建议尽快排查工厂碳数据短板并进行专业诊断。


