

跨境广告成本最大的误区,是把平台扣费直接当成商品广告成本。
平台报表中的广告花费,只能说明账户在某段时间支付了多少媒体费用。
它没有完整回答这些费用属于哪个站点、店铺、市场、商品和订单,也没有覆盖代理服务、素材制作、广告工具、支付税费与汇率差异。
结果就是:
-
平台层面看 ROAS 正常,商品利润核算却持续偏低 -
广告活动显示盈利,店铺经营结果却没有同步改善 -
财务记录了广告费用,运营仍然无法判断哪个 SKU 真正承担了成本
跨境广告成本分摊的核心,是把无法直接归属的共同费用,按照可解释的规则分配到最终经营对象。
可以直接定位到站点、活动或 SKU 的费用,应直接计入;只有缺少明确归属关系的共同成本,才进入分摊流程。
广告成本分摊因此包含三件事:
- 费用归集
- 对象分配
- 收益归因
任何一个环节处理不清,ACOS、ROAS、TACOS 和商品利润都会失真。

一、分摊什么
广告成本不能只看媒体花费,为了衡量广告对经营利润的真实影响,需要先建立完整成本池。
1. 媒体费用
媒体费用是平台实际扣收的广告花费,包括点击、展示、观看或转化计费产生的支出。
这类费用通常可以直接定位到平台、账户、站点、广告活动、广告组和投放对象,应优先按照实际归属记录,减少二次分摊。
2. 服务费用
服务费用包括代理服务费、代运营费、账户管理费和投放人员外包费用。
-
如果服务费按照广告花费比例收取,可以直接根据各对象的媒体费用计算 -
如果采用固定月费,则要按照服务范围、账户数量、工作量或广告规模分配
3. 素材费用
广告素材可能同时服务多个市场、站点、渠道和 SKU,属于典型的共享成本。
素材成本包括图片、视频、文案、翻译、本地化和版本调整费用。
-
能够对应单一商品的素材直接计入对应 SKU -
共用素材则根据实际投放范围、使用次数或承接的广告花费分配
4. 工具费用
广告管理、数据采集、归因监测、关键词研究和自动调价工具通常按照账户或订阅周期收费。
工具费用需要先明确使用范围,再按照站点数量、账户数量、广告花费或实际使用量分配,不能全部压在某个店铺或单一平台上。
5. 附加费用
跨境广告还会产生税费、支付手续费和汇率差异。
账单币种、付款币种与管理报表币种不一致时,需要统一折算汇率和确认日期。
因此,完整广告成本可以表示为:
全口径广告成本=媒体花费+服务费用+素材费用+工具费用+税费及支付成本+汇率差异-广告返还
平台优惠、广告金、返点和补贴需要单独记录,避免同时冲减多个费用项目。

二、分给谁
分摊之前,必须确定最终核算对象,对象层级越模糊,广告成本越难进入商品利润分析。
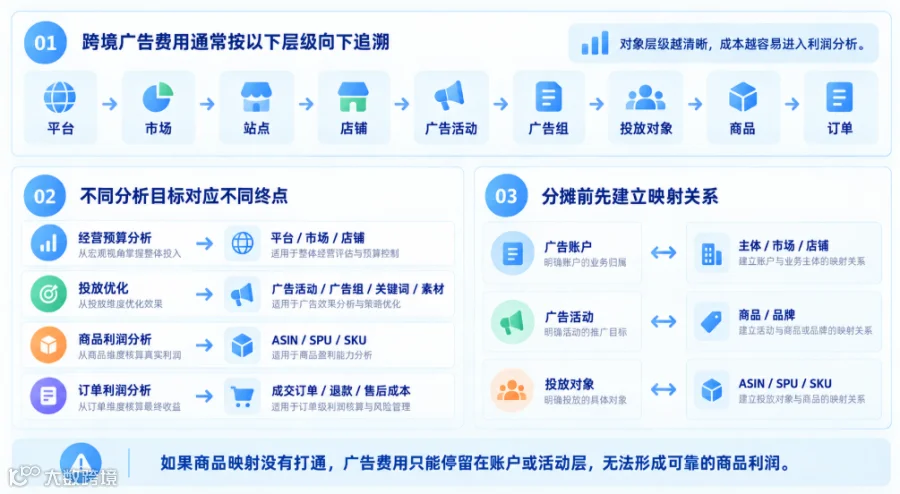
跨境广告费用通常沿以下层级向下归集:
平台—市场—站点—店铺—广告活动—广告组—投放对象—商品—订单
不同分析目标对应不同终点。
经营预算分析可以归集到平台、市场和店铺;投放优化需要落到广告活动、广告组、关键词或素材;商品利润分析则必须继续落到 ASIN、SPU 或 SKU;订单利润分析还要关联最终成交订单、退款和售后成本。
广告成本分摊前要先建立映射关系:
-
广告账户对应哪个主体、市场和店铺 -
广告活动推广哪些商品或品牌 -
投放对象对应哪个 ASIN、SPU 和 SKU
如果商品映射没有打通,广告费用只能停留在账户或活动层,无法形成可靠的商品利润。
三、怎么分摊
广告成本分摊应遵循“直接归属优先、受益关系优先、统一口径计算”的顺序。
1. 直接归属
能够明确定位的费用直接进入对应对象。
-
单一站点产生的广告花费计入该站点 -
单一 SKU 广告计入对应商品 -
单独制作的素材计入指定投放对象 -
专属工具账号计入实际使用店铺
直接归属的数据不应再次平均分摊,分摊范围过大,会把高投放商品的成本转移给低投放商品。
2. 受益分配
共享费用需要根据实际受益程度选择分摊因子。
常用因子包括:
- 广告花费占比
适合代理服务费、账户管理费和广告工具费
- 归因销售额占比
适合直接以广告成交结果为目标的共同投放
- 订单量占比
适合单笔处理成本相对稳定的费用
- 曝光或点击占比
适合品牌曝光、素材和流量获取类费用
- 使用次数或工时占比
适合素材、本地化和人工服务成本
分摊因子要与费用形成原因保持一致。
素材制作成本与素材使用范围相关,代理服务费与管理工作量相关,支付手续费与实际扣款金额相关。仅使用销售额作为统一分摊标准,会使成本归属失去因果关系。
3. 固定口径
同一类费用在连续周期内应保持相同规则。
分摊因子、计算层级、汇率来源、退款处理和时间口径发生变化时,要记录生效日期和影响范围。
共享费用的基础公式为:
对象分摊成本=待分摊成本×对象分摊因子÷全部对象分摊因子之和
计算完成后,应验证各对象分摊金额之和是否等于原始成本池,避免遗漏、重复和四舍五入差异。

四、区分归因
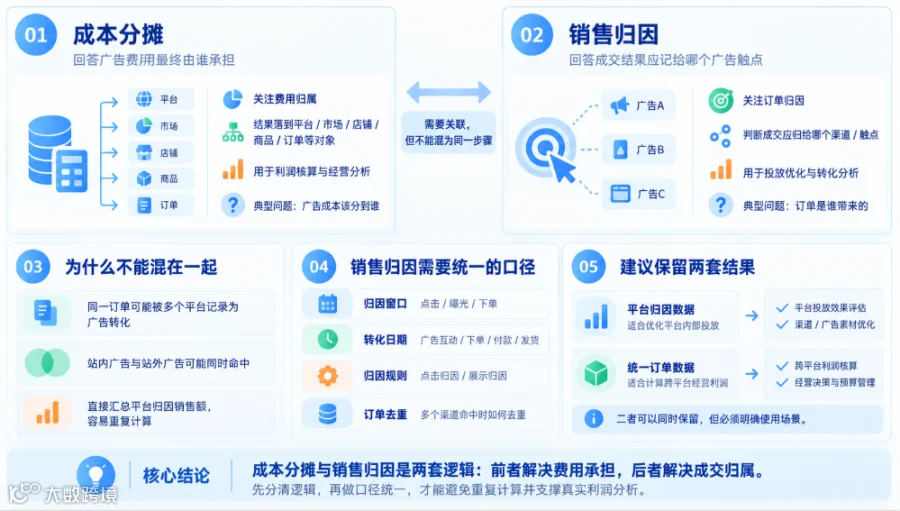
成本分摊与销售归因是两套逻辑。
-
成本分摊回答广告费用最终由谁承担 -
销售归因回答成交结果应记给哪个广告触点
两者需要关联,却不能混为同一个步骤。
跨境卖家同时使用站内广告和站外广告时,同一订单可能被多个平台记录为广告转化。
不同平台还可能使用不同归因窗口、点击归因和展示归因规则。如果直接汇总平台归因销售额,容易出现一笔订单被重复计算。
因此,销售归因需要统一以下口径:
-
归因窗口从点击、曝光还是下单时间开始计算 -
转化日期按照广告互动、下单、付款还是发货统计 -
同一订单被多个渠道命中时如何去重
平台归因数据适合优化平台内部投放;统一订单数据更适合计算跨平台经营利润。
二者可以同时保留,但必须明确使用场景。
五、重算指标
完成全口径成本分摊后,广告分析指标也要同步调整。
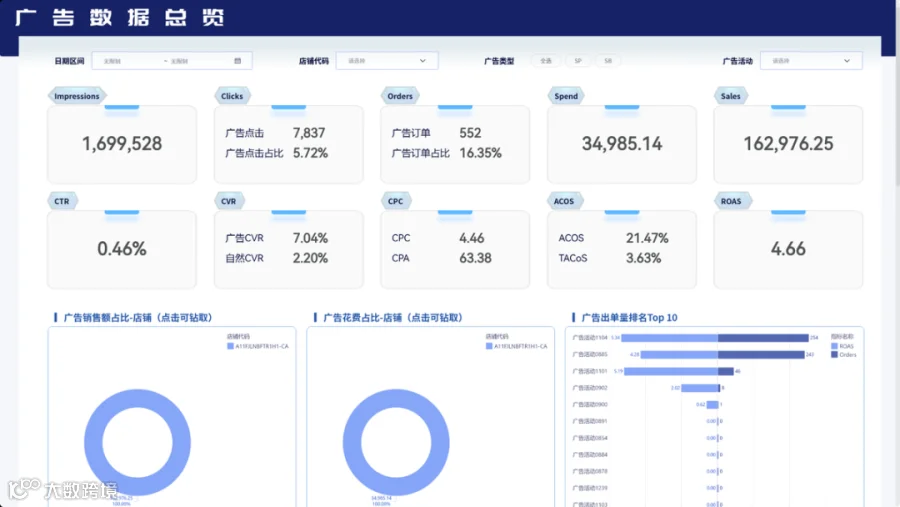
平台 ACOS 通常计算为:
ACOS=平台广告花费÷广告归因销售额×100%
该指标适合判断平台内部广告效率,但没有纳入服务费、素材费和工具费。
全口径广告成本率应计算为:
全口径广告成本率=全口径广告成本÷广告归因净销售额×100%
站内广告还需要结合 TACOS 观察广告对整体销售的影响:
TACOS=站内广告花费÷店铺总销售额×100%
商品经营分析则要继续计算广告后贡献利润:
广告后贡献利润=净销售额-商品成本-平台费用-履约物流-退款损失-全口径广告成本
只有把广告费用分摊到商品,并与订单收入、商品成本、平台佣金、物流费用和退款关联,才能判断广告是否真正创造利润。
ROAS 较高并不等于利润一定较高。
商品毛利率、退货率、平台费率和履约成本不同,同样的广告效率会产生不同利润结果。

六、数据底表
广告成本分摊要长期运行,需要建立稳定的数据底表,避免每月依靠人工拼接。
建议至少准备五张基础表:
- 广告花费表
日期、平台、账户、站点、活动、广告组、投放对象、币种和花费
- 广告归因表
广告触点、订单号、归因商品、归因销售额和归因类型
- 订单明细表
订单号、SKU、数量、销售额、退款、站点和成交时间
- 成本费用表
代理、素材、工具、税费、支付成本和成本归属范围
- 分摊规则表
费用类型、适用对象、分摊因子、生效时间和版本
数据处理顺序应保持一致:
- 先统一币种和时间,再完成账户、商品与订单映射
- 随后归集直接成本,建立共享成本池
- 最后执行分摊、校验和利润计算
分摊结果还要保留原始费用、直接归属金额、共享分摊金额、分摊因子和规则版本,确保每一笔成本都能够向上追溯。
七、常见错误
广告成本分摊出现偏差,通常集中在以下几个位置:
-
将所有广告费用按照销售额平均分配 -
只分摊媒体花费,遗漏代理、素材和工具成本 -
直接汇总各平台归因销售,造成订单重复归因 -
广告花费按点击日期统计,销售额按下单日期统计
这些问题会同时影响广告效率、商品利润、预算执行和渠道比较。
广告分析一旦用于经营决策,就必须保证成本口径、销售口径和利润口径能够相互勾稽。
写在最后
跨境电商广告成本真正要分摊的,是无法直接归属的共同成本,真正要解决的,是费用、商品、订单和利润之间的对应关系。
-
平台花费能够直接定位到广告活动和商品时,应直接归集 -
代理服务、素材制作、工具订阅和附加费用需要进入成本池,再按照受益关系分配
销售端则要统一归因窗口、订单去重、退款冲回和币种口径,防止多个平台重复认领同一笔收入。
一套有效的广告成本体系,最终要回答四个问题:
- 钱花在哪个市场?
- 由哪些商品承担?
- 带来了哪些有效订单?
- 扣除完整成本后还剩多少利润?
当这四个问题能够在同一套数据中被连续回答,广告成本分摊才不再是一项月底核算动作,而会成为预算调整、商品投放和利润管理的基础。